



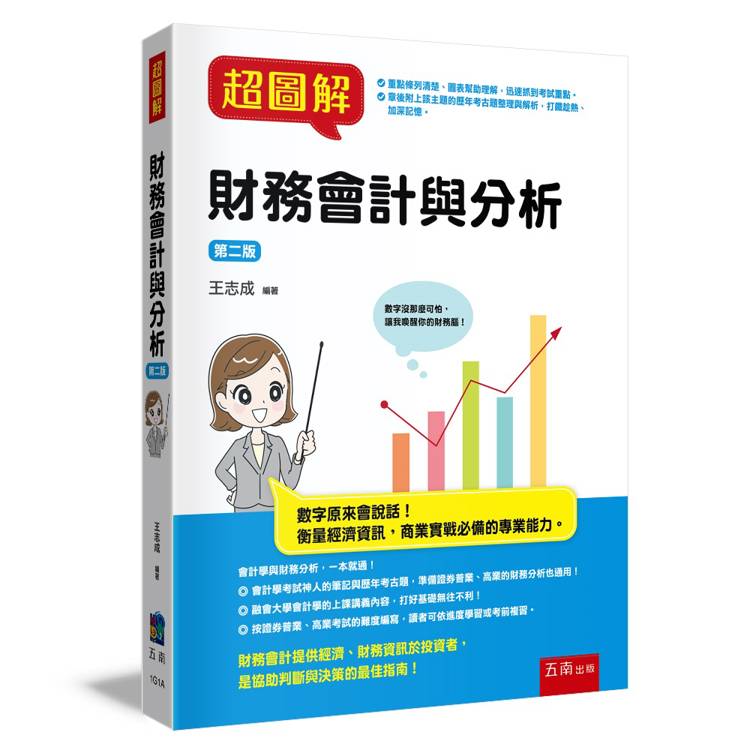
超圖解財務會計與分析
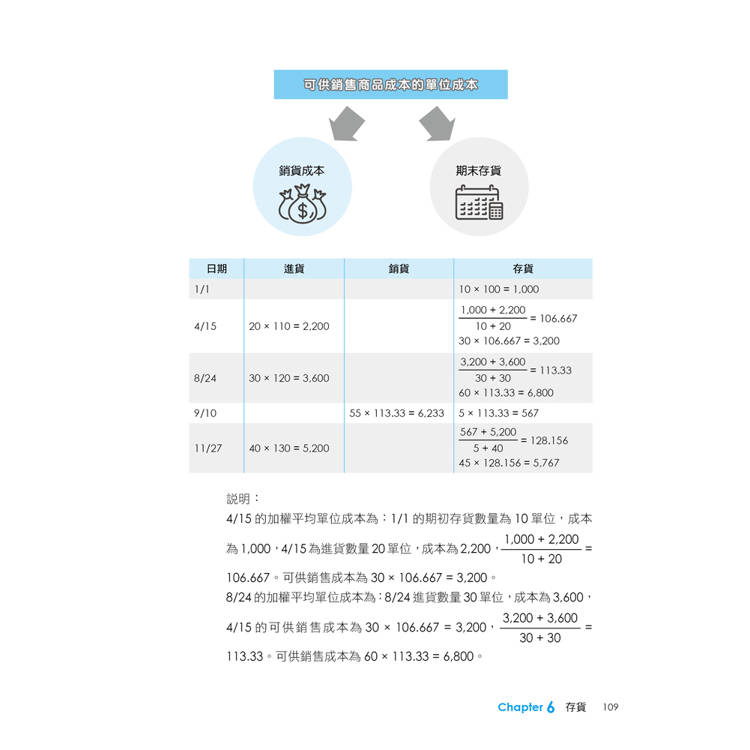
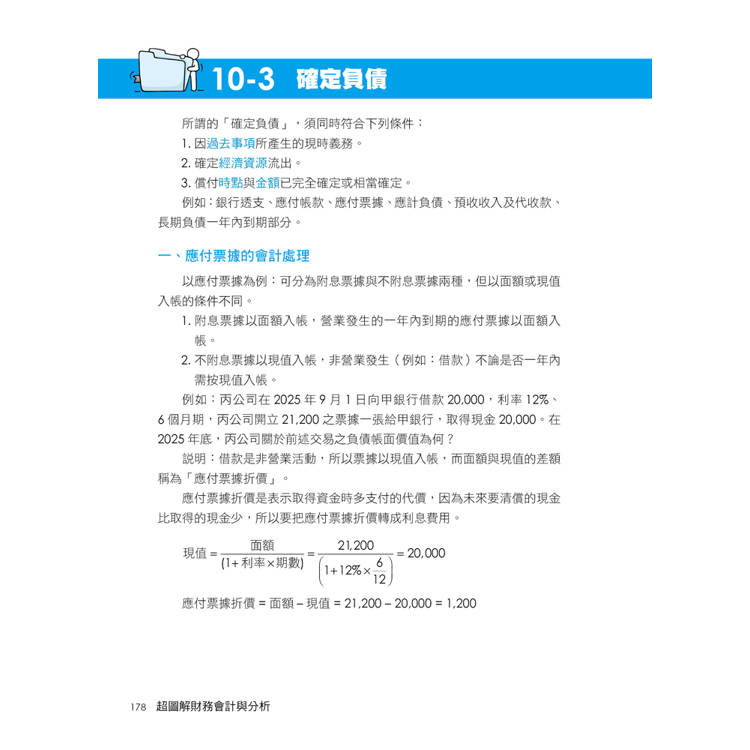
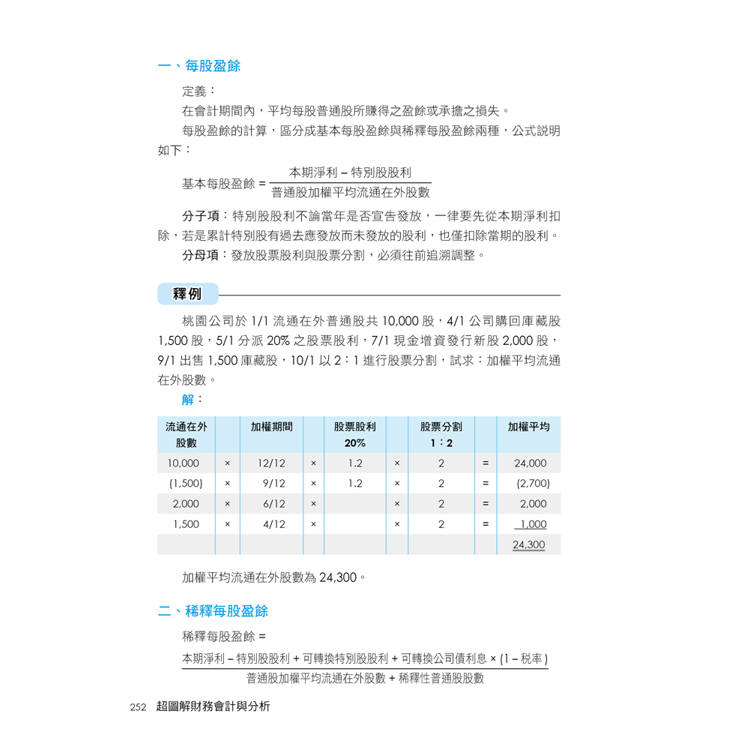


活動訊息
金石堂閱讀週年慶

2026年10月金石堂強力推薦

第48次中小學生讀物選介

人們為什麼願意掏錢?池上彰的行為經濟學入門

內容簡介
*重點條列清楚、圖表幫助理解,迅速抓到考試重點。
*章後附上該主題的歷年考古題整理與解析,打鐵趁熱、加深記憶。
數字原來會說話!衡量經濟資訊,商業實戰必備的專業能力。
會計學與財務分析,一本就通!
*會計學考試神人的筆記與歷年考古題,準備證券普業、高業的財務分析也通用!
*融會大學會計學的上課講義內容,打好基礎無往不利!
*按證券普業、高業考試的難度編寫,讀者可依進度學習或考前複習。
財務會計提供經濟、財務資訊於投資者,是協助判斷與決策的最佳指南!
會計是商業世界通用的語言,能協助認定、解譯商業活動的資訊與成果,也是決策的基礎。
財務會計與分析,是可提供相關之經濟及財務資訊於投資者、債權人及其他外部資訊使用者,以為決策之參考的專業學門,不論是在商業職場上的實務需求,或是初學會計的大學生、希望準備金融證照的考生們,都可以運用本書,提升自我的專業能力。
本書將主題依難度循序漸進,分為基礎篇與進階篇,從會計的基礎概念開始,進入到記錄程序、會計科目的調整、會計循環、買賣業的會計處理等單元,另有投資、現金流量表、財務報表分析的介紹。進階篇則是講授損益兩平與財務槓桿、資本預算等。章後並附有歷年的證券普業、高業的考古題與解析,讀者可以根據需求選擇難易度來進行複習,打好基礎的同時,掌握考試的趨勢與重點。
目錄
作者序言
修訂版序言
1會計學基礎篇
Chapter 1 會計的概念
1-1 會計學的定義與會計活動
1-2 會計資訊的使用者
1-3 會計基礎架構的建立
1-4 會計循環
1-5 會計恆等式
1-6 交易活動與會計恆等式
1-7 財務報表的格式
Chapter 2 記錄程序
2-1 會計科目與T 字帳
2-2 會計恆等式與T 字帳
2-3 借貸法則
2-4 會計恆等式的組成與借貸法則
2-5 日記簿
2-6 分類帳
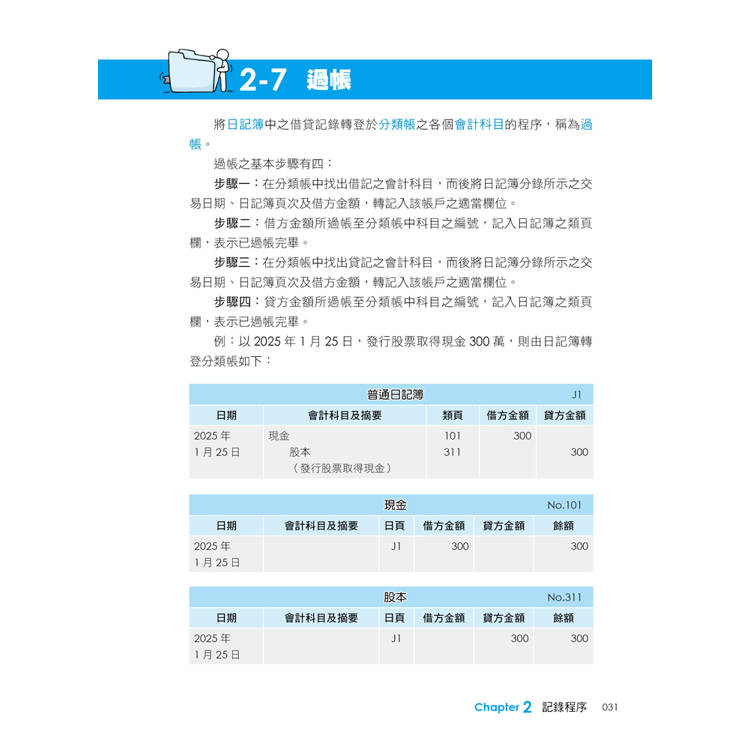
2-7 過帳
2-8 記錄程序與會計循環
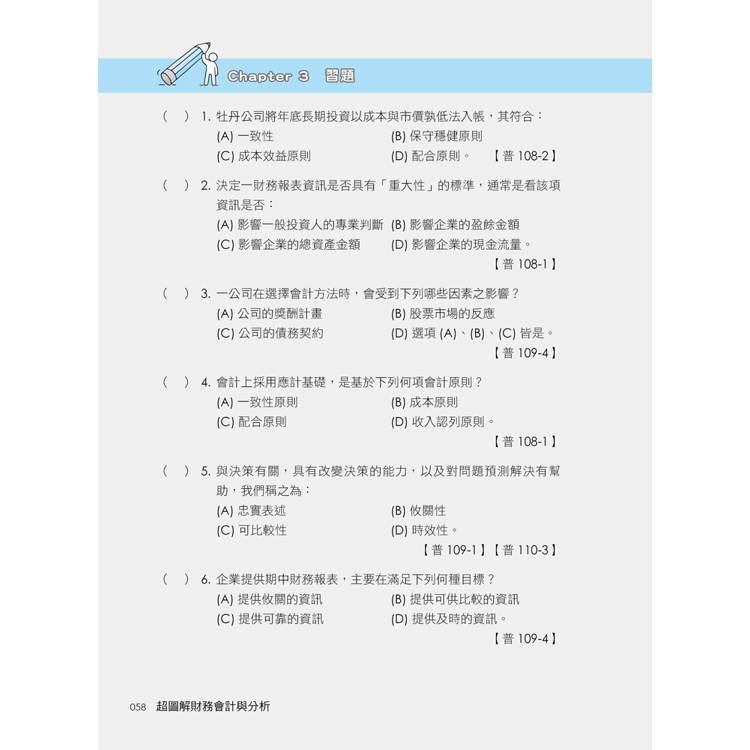
Chapter 3 會計科目的調整
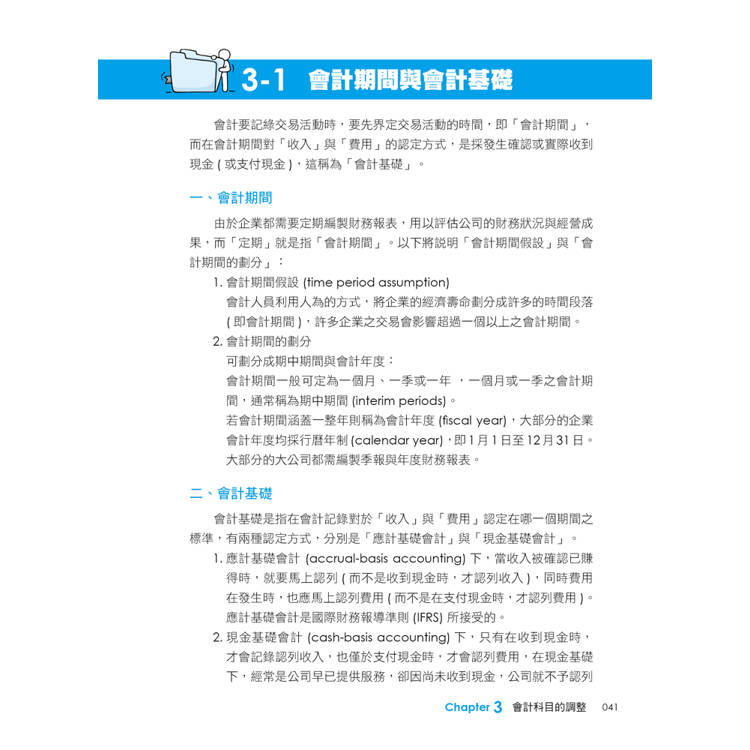
3-1 會計期間與會計基礎
3-2 遞延項目的調整分錄
3-3 應計項目的調整分錄
3-4 調整前與調整後試算表
3-5 調整後試算表及財務報表
3-6 財務報導的基本觀念
3-7 財務報告的基本假設
3-8 財務報告的基本原則
3-9 成本限制
Chapter 4 會計循環的完成
4-1 結帳
4-2 編製結帳分錄
4-3 編製結帳後試算表
4-4 會計錯誤更正
4-5 會計循環的執行時點
4-6 分類後的資產負債表
Chapter 5 買賣業的會計處理
5-1 買賣業的綜合損益表
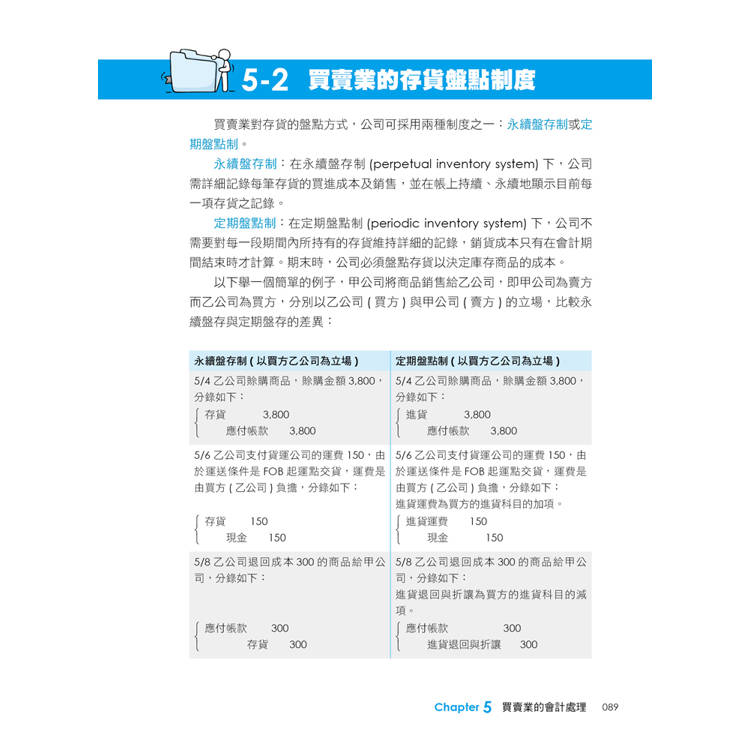
5-2 買賣業的存貨盤點制度
5-3 買賣業的財務報表表達
Chapter 6 存貨
6-1 存貨的分類
6-2 商品所有權的歸屬
6-3 存貨成本的認定
6-4 存貨成本認定對損益表與資產負債表的影響
6-5 存貨錯誤對損益表與資產負債表的影響
6-6 存貨估計方法
Chapter 7 現金
Chapter 8 應收款項
8-1 應收款項的重要性
8-2 應收帳款
8-3 應收票據
Chapter 9 不動產、廠房及設備,與天然資源、無形資產
9-1 營業用資產種類
9-2 不動產、廠房及設備
9-3 天然資源
9-4 無形資產
Chapter 10 流動負債
10-1 負債
10-2 負債的性質
10-3 確定負債
10-4 負債準備
10-5 或有負債
Chapter 11 非流動負債
11-1 長期負債
11-2 債券的種類
11-3 應付公司債
11-4 長期應付票據
11-5 租賃負債
Chapter 12 公司會計
12-1 公司型態
12-2 股份有限公司的基本規定
12-3 股份有限公司的組織
12-4 股東權益的內容
12-5 股票交易的會計處理
12-6 庫藏股的會計處理
12-7 現金股利的會計處理
12-8 特別股股利的會計處理
12-9 股票股利的會計處理
12-10 股票分割的會計處理
12-11 保留盈餘
12-12 股東權益的內容
Chapter 13 每股盈餘與評估
Chapter 14 投資
14-1 金融資產的定義
14-2 公司投資的理由
14-3 金融資產的分類
14-4 債券投資
14-5 股票投資
Chapter 15 現金流量表
15-1 現金流量表的內容
15-2 來自營業活動的現金增、減
15-3 來自投資活動的現金增、減
15-4 來自融資活動的現金增、減
15-5 不影響現金的重大交易活動
15-6 來自營業活動的淨利處理
Chapter 16 財務報表分析
16-1 財務報表分析的基本概念
16-2 比較的基礎
16-3 財務報表分析的工具
16-4 水平分析
16-5 垂直分析
16-6 比率分析
16-7 綜合損益表的組成
2管理會計篇
Chapter 17 損益兩平與財務槓桿
Chapter 18 資本預算
本書主要參考書目
序/導讀
修訂版序言
由於會計學(一)、(二)在大學或科大的管理學院的課程,逐漸改成會計學(一)一個學期的課程,為了符合這個趨勢,並提供老師們選擇會計學教材的參考,同時也要維持準備證券普業與高業「財務分析」的參考書,除了將書名更改以外,並將本書的內容予以修訂。
第二版修訂的內容分成兩部分,第一部分是財務會計的章節予以調整,將部分章節的內容重新改寫,目的是作為財務會計或會計學( 一) 的教材。第二部分是將每章的習題重新加以解析,因為這些習題是證券普業與高業的題庫,當初編寫本書時,是以考題為依據,作為財務會計各章節的內容,並非先編寫章節內容再將題目分類到各章節,所以財會的前四章幾乎沒有考題,僅著重會計簿記流程的敘述。
我的構想是修完會計學(一)就能因應普業與高業財務分析的考題,尤其對準備普業與高業考試的讀者們,在有限的時間裡,卻為了選擇研讀教材與蒐集考古題而感到苦惱時,提供一個最佳方案。
王志成 謹識
2026 年8 月
試閱
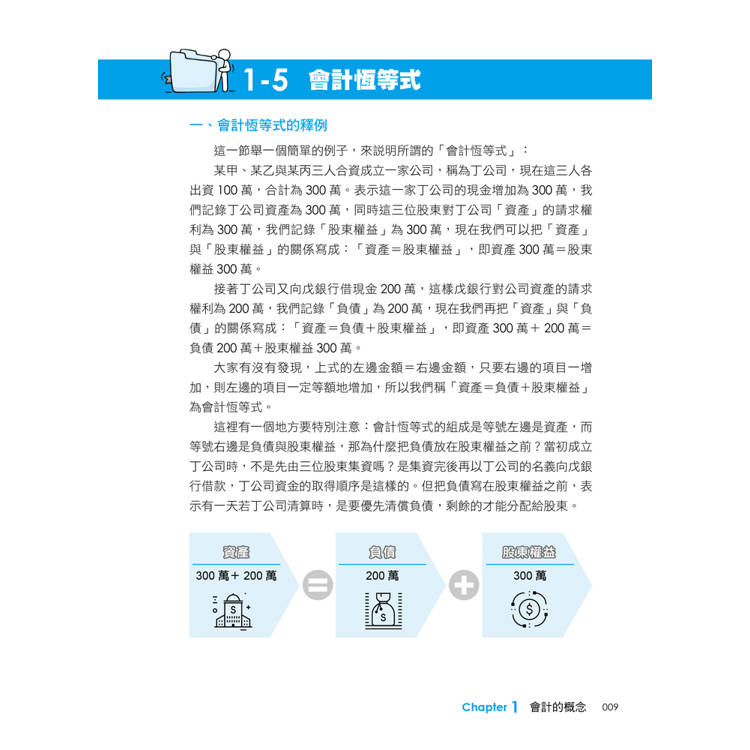
1-5 會計恆等式
一、會計恆等式的釋例
這一節舉一個簡單的例子,來說明所謂的「會計恆等式」:某甲、某乙與某丙三人合資成立一家公司,稱為丁公司,現在這三人各出資100 萬,合計為300 萬。表示這一家丁公司的現金增加為300 萬,我們記錄丁公司資產為300 萬,同時這三位股東對丁公司「資產」的請求權利為300 萬,我們記錄「股東權益」為300 萬,現在我們可以把「資產」與「股東權益」的關係寫成:「資產=股東權益」,即資產300 萬=股東權益300 萬。
接著丁公司又向戊銀行借現金200 萬,這樣戊銀行對公司資產的請求權利為200 萬,我們記錄「負債」為200 萬,現在我們再把「資產」與「負債」的關係寫成:「資產=負債+股東權益」,即資產300 萬+ 200 萬=負債200 萬+股東權益300 萬。
大家有沒有發現,上式的左邊金額=右邊金額,只要右邊的項目一增加,則左邊的項目一定等額地增加,所以我們稱「資產=負債+股東權益」為會計恆等式。
這裡有一個地方要特別注意:會計恆等式的組成是等號左邊是資產,而等號右邊是負債與股東權益,那為什麼把負債放在股東權益之前?當初成立丁公司時,不是先由三位股東集資嗎?是集資完後再以丁公司的名義向戊銀行借款,丁公司資金的取得順序是這樣的。但把負債寫在股東權益之前,表示有一天若丁公司清算時,是要優先清償負債,剩餘的才能分配給股東。
二、會計恆等式的細分
我們再把會計恆等式「資產=負債+股東權益」裡的「股東權益」,拆開分成兩大項目:股東權益=股本+保留盈餘,式中保留盈餘=收入-費用-股利,而淨利=收入-費用,所謂的「保留盈餘」則是保留公司的淨利與發放股利的合計數,即股東權益=股本+保留盈餘=股本+收入-費用-股利=股本+淨利-股利。其中的「股本」就是三位股東的請求權,「股利」就是公司有賺錢後分配給股東的利益,而「收入」是公司經由營運所創造的收益,「費用」則是公司為了獲得收入所支付的成本。
第一年當丁公司以取得的資金500 萬從事營運,這過程中創造收入50萬,收到現金50 萬,同時也因此產生費用支出40 萬,即支付現金40 萬,而產生的收入與費用皆歸予股東,所以會計恆等式寫成「資產=負債+股東權益=負債+股本+收入-費用」,資產300 萬+ 200 萬+ 50 萬- 40 萬=負債200 萬+股本300 萬+收入50 萬-費用40 萬。
在第一年的年底,丁公司也發放5 萬現金股利給三位股東,則「資產=負債+股東權益=負債+股本+收入-費用-股利」,資產300 萬+ 200萬+ 50 萬- 40 萬- 5 萬=負債200 萬+股本300 萬+收入50 萬-費用40 萬-股利5 萬。左邊數字總和=右邊數字總和,會計恆等式還是成立。
三、資產、負債、收入與費用的會計科目
我們也可以把資產、負債、收入與費用加以細分,所細分的項目我們稱為「會計科目」,這些科目的名稱是依公司從事經營的產業特性來分類的,並不是每家公司的會計科目都要一樣,假設丁公司的資產=現金+應收帳款+電腦用品+設備,而負債=應付帳款+應付票據+應付薪工,收入=服務收入,費用=薪工費用+租金費用+廣告費用+水電費用。
贈品
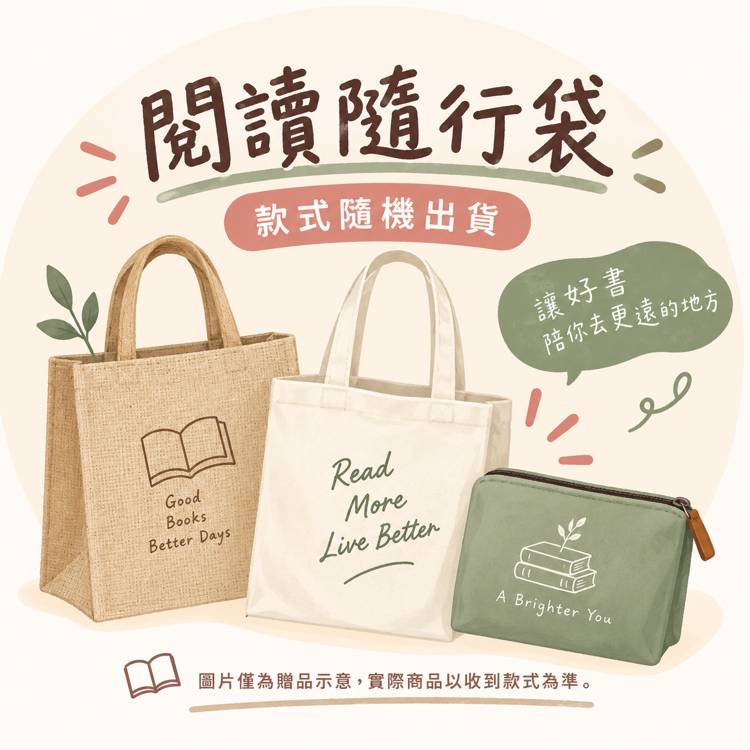
指定商品滿$888即贈 閱讀隨行袋(款式隨機)
凡全站商品單筆訂單滿888元,即送「閱讀隨行袋」1個,款式隨機出貨。(數量有限,送完為止)
※ 海外訂單恕不提供贈品。
贈品已送完
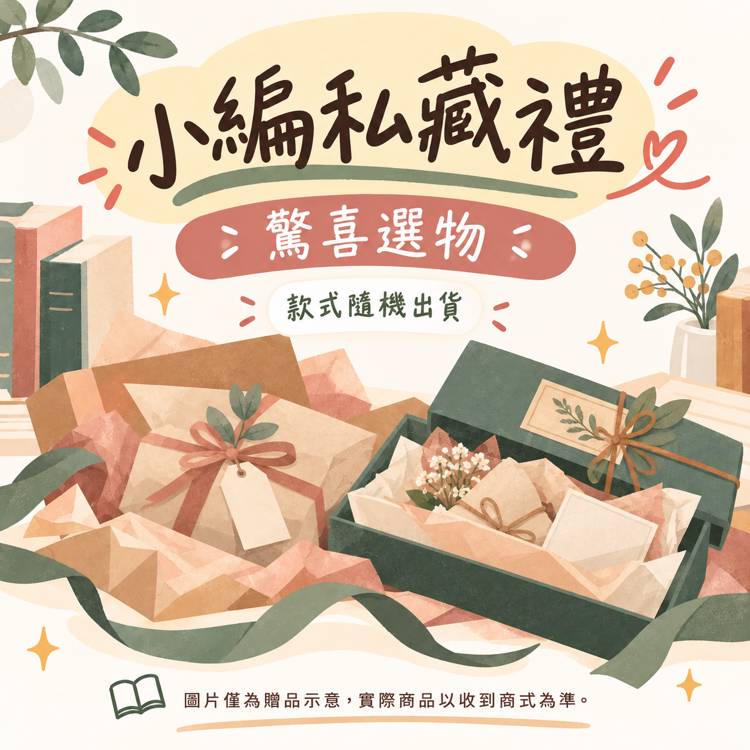
指定商品滿$3500即贈 小編私藏禮
凡週年慶期間指定商品滿3500即贈小編私藏禮一份
※ 海外訂單恕不提供贈品。
贈品已送完
配送方式
-
台灣
- 國內宅配:本島、離島
-
到店取貨:
 不限金額免運費


-
海外
- 國際快遞:全球
-
港澳店取:


詳細資料
詳細資料
-
- 語言
- 中文繁體
- 裝訂
- 紙本平裝
-
- ISBN
- 9786264427586
- 分級
- 普通級
-
- 頁數
- 424
- 商品規格
- 23*17*1.90
-
- 出版地
- 台灣
- 適讀年齡
- 全齡適讀
-
- 注音
- 級別
訂購/退換貨須知
加入金石堂 LINE 官方帳號『完成綁定』,隨時掌握出貨動態:
提醒您!!
金石堂及銀行均不會請您操作ATM! 如接獲電話要求您前往ATM提款機,請不要聽從指示,以免受騙上當!
退換貨須知:
**提醒您,鑑賞期不等於試用期,退回商品須為全新狀態**
-
依據「消費者保護法」第19條及行政院消費者保護處公告之「通訊交易解除權合理例外情事適用準則」,以下商品購買後,除商品本身有瑕疵外,將不提供7天的猶豫期:
- 易於腐敗、保存期限較短或解約時即將逾期。(如:生鮮食品)
- 依消費者要求所為之客製化給付。(客製化商品)
- 報紙、期刊或雜誌。(含MOOK、外文雜誌)
- 經消費者拆封之影音商品或電腦軟體。
- 非以有形媒介提供之數位內容或一經提供即為完成之線上服務,經消費者事先同意始提供。(如:電子書、電子雜誌、下載版軟體、虛擬商品…等)
- 已拆封之個人衛生用品。(如:內衣褲、刮鬍刀、除毛刀…等)
- 若非上列種類商品,均享有到貨7天的猶豫期(含例假日)。
- 辦理退換貨時,商品(組合商品恕無法接受單獨退貨)必須是您收到商品時的原始狀態(包含商品本體、配件、贈品、保證書、所有附隨資料文件及原廠內外包裝…等),請勿直接使用原廠包裝寄送,或於原廠包裝上黏貼紙張或書寫文字。
- 退回商品若無法回復原狀,將請您負擔回復原狀所需費用,嚴重時將影響您的退貨權益。


商品評價
評價規範