



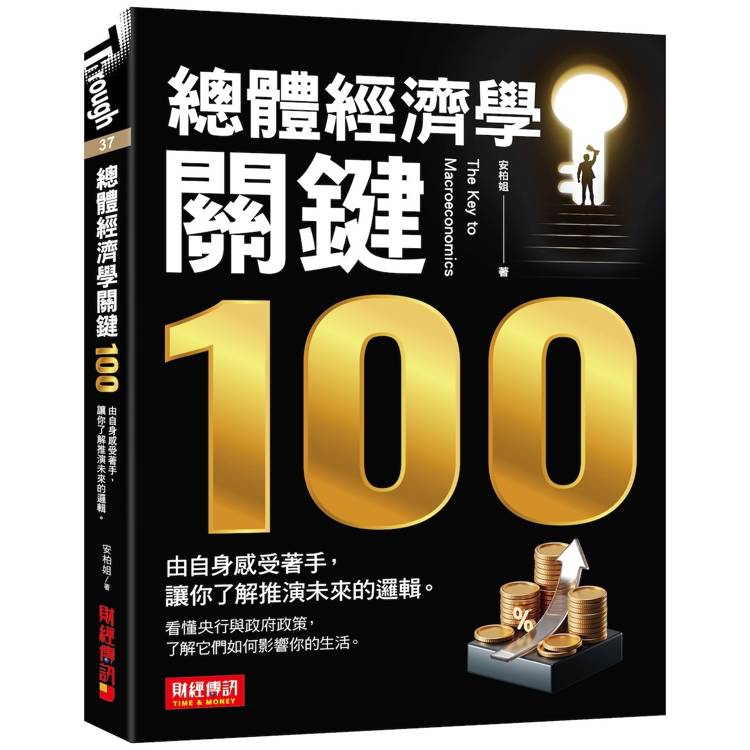
總體經濟學關鍵100:由自身感受著手,讓你了解推演未來的邏輯



活動訊息
金石堂閱讀週年慶

2026年10月金石堂強力推薦

第48次中小學生讀物選介

人們為什麼願意掏錢?池上彰的行為經濟學入門

內容簡介
真希望學校老師這樣教「總體經濟學」!
用100個最讓人困擾的生活議題帶你輕鬆進入總經的世界
她把總經變簡單!讓你可以零壓力學習!
擁有近30年金融市場實戰經驗的專業作者,用最白話的方式讓初學者也可以一次看懂總經!
Try Again不留遺憾!若以前沒學好,這次可以完美跟上!
本書讓你可以理解經濟運作規律、判斷景氣循環、懂得看趨勢、幫助投資做更好的布局!
用100個最讓人困擾的生活議題帶你輕鬆進入總經的世界
她把總經變簡單!讓你可以零壓力學習!
擁有近30年金融市場實戰經驗的專業作者,用最白話的方式讓初學者也可以一次看懂總經!
Try Again不留遺憾!若以前沒學好,這次可以完美跟上!
本書讓你可以理解經濟運作規律、判斷景氣循環、懂得看趨勢、幫助投資做更好的布局!
目錄
作者序
前導篇:關於經濟學的那些事
本篇指在幫助讀者建立基本的經濟學概念,能更有效率閱讀本書。
從生活到宏觀視野:曼昆教授與他的「經濟學十原理」
進入總體經濟世界前:必須掌握的 10 大核心法則與模型
第一篇:生活中的經濟學——從自身感受讀懂國家帳本
本篇以讀者「個人最有感」的生活經驗切入,拆解 GDP、消費、物價與就業等基本概念,建立宏觀經濟的骨架。
Chapter 1 國民產出與經濟衡量
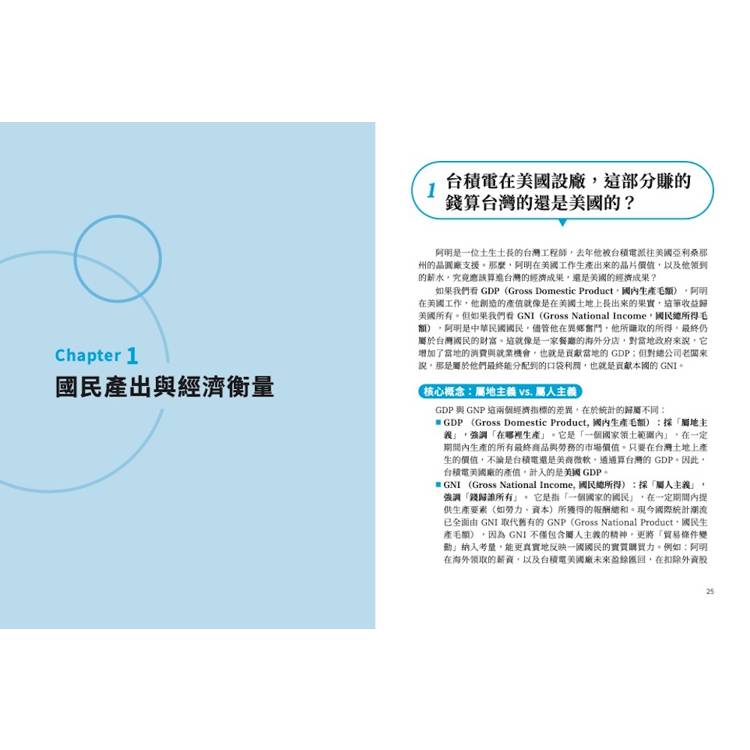
1 台積電在美國設廠,這部分賺的錢算台灣的還是美國的?
2 為什麼說多花錢,國家的經濟才會好?
3 媽媽買來做麵包的麵粉和麵包店買的麵粉,對於GDP的意義不一樣?
4 為什麼有人可以大口吃肉,有人可能連湯都沒得喝?
5 為什麼經濟成長數據很亮眼,我的實際感受卻沒有那麼強烈?
6 在二手平台的交易對GDP沒有貢獻?
7 家庭主婦的勞動一點「產值」都沒有?
8 那些不用開發票的路邊攤,怎麼算他們的GDP?
9 台灣的人均GDP創新高,我是拉低平均數的那個人?
10 追求經濟成長的終點是什麼?GDP亮眼,我們有更幸福?
Chapter 2 消費、投資與儲蓄
11 拿到政府發的$10,000,你會選擇怎麼用這筆錢?
12 為什麼收入越高,反而「花得越少」?
13 勤儉不能持家?為什麼大家都不花錢,反而可能傷害經濟?
14 升息導致融資成本增加,企業真的會因此放慢擴張腳步嗎?
15 政府蓋一條捷運,能帶動多少產值?
16 股市大漲當天,各大知名餐廳總是一位難求?
17 台灣不缺錢,為什麼還需要引進外資大廠?
18 快時尚的產品便宜又實惠,為什麼許多專家反而憂心?
Chapter 3 消費、投資與儲蓄
19 為什麼20 年前100塊可以買兩個便當,現在一個都買不到?
20 為什麼需要去討論扣掉最重要的食物跟汽油的「核心物價」?
21 為什麼我們總覺得政府公布的CPI年增率與現實嚴重脫勾?
22 為什麼戰爭發生在遙遠的國外,我家巷口的排骨飯卻要漲價?
23 通膨大幅上揚時,房貸族的還款壓力是變輕還是變重?
24 為什麼說通膨是一個「隱形小偷」?
25 如果大家都「覺得」會漲價,物價就真的會上漲嗎?
26 發錢大家開心,為什麼政府不敢狂印鈔票?
27 為什麼央行說「溫和漲價」對經濟比較好?
28 物價一直下跌不是很好嗎?為什麼央行這麼害怕?
29 國際原物料價格下跌,為什麼早餐店和加油站還是不降價?
30 為什麼Fed認為AI基礎建設的強勁投資可能構成通膨新風險?
Chapter 4 失業與勞動市場
31 沒工作的人都算失業嗎?
32 為什麼很多公司哀號找不到人,但有不少人還是找不到工作?
33 為什麼一個國家不可能達到完全沒有人失業的狀態?
34 很多人想離職靠炒股過生活,這對經濟有什麼影響?
35 移工增加是紓緩了勞動力緊俏的壓力? 還是搶走本土勞工的資源?
36 基本工資調漲可能會導致更多人失業?
37 為什麼說低失業率和低通膨是「魚與熊掌不能兼得」?
38 何謂「斜槓經濟」或「外送經濟」?對就業市場有什麼影響?
39 為什麼有些行業薪水高得嚇人,有些行業卻連調薪都很難?
40 為什麼經濟回温了,但失業率還是居高不下?
第二篇:貨幣與政策魔法——央行與政府如何掌控經濟運轉?
本篇探討貨幣創造、銀行系統,以及政府與央行如何運用「財政」與「貨幣」兩大工具調控景氣。
Chapter 5 貨幣與銀行系統
41 為什麼一張薄薄的紙鈔,能換到一碗熱騰騰的牛肉麵?
42 貨幣不就是錢嗎?為什麼會有M1、M2的不同說法?
43 為什麼你存10萬,銀行卻能因此借給別人更多的錢?
44 大家瘋狂借房貸,會讓市場上的貨幣總供給量增加?
45 2023年美國矽谷銀行為什麼會在一兩天內突然倒閉?
46 什麼是「利率」?什麼是「利息」?由誰決定的?
47 傳統實體銀行會因為純網銀的普及而徹底消失嗎?
48 為什麼有些經濟學家警告「無現金社會」可能剝奪人權?
49 政府應該拿納稅人的錢去救「大到不能倒」的銀行嗎?
50 近年常聽到的「巴塞爾協定III / IV」到底是什麼?
Chapter 6 中央銀行與貨幣政策
51 中央銀行是幹嘛的?它如何控制我們手上的錢?
52 美國聯準會或台灣央行「升息」、「降息」,對我的房貸、存款和投資有什麼直接影響?
53 央行升息為什麼可以抑制通膨?
54 央行調降「存款準備率(降準)」跟「降息」有什麼不同?
55 景氣不好央行才會降息,為什麼股市反而會常因降息而上漲?
56 為什麼每次股票大跌政府總要出手「救市」?公平嗎?
57 央行是怎麼決定要調升或調降多少基準利率?
58 為什麼有時候利率已經降到接近0%,還是無法刺激經濟?
59 什麼是「量化寬鬆」?央行如何利用它來瘋狂「印鈔票」?
60 什麼是負利率政策?銀行真的會不給利息反而跟存戶收錢嗎?
61 新聞常會看到聯準會「鷹派」與「鴿派」,為什麼會有這樣的區別?
62 為什麼「央行獨立性」很重要?央行聽政府的指示不是比較有效率嗎?
63 為什麼美國聯準會主席的一句話,有時候比調高利率的影響還要大?
Chapter 7 財政政策與債務
64 利率降到零、QE也沒用,政府還能靠哪招救經濟?
65 國家的錢從哪來?除了稅收,政府還能靠什麼賺錢?
66 當景氣很不好的時候,政府到底應該「節衣縮食」還是「大肆花錢」?
67 不景氣時,為什麼政府不直接發錢,反而要花大錢搞建設?
68 政府花1塊錢,真的能在民間創造大於1塊錢的效益嗎?
69 財政赤字與政府債務有什麼不同?
70 減稅反而能讓政府收到更多稅?
71 政府發消費券振興經濟,為什麼成效常不如預期?
72 政府發消費券跟央行直接印錢發給民眾,有什麼差別?
73 當景氣大好時,政府幹嘛急著加稅潑冷水?
74 為什麼北歐這類的福利國家,稅收極高卻能維持良好經濟?
75 美國政府債務不斷的創新高,為什麼美國還沒破產?
76 什麼是主權債務危機?為什麼有人認為國債不必擔心?
第三篇:全球局勢與未來展望——預見景氣循環與個人資產定位
本篇將視野拉升至跨國貿易、國際匯率、景氣循環與新金融制度,引導讀者轉化為實際投資與長期思考的養分。
Chapter 8 匯率與國際貿易
77 匯率究竟是怎麼決定的?
78 麥當勞的大麥克漢堡,是如何測量各國匯率有沒有被低估?
79 新台幣變強(升值)比較好,還是變弱(貶值)比較好?
80 如果一個國家的貨幣不斷貶值,它的金融體系會有什麼危險?
81 為什麼在跨國金融的世界裡,國家「沒辦法什麼好處都要」?
82 為什麼美國動不動就要指控別人是「匯率操縱國」?
83 在瑞士生產小麥,最便宜的方法是什麼?
84 川普說貿易逆差是外國搶走美國工作的主因,正確嗎?
85 如何用經常帳與外資兩股資金流預判新台幣走勢?
Chapter 9 經濟成長與景氣循環
86 什麼是景氣循環?
87 為什麼有些國家人人勤奮工作,卻依然貧窮?
88 為什麼看總體經濟不能看當下, 必須具備時間落後的概念?
89 就算大興土木蓋出一棟沒人去的「蚊子館」也能增加 GDP?
90 危機過後的V型、U型、L型和K型復甦代表什麼?為什麼說K型復甦最殘酷?
91 為什麼房地產往往是各國經濟危機的震央?
92 韓流的成功,靠的是什麼?
93 用荷蘭病來形容台灣與台積電的關係,這樣的說法合理嗎?
94 為什麼有些新興國家擁有豐富的天然資源,但國家反而很窮?
Chapter 10 金融投資與未來制度
95 為什麼說懂得利率是投資的第一步?
96 為什麼當通膨升高的時候,原本最安全的債券投資反而讓投資人受傷慘重?
97 新聞常說的「游資過剩」或「熱錢湧入」是什麼?這些錢沒地方去會造成什麼後果?
98 比特幣(Bitcoin)等加密貨幣能取代新台幣嗎?
99 我們有現金及電子支付工具,為什麼央行還要推行「央行數位貨幣」?
100 全民基本收入制度是什麼?真的是躺平也能領錢嗎?
試閱
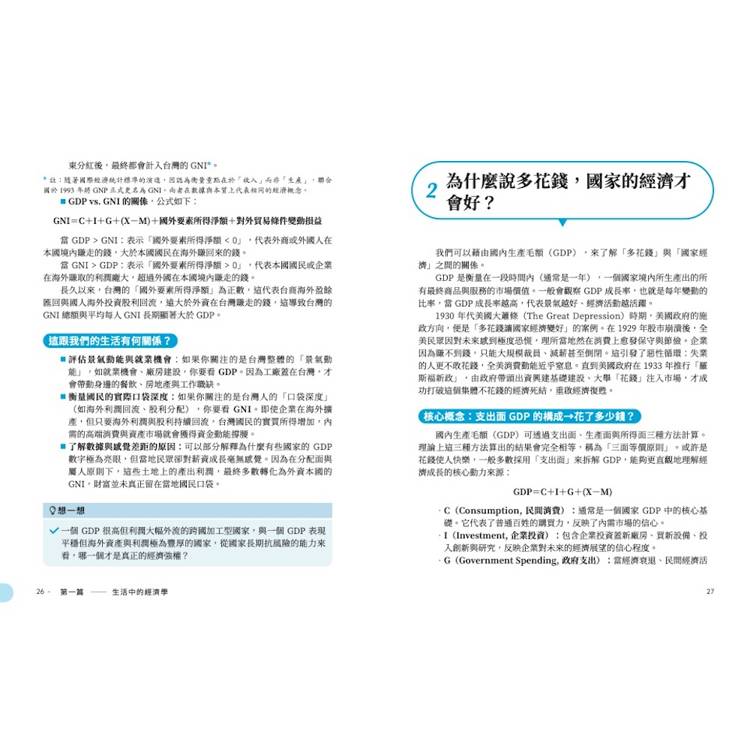
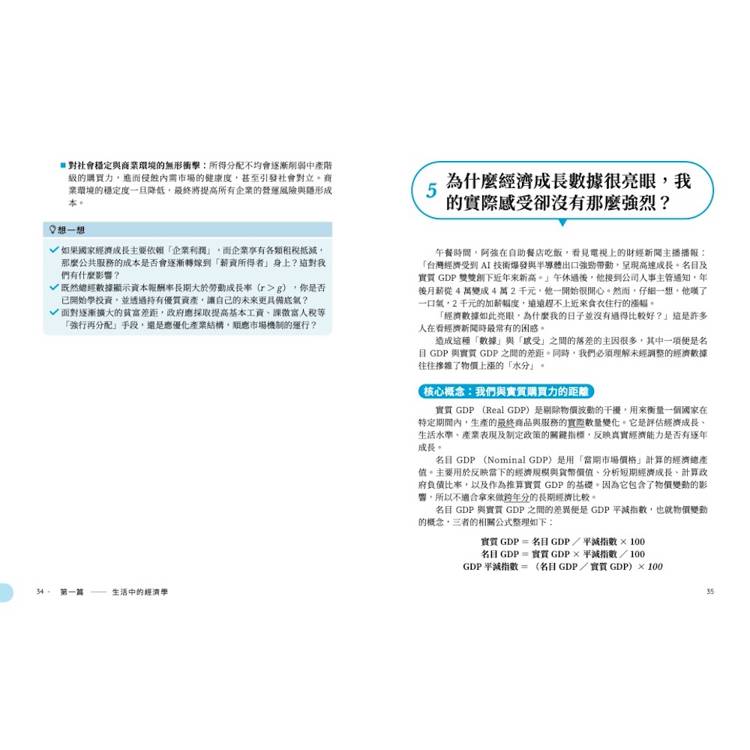
一聽到「總體經濟學」,許多人腦海中立刻浮現的是大學教科書裡密密麻麻的數學公式、複雜難懂的模型,以及政府官員、學者教授才需要操心的國家大事。然而,總體經濟學本質上是「經世濟民」之學,它絕非空中閣樓,而是與我們的生活息息相關。大從政府發放消費券、央行升息如何牽動我們的房貸,小至巷口便當店排骨飯的價格變動,我們的工作、理財、消費,甚至是出國旅遊,無一不在總體經濟學的影響範疇之內。
為了打破大眾與經濟學之間的隔閡,曾任專業操盤手、投資長,擁有近30年金融市場實戰經驗的「安柏姐」(Amber),撰寫了《總體經濟學關鍵100》一書。這本書最大的特色在於完全擺脫傳統教科書的枯燥制式,不堆砌艱澀的數學公式與學術模型。作者深信,經濟學是一套「解釋人類行為與世界運作方式的邏輯工具」。因此,本書精選100個最常讓人感到困惑的生活議題,透過一個個發生在我們身邊、有溫度的日常案例,層層剝繭地解釋宏觀的經濟現象。
★阿明、媽媽與林小姐——拆解國家帳本的真實與幻覺
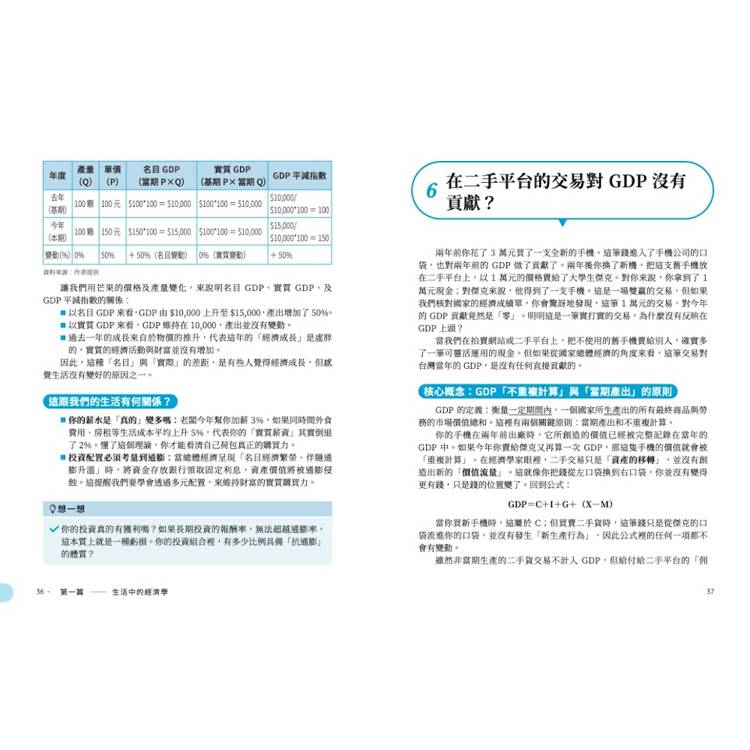
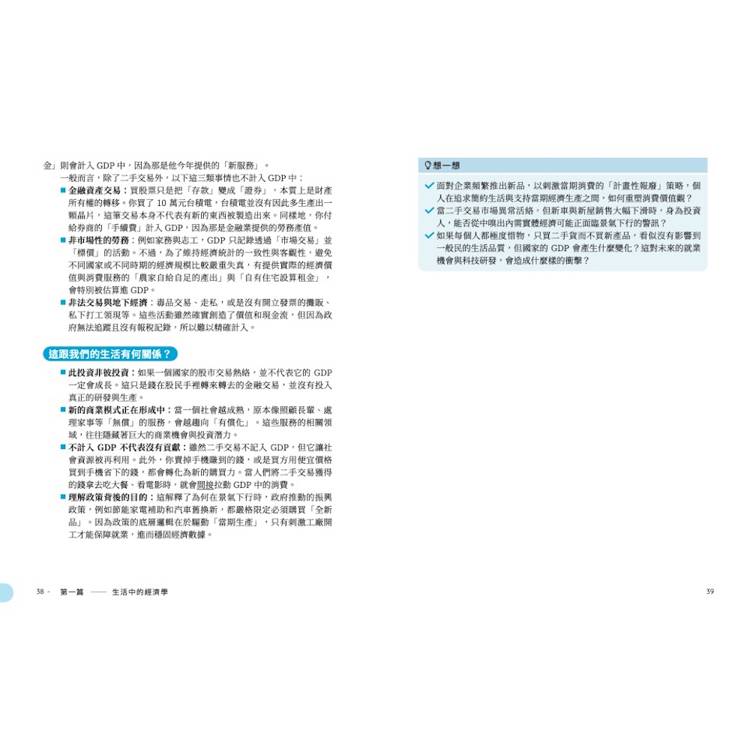
當政府宣布「經濟成長率、人均GDP創新高」時,為什麼一般民眾常常高喊「無感」?本書透過幾則幽默而寫實的人間劇場,輕鬆釐清了GDP(國內生產毛額)的統計本質:
首先是「屬地與屬人」的歸屬爭奪戰。土生土長的台灣工程師阿明被派往美國亞利桑那州支援晶圓廠。阿明在美國創造的晶片產值,究竟算誰的?答案是:阿明在美國土地上流汗結出的果實,計入的是「美國的GDP」(採屬地主義);但因為阿明是中華民國國民,他賺回來的薪水盈餘,最終會計入「台灣的GNI(國民總所得)」(採屬人主義)。透過阿明的故事,讀者能瞬間看懂,為什麼有些國家GDP數字亮眼,當地人卻依然低薪——因為土地上的生產紅利,最終都轉化為外資母國的GNI,財富並未真正留在當地。
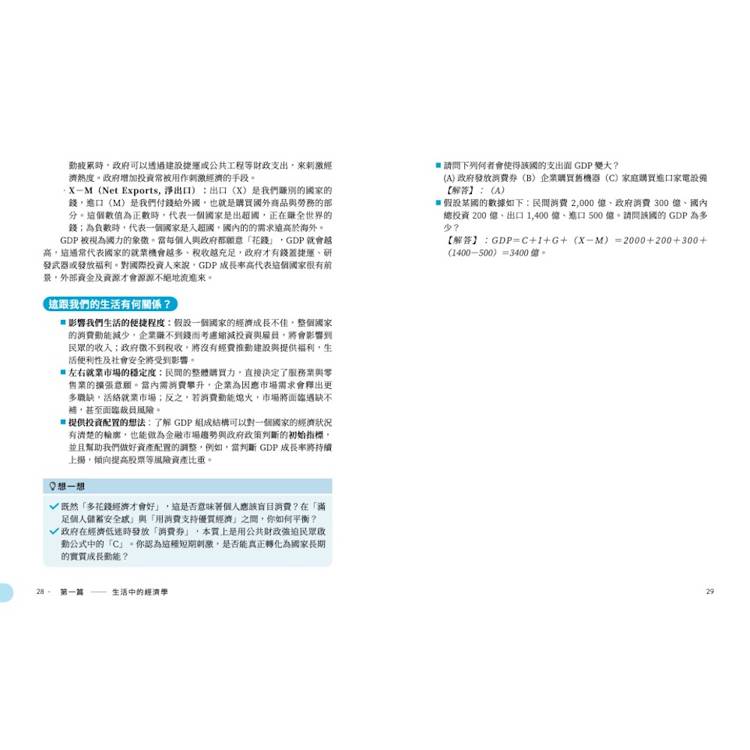
接著是「一包麵粉的雙重靈魂」。媽媽在超市買了100元的麵粉回家做麵包,這100元會直接計入GDP;但如果是老張麵包店買了100元麵粉做成吐司販售,這100元就不能計入GDP。為什麼?因為從GDP的角度,老張買的麵粉是「中間財」,其價值已經被轉移到最後賣出的吐司裡了。如果兩者都算,這袋麵粉就被重複計算了兩次,造成經濟數據的虛胖。透過這個例子,讀者能明白GDP只計算「最終商品與勞務」的市場價值,並理解產業如何透過「附加價值」來改善結構性低薪。
最令人會心一笑的是「消失的家務產值」。單身漢阿強原本每個月付給專業管家林小姐10萬元薪水打理家務,這筆市場交易會實打實地計入GDP。後來兩人墜入愛河、攜手步入婚姻。婚後林小姐做著一模一樣的家事,但阿強不再支付薪水,這每月10萬元的「家事產值」便在一夜之間從國家帳本上徹底「蒸發」了!這個故事精妙地揭示了GDP的「生產邊界」限制——它只記錄透過市場交易並標價的活動。
當無償的家庭關懷與勞動被排除在帳本之外時,代表數據雖然精準,卻無法完全等同於真實的生活品質或幸福感。
★曼尼的猶豫與矽谷銀行的恐慌——解碼貨幣與政策的魔術
當我們將視野從個人帳本拉升到央行與銀行系統時,政策工具的運作同樣能用街頭智慧來解答。
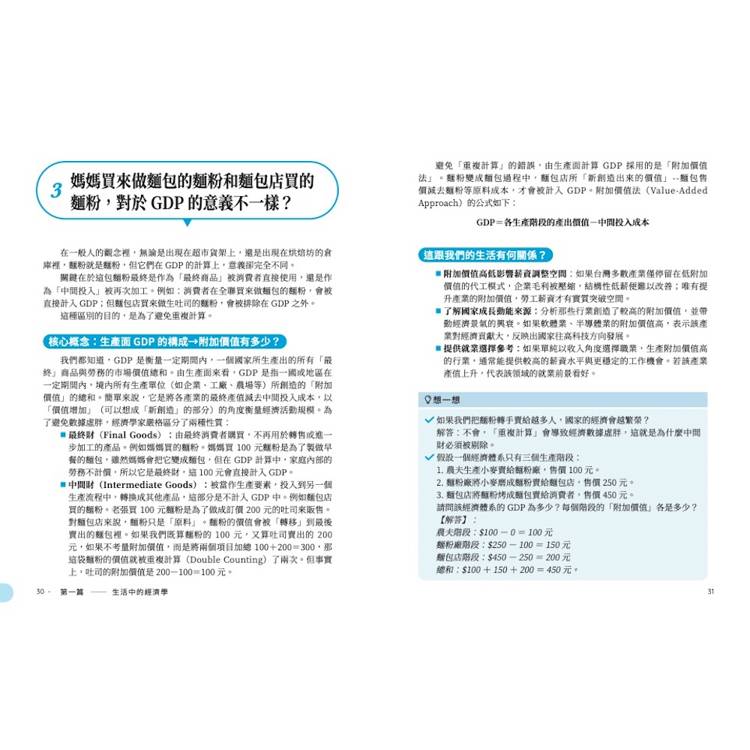
比如央行升息對經濟的「降溫過程」。在台北捷運站開手搖飲店的曼尼原本計畫借貸300萬元展店。然而,當央行宣布升息,銀行理專告知貸款利率調高了。曼尼回家翻開帳本:房租要漲、基本工資調升,如今借錢的利息成本又增加,如果強行擴張,每月的利息負擔將嚴重蠶食利潤。最終曼尼決定「先顧好本店,展店的事以後再說」。這就是升息如何透過「提高融資成本與機會成本」來冷卻企業實體投資意願的微觀過程,也是央行用來壓制通膨的實質手段。
再如2023年美國矽谷銀行(SVB)短短48小時內倒閉的金融風暴。這家信譽優良的銀行,倒閉的根本原因在於「流動性錯配」。銀行吸收存戶的短期資金(存款),卻拿去買了流動性相對較低、期限長的20年期美國政府公債。這種錯配在聯準會(Fed)史詩級的快速升息下被極端放大,當債券市場殖利率因聯準會連續升息大幅反彈、價格大跌時,矽谷銀行為了應付存戶提款,被迫賠本變賣未到期的長債,最終遭到存戶恐慌擠兌而宣告破產。這場災難生動地示範了「銀行擠兌模型」——信用與信任一旦瓦解,原本只是帳面虧損的流動性問題,會在數位時代以閃電般的速度引發自我實現的系統性崩潰。
★阿強的 picnic 與車禍——重新定義經濟成長的終點
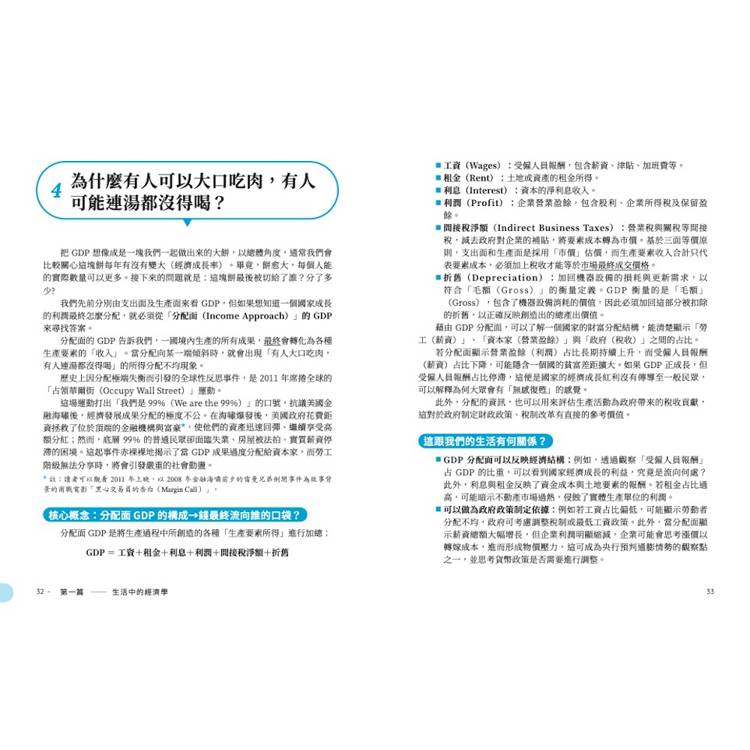
本書最發人省思的部分,在於對「GDP指標盲點」的思辨:情境A中,阿強帶著全家人去野餐,只花了200元買水和三明治,全家卻收穫了無價的溫馨與幸福。但在GDP統計中,這天的貢獻微乎其微。
情境B中,阿強在路上發生嚴重車禍,車子全毀、面臨高昂修車費、醫藥費,並引發大塞車導致後方數十輛車多消耗油錢。阿強痛苦萬分,但在GDP統計裡,修車廠獲得營收、醫院增加產值、石油公司多賣了汽油,國家的名目GDP因為阿強的不幸而顯著「成長」了!
同時,作者也點出了「伊斯特林悖論」(幸福快樂悖論):收入的增加在初期確實能提升幸福,但當基本需求滿足後,絕對財富的增長與幸福感便不再呈現正相關。GDP這台只會運算的機器,忠實記錄了金錢的流動,卻完全無法捕捉心靈價值的幸福,更常常忽略了環境污染與精神健康的「隱性折舊成本」。
這100個總經關鍵問題,在安柏姐的筆下化為有血有肉的生活日常。本書不僅提供了一套客觀分析政府政策、看懂國際政經新聞的科學指引,更是一本溫暖的生涯與財務規劃指南。它引導讀者從自身的角度出發,在面對每一次投資、消費或職涯抉擇時,都能不被市場雜訊干擾,為自己做出更聰明、更自主的理性選擇。
本書特色
●無門檻,將艱澀總經轉化為「巷口排骨飯」的生活直覺
本書徹底擺脫了傳統學術書中令人望而生畏的模型與公式,只保留基礎的數學運算。作者從讀者天天都會接觸的生活場景切入,例如:為什麼戰爭在遥遠的國外,我家巷口的排骨飯卻要漲價?為什麼政府普發一萬元,不直接發現金,而要發有期限的振興券?
零基礎讀者也能輕鬆無痛看懂總體經濟學。你不需要任何商學背景,就能透過書中生動的比喻,迅速建立清晰的經濟學思維。從此,你閱讀財經新聞時不再是一知半解,而是能一眼看穿社會現象與政策背後的本質。
●操盤長近30年實戰精髓,帶你掌握利率與資產配置的「財富防禦網」
作者安柏姐以其近30年的金融實戰經驗,將總經數據與個人資產防禦深度結合。書中精準剖析了通膨環境下我們如何被「隱形小偷」蠶食購買力,詳解央行「升息與降息」對房貸、存款的直接影響,並教導讀者如何在繁榮、衰退、蕭條、復甦的景氣循環中調整資產配置。
學會利用總經視野守護並增值自己的財富。你將學會利用費雪方程式看清「實質利率」的真相,在通膨與升息浪潮中,避開高風險投機資產,主動做好家庭現金流的壓力測試,讓資產跑贏貨幣貶值的速度。
●獨家設計「這與我們的生活有什麼關係」及「想一想」,引導跨期決策與職涯防禦
不同於一般知識單向灌輸的書籍,本書在每個總經問題後,皆獨家設計了「這跟我們的生活有什麼關係」與「想一想」兩個思考單元。引導讀者將宏觀的經濟政策連結至微觀的個人生涯決策,例如:思考斜槓、零工經濟對個人緊急預備金的影響,以及AI科技浪潮下如何提升個人專業的「不可替代性」。
將總經知識轉化為個人職涯與生涯規劃的「儀表板」。本書能引導你從自身利益出發,重新審視工作、儲蓄與投資的跨期平衡,在面對職涯轉折、購屋房貸或生涯理財規劃時,都能為自己做出更具抗風險能力的自主決策。
贈品
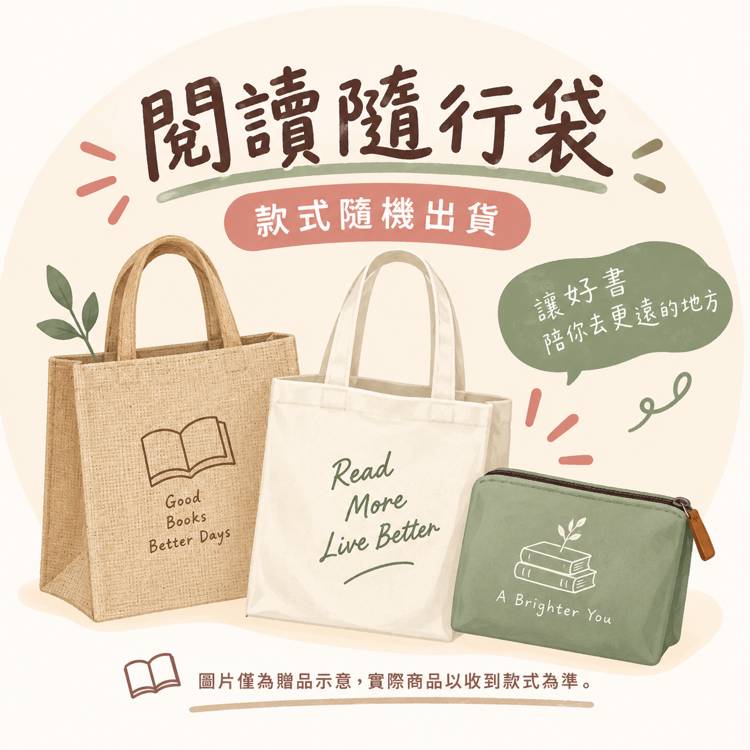
指定商品滿$888即贈 閱讀隨行袋(款式隨機)
凡全站商品單筆訂單滿888元,即送「閱讀隨行袋」1個,款式隨機出貨。(數量有限,送完為止)
※ 海外訂單恕不提供贈品。
贈品已送完
配送方式
-
台灣
- 國內宅配:本島、離島
-
到店取貨:
 不限金額免運費


-
海外
- 國際快遞:全球
-
港澳店取:


詳細資料
詳細資料
-
- 語言
- 中文繁體
- 裝訂
- 紙本平裝
-
- ISBN
- 9786267888247
- 分級
- 普通級
-
- 頁數
- 320
- 商品規格
- 18開17*23cm
-
- 出版地
- 台灣
- 適讀年齡
- 全齡適讀
-
- 注音
- 級別
訂購/退換貨須知
加入金石堂 LINE 官方帳號『完成綁定』,隨時掌握出貨動態:
提醒您!!
金石堂及銀行均不會請您操作ATM! 如接獲電話要求您前往ATM提款機,請不要聽從指示,以免受騙上當!
退換貨須知:
**提醒您,鑑賞期不等於試用期,退回商品須為全新狀態**
-
依據「消費者保護法」第19條及行政院消費者保護處公告之「通訊交易解除權合理例外情事適用準則」,以下商品購買後,除商品本身有瑕疵外,將不提供7天的猶豫期:
- 易於腐敗、保存期限較短或解約時即將逾期。(如:生鮮食品)
- 依消費者要求所為之客製化給付。(客製化商品)
- 報紙、期刊或雜誌。(含MOOK、外文雜誌)
- 經消費者拆封之影音商品或電腦軟體。
- 非以有形媒介提供之數位內容或一經提供即為完成之線上服務,經消費者事先同意始提供。(如:電子書、電子雜誌、下載版軟體、虛擬商品…等)
- 已拆封之個人衛生用品。(如:內衣褲、刮鬍刀、除毛刀…等)
- 若非上列種類商品,均享有到貨7天的猶豫期(含例假日)。
- 辦理退換貨時,商品(組合商品恕無法接受單獨退貨)必須是您收到商品時的原始狀態(包含商品本體、配件、贈品、保證書、所有附隨資料文件及原廠內外包裝…等),請勿直接使用原廠包裝寄送,或於原廠包裝上黏貼紙張或書寫文字。
- 退回商品若無法回復原狀,將請您負擔回復原狀所需費用,嚴重時將影響您的退貨權益。


商品評價