



超圖解金融保險與節稅規劃三部曲:遺產申報與保險課稅案例解析


-
 預計最高可得金幣15點
?
可100%折抵
活動加倍另計 -
HAPPY GO享100累1點 4點抵1元 折抵無上限
-
分類:追蹤? 追蹤分類後,您會在第一時間收到分類新品通知。
- 作者: 高震宇、蔡志欣、楊智凱 追蹤 ? 追蹤作者後,您會在第一時間收到作者新書通知。
- 出版社: 五南 追蹤 ? 追蹤出版社後,您會在第一時間收到出版社新書通知。
- 出版日:2026/11/28
活動訊息
第48次中小學生讀物選介

2026年11月金石堂強力推薦

金石堂閱讀週年慶第二波

I人理財(限量附贈金句書籤):不看盤、不盲從的財富階梯實戰法則

內容簡介
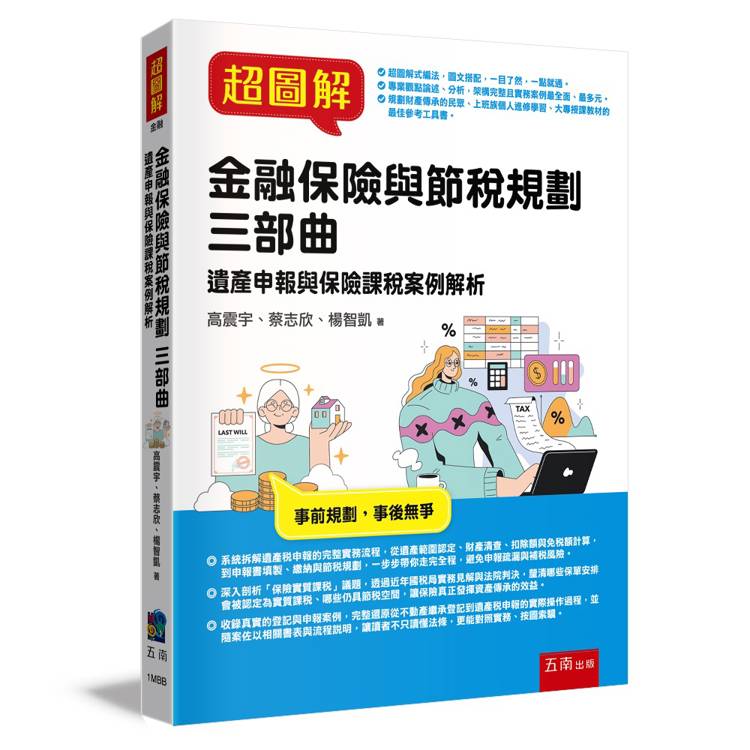
#超圖解式編法,圖文搭配,一目了然,一點就通。
#專業觀點論述、分析,架構完整且實務案例最全面、最多元。
#規劃財產傳承的民眾、上班族個人進修學習、大專授課教材的最佳參考工具書。
\事前規劃,事後無爭/
→ 系統拆解遺產稅申報的完整實務流程,從遺產範圍認定、財產清查、扣除額與免稅額計算,到申報書填製、繳納與節稅規劃,一步步帶你走完全程,避免申報疏漏與補稅風險。
→ 深入剖析「保險實質課稅」議題,透過近年國稅局實務見解與法院判決,釐清哪些保單安排會被認定為實質課稅、哪些仍具節稅空間,讓保險真正發揮資產傳承的效益。
→ 收錄真實的登記與申報案例,完整還原從不動產繼承登記到遺產稅申報的實際操作過程,並隨案佐以相關書表與流程說明,讓讀者不只讀懂法條,更能對照實務、按圖索驥。
「破解法規誤區,有效應對繼承與財產規劃」
隨著臺灣社會高齡化加速與家庭結構轉變,許多人面臨財產傳承的困惑與挑戰。本書透過問答形式,將複雜的法律議題轉化為易於理解的實用指南,協助正面臨或即將面對繼承與資產規劃需求的社會大眾,特別是中高齡族群在規劃過程中能夠按圖索驥、有章可循,減少因資訊不足或誤解法規所導致的錯誤安排。
書中內容適合中高齡正在規劃財產傳承的民眾、面臨繼承問題的家庭成員,從事法律實務的地政士、不動產經紀人、金融理專、保險從業人員等專業人士,以及大專院校作為民法繼承編、財產規劃、家庭財務管理與高齡社會議題等課程的教材。無論是專業需求或自我學習,本書都能提供讀者實用且深入的參考資訊,協助解決實際面臨的繼承與財產規劃問題。
#專業觀點論述、分析,架構完整且實務案例最全面、最多元。
#規劃財產傳承的民眾、上班族個人進修學習、大專授課教材的最佳參考工具書。
\事前規劃,事後無爭/
→ 系統拆解遺產稅申報的完整實務流程,從遺產範圍認定、財產清查、扣除額與免稅額計算,到申報書填製、繳納與節稅規劃,一步步帶你走完全程,避免申報疏漏與補稅風險。
→ 深入剖析「保險實質課稅」議題,透過近年國稅局實務見解與法院判決,釐清哪些保單安排會被認定為實質課稅、哪些仍具節稅空間,讓保險真正發揮資產傳承的效益。
→ 收錄真實的登記與申報案例,完整還原從不動產繼承登記到遺產稅申報的實際操作過程,並隨案佐以相關書表與流程說明,讓讀者不只讀懂法條,更能對照實務、按圖索驥。
「破解法規誤區,有效應對繼承與財產規劃」
隨著臺灣社會高齡化加速與家庭結構轉變,許多人面臨財產傳承的困惑與挑戰。本書透過問答形式,將複雜的法律議題轉化為易於理解的實用指南,協助正面臨或即將面對繼承與資產規劃需求的社會大眾,特別是中高齡族群在規劃過程中能夠按圖索驥、有章可循,減少因資訊不足或誤解法規所導致的錯誤安排。
書中內容適合中高齡正在規劃財產傳承的民眾、面臨繼承問題的家庭成員,從事法律實務的地政士、不動產經紀人、金融理專、保險從業人員等專業人士,以及大專院校作為民法繼承編、財產規劃、家庭財務管理與高齡社會議題等課程的教材。無論是專業需求或自我學習,本書都能提供讀者實用且深入的參考資訊,協助解決實際面臨的繼承與財產規劃問題。
目錄
第一篇 基礎篇
Chapter 1 遺產稅總論
1-1 憲法第19條:租稅法定主義
1-2 稅捐稽徵法的補充功能
1-3 稅捐稽徵法及特別法依據
1-4 救濟程序
1-5 民法與信託法補充
Chapter 2 被繼承人與繼承人的認定
2-1 遺產稅的課稅範圍與納稅義務人
2-2 共同納稅義務(納稅義務的特性)
2-3 被繼承人的死亡事實認定
2-4 限定繼承
2-5 拋棄繼承
Chapter 3 各種遺產稅不適用試算情形
3-1 各種遺產稅不適用試算情形
3-2 有適用試算以外的財產或扣除額(例如:海外資產、無記名可轉讓定期存單等)
3-3 死亡前二年內贈與配偶、各順序法定繼承人或其配偶財產
3-4 死亡前二年內出售不動產價值大於500萬元(以土地公告現值及房屋評定現值計算)
3-5 國稅局系統顯示有保管箱紀錄
3-6 金融機構回覆不完整
3-7 金融機構更正回覆
Chapter 4 申報期限及注意事項
4-1 申報期限考量
4-2 特殊資產(如保管箱)之時間考量
4-3 延期申報申請
4-4 實務注意事項
Chapter 5 死亡時之財產清單及金融遺產清單說明
5-1 國稅局可取得的所得資料來源(參照圖5-1-1 ∼ 5-5-1)
5-2 所得資料清單
5-3 遺產稅死亡前二年有償移轉不動產明細
5-4 全國贈與資料清單
5-5 遺產稅信託課稅資料參考清單
5-6 遺產稅繳納
第二篇 遺產項目篇
Chapter 6 不動產遺產
6-1 土地的申報與估價
6-2 土地持分的計算
6-3 特殊土地類型(農地、公設保留地、違章占用、設定地上權、375租約、其他等)
6-4 地上物
6-5 建物
Chapter 7 金融資產遺產
7-1 金融資產遺產種類
7-2 銀行存款
7-3 股票及有價證券(上市、上櫃、興櫃、受益憑證〔基金〕、ETF、未上市、未上櫃股票、債券⋯⋯)
7-4 保險
7-5 保險箱
7-6 其他(黃金存摺、電子支付帳戶餘額、虛擬貨幣〔加密貨幣〕、股權憑證、認股權證)
Chapter 8 債權與其他財產權利
8-1 債權
8-2 呆帳債權之核減申請
8-3 其他財產權利(遺產稅申報說明)
8-4 房屋設有「抵押權」(有房貸及房貸壽險)
Chapter 9 死亡前二年內贈與財產
9-1 死亡前二年內贈與的立法意旨
9-2 財產價值的計算標準
9-3 二年期間的計算
9-4 財政部最新遺產及贈與稅法修法公告
第三篇 扣除額篇
Chapter 10 一般扣除額
10-1 免稅額
10-2 扣除額
10-3 額度動態調整與繼承權之關聯性
10-4 特殊情形
10-5 身心障礙扣除額
10-6 扶養事實的認定
Chapter 11 特殊扣除額
11-1 農業用地的扣除額
11-2 死亡前6 ∼ 9年繼承財產已納遺產稅扣除額
11-3 公共設施保留地扣除額
11-4 配偶剩餘財產差額分配請求權
Chapter 12 債務與費用扣除額
12-1 死亡前未償債務
12-2 不得扣除的債務類型
第四篇 不計入遺產與扣抵稅額篇
Chapter 13 不計入遺產總額的財產
13-1 遺產及贈與稅法第16條:不計入遺產總額之項目
Chapter 14 國稅局查核實務「死亡前二年之醫療費用支出 × 保險給付」
14-1 查核實務
Chapter 15 保險在遺產稅規劃中的法律定位與課稅結構
15-1 我國法源依據
15-2 比較法之佐證—保險之契約型財產權性質
15-3 理論結構分析
15-4 在遺產稅法上的意義
Chapter 16 國稅局如何審查保險
16-1 保險何時屬於遺產總額
16-2 何時屬於不計入遺產總額
Chapter 17 實質課稅中實質認定經濟實質之判決文整理
17-1 最高行政法院102年度判字第227號判決
17-2 最高行政法院103年度判字第201號判決
17-3 臺北高等行政法院101年度訴字第1954號判決
Chapter 1 遺產稅總論
1-1 憲法第19條:租稅法定主義
1-2 稅捐稽徵法的補充功能
1-3 稅捐稽徵法及特別法依據
1-4 救濟程序
1-5 民法與信託法補充
Chapter 2 被繼承人與繼承人的認定
2-1 遺產稅的課稅範圍與納稅義務人
2-2 共同納稅義務(納稅義務的特性)
2-3 被繼承人的死亡事實認定
2-4 限定繼承
2-5 拋棄繼承
Chapter 3 各種遺產稅不適用試算情形
3-1 各種遺產稅不適用試算情形
3-2 有適用試算以外的財產或扣除額(例如:海外資產、無記名可轉讓定期存單等)
3-3 死亡前二年內贈與配偶、各順序法定繼承人或其配偶財產
3-4 死亡前二年內出售不動產價值大於500萬元(以土地公告現值及房屋評定現值計算)
3-5 國稅局系統顯示有保管箱紀錄
3-6 金融機構回覆不完整
3-7 金融機構更正回覆
Chapter 4 申報期限及注意事項
4-1 申報期限考量
4-2 特殊資產(如保管箱)之時間考量
4-3 延期申報申請
4-4 實務注意事項
Chapter 5 死亡時之財產清單及金融遺產清單說明
5-1 國稅局可取得的所得資料來源(參照圖5-1-1 ∼ 5-5-1)
5-2 所得資料清單
5-3 遺產稅死亡前二年有償移轉不動產明細
5-4 全國贈與資料清單
5-5 遺產稅信託課稅資料參考清單
5-6 遺產稅繳納
第二篇 遺產項目篇
Chapter 6 不動產遺產
6-1 土地的申報與估價
6-2 土地持分的計算
6-3 特殊土地類型(農地、公設保留地、違章占用、設定地上權、375租約、其他等)
6-4 地上物
6-5 建物
Chapter 7 金融資產遺產
7-1 金融資產遺產種類
7-2 銀行存款
7-3 股票及有價證券(上市、上櫃、興櫃、受益憑證〔基金〕、ETF、未上市、未上櫃股票、債券⋯⋯)
7-4 保險
7-5 保險箱
7-6 其他(黃金存摺、電子支付帳戶餘額、虛擬貨幣〔加密貨幣〕、股權憑證、認股權證)
Chapter 8 債權與其他財產權利
8-1 債權
8-2 呆帳債權之核減申請
8-3 其他財產權利(遺產稅申報說明)
8-4 房屋設有「抵押權」(有房貸及房貸壽險)
Chapter 9 死亡前二年內贈與財產
9-1 死亡前二年內贈與的立法意旨
9-2 財產價值的計算標準
9-3 二年期間的計算
9-4 財政部最新遺產及贈與稅法修法公告
第三篇 扣除額篇
Chapter 10 一般扣除額
10-1 免稅額
10-2 扣除額
10-3 額度動態調整與繼承權之關聯性
10-4 特殊情形
10-5 身心障礙扣除額
10-6 扶養事實的認定
Chapter 11 特殊扣除額
11-1 農業用地的扣除額
11-2 死亡前6 ∼ 9年繼承財產已納遺產稅扣除額
11-3 公共設施保留地扣除額
11-4 配偶剩餘財產差額分配請求權
Chapter 12 債務與費用扣除額
12-1 死亡前未償債務
12-2 不得扣除的債務類型
第四篇 不計入遺產與扣抵稅額篇
Chapter 13 不計入遺產總額的財產
13-1 遺產及贈與稅法第16條:不計入遺產總額之項目
Chapter 14 國稅局查核實務「死亡前二年之醫療費用支出 × 保險給付」
14-1 查核實務
Chapter 15 保險在遺產稅規劃中的法律定位與課稅結構
15-1 我國法源依據
15-2 比較法之佐證—保險之契約型財產權性質
15-3 理論結構分析
15-4 在遺產稅法上的意義
Chapter 16 國稅局如何審查保險
16-1 保險何時屬於遺產總額
16-2 何時屬於不計入遺產總額
Chapter 17 實質課稅中實質認定經濟實質之判決文整理
17-1 最高行政法院102年度判字第227號判決
17-2 最高行政法院103年度判字第201號判決
17-3 臺北高等行政法院101年度訴字第1954號判決
序/導讀
臺灣已經快步走向超高齡社會。戰後嬰兒潮世代辛苦累積數十年的房產、存款、股票與保單,也陸續到了必須交給下一代的時候。我們經常談到「大繼承時代」,但它其實已經發生,而且會逐漸成為許多家庭不得不面對的課題。
財產傳承並不是把名下資產留給子女,就算完成了規劃。真正辦理時,問題才會一個接著一個出現:遺產稅應如何申報?保險金是否一定免稅?哪些投保安排可能被國稅局依實質課稅原則調整?遺產稅繳不出來時,名下的不動產能否拿來抵繳?
這些問題看起來都是法令與申報技術,實際影響的卻是整個家庭。多年來,我們在不動產估價、地政及財產傳承案件中,看過不少當事人原本是出於好意,希望照顧配偶或子女,最後卻因為對法令、函釋或課稅方式的理解有落差,引發補稅、裁罰及繼承人之間的爭執。有些案件甚至一路進入行政救濟或民事訴訟。這些經驗讓我們更深刻地體會到,傳承規劃不能只看資產如何移轉,也必須把稅務、法律及家族關係一起納入考量。
因此,我們將多年授課、實務工作與研究所累積的資料重新整理,完成《超圖解金融保險與節稅規劃三部曲》。本書是三部曲的最終章,內容集中在兩個實務上最常遇到、也最容易發生誤解的主題:遺產稅申報與保險課稅。
在遺產稅與保險課稅的領域,法條只是起點。真正困難的地方,往往藏在財政部函釋、行政法院判決及個案事實的認定之中。相同的保險安排,可能因投保時間、被保險人的健康狀況、保費來源及受益人的設計不同,而產生完全不同的課稅結果。若只背誦條文,卻沒有理解國稅局判斷案件的方式,實際處理時仍然很容易出錯。
為了讓讀者更容易掌握這些問題,我們在書中使用圖表、流程與案例,說明申報程序及課稅判斷的重點。案例多取材自實務上曾經發生的爭議,再依寫作需要調整人物與情節;書中引用的函釋、判決與法令資料,也盡可能逐一核對。我們的目的不是把所有條文搬進書裡,而是希望讀者遇到類似問題時,知道應該先確認哪些事實、檢查哪些文件,以及哪些安排可能隱藏風險。
這本書主要寫給站在財富傳承第一線的保險顧問、地政士、銀行理財專員及其他專業工作者,也寫給正在思考自己或家族財產安排的讀者。專業工作者可以將它作為處理案件及與客戶溝通時的參考;一般讀者也可以透過案例,了解保單、遺產與稅負之間的關係。
我們始終認為,好的傳承規劃,不只是節省多少稅負,更重要的是讓財產依照當事人的想法,妥善照顧真正想照顧的人。如果這本書能協助讀者提早發現問題,在申報或規劃時少犯一個錯誤,也就達到了我們撰寫本書的目的。
謹以此書,獻給每一個正在思考如何把財產、責任與心意交給下一代的家庭。
高震宇、蔡志欣、楊智凱
財產傳承並不是把名下資產留給子女,就算完成了規劃。真正辦理時,問題才會一個接著一個出現:遺產稅應如何申報?保險金是否一定免稅?哪些投保安排可能被國稅局依實質課稅原則調整?遺產稅繳不出來時,名下的不動產能否拿來抵繳?
這些問題看起來都是法令與申報技術,實際影響的卻是整個家庭。多年來,我們在不動產估價、地政及財產傳承案件中,看過不少當事人原本是出於好意,希望照顧配偶或子女,最後卻因為對法令、函釋或課稅方式的理解有落差,引發補稅、裁罰及繼承人之間的爭執。有些案件甚至一路進入行政救濟或民事訴訟。這些經驗讓我們更深刻地體會到,傳承規劃不能只看資產如何移轉,也必須把稅務、法律及家族關係一起納入考量。
因此,我們將多年授課、實務工作與研究所累積的資料重新整理,完成《超圖解金融保險與節稅規劃三部曲》。本書是三部曲的最終章,內容集中在兩個實務上最常遇到、也最容易發生誤解的主題:遺產稅申報與保險課稅。
在遺產稅與保險課稅的領域,法條只是起點。真正困難的地方,往往藏在財政部函釋、行政法院判決及個案事實的認定之中。相同的保險安排,可能因投保時間、被保險人的健康狀況、保費來源及受益人的設計不同,而產生完全不同的課稅結果。若只背誦條文,卻沒有理解國稅局判斷案件的方式,實際處理時仍然很容易出錯。
為了讓讀者更容易掌握這些問題,我們在書中使用圖表、流程與案例,說明申報程序及課稅判斷的重點。案例多取材自實務上曾經發生的爭議,再依寫作需要調整人物與情節;書中引用的函釋、判決與法令資料,也盡可能逐一核對。我們的目的不是把所有條文搬進書裡,而是希望讀者遇到類似問題時,知道應該先確認哪些事實、檢查哪些文件,以及哪些安排可能隱藏風險。
這本書主要寫給站在財富傳承第一線的保險顧問、地政士、銀行理財專員及其他專業工作者,也寫給正在思考自己或家族財產安排的讀者。專業工作者可以將它作為處理案件及與客戶溝通時的參考;一般讀者也可以透過案例,了解保單、遺產與稅負之間的關係。
我們始終認為,好的傳承規劃,不只是節省多少稅負,更重要的是讓財產依照當事人的想法,妥善照顧真正想照顧的人。如果這本書能協助讀者提早發現問題,在申報或規劃時少犯一個錯誤,也就達到了我們撰寫本書的目的。
謹以此書,獻給每一個正在思考如何把財產、責任與心意交給下一代的家庭。
高震宇、蔡志欣、楊智凱
試閱
1-1 憲法第 19 條:租稅法定主義
「人民有納稅之義務」這短短一句話,確立了租稅法定主義的憲政基礎。
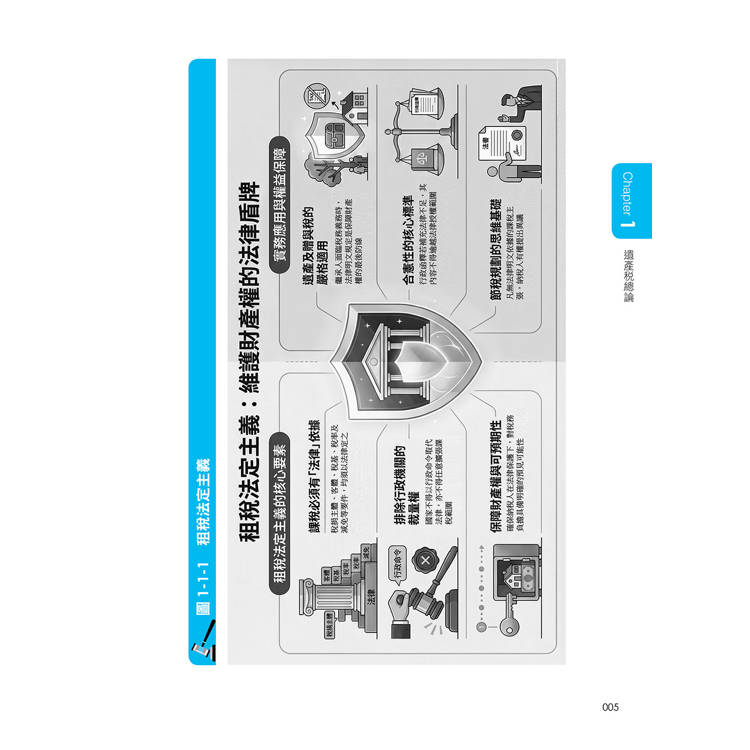
1. 課稅必須有法律依據
國家不得任意課稅,一切稅捐的主體、客體、稅基、稅率、減免等要素,均須以法律定之,不得以行政命令取代。這也是《遺產及贈與稅法》必須以「法律」形式存在的根本原因。
2. 人民有依法納稅的義務,亦有不被違法課稅的權利
租稅法律主義不僅要求課稅有法律依據,更要求法律內容須明確,以保障人民的財產權與可預期性。
租稅法定主義看似簡單,卻是整個稅法最基本的體系。在遺產稅實務中,這項原則的意義尤為深遠。繼承人往往在毫無準備的情況下驟然面對龐大的稅捐義務,若國家得以行政命令任意擴張課稅範圍或增加稅務負擔,則人民的財產權保障將形同虛設。正因如此,《遺產及贈與稅法》,針對每一項課稅構成要件,包括何謂「遺產」、何種財產應計入遺產總額、哪些得扣除、稅率如何計算,均須在法律層次明確規定,而非授權主管機關自行裁量。
然而,實務上仍常見爭議地帶,例如:人壽保險死亡給付是否應計入遺產、境外資產如何認定、視同贈與的範圍等,往往需要靠大法官解釋或行政函釋加以補充。這些補充解釋的合憲性,正是以「不得逾越法律授權範圍」為核心標準。對繼承人、專門職業技術人員及遺產規劃顧問而言,深刻理解租稅法定主義,不僅是學術上的認識,更是在協助客戶進行節稅規劃時,判斷某一安排是否具備法律正當性的思維基礎。凡無明文依據的課稅主張,納稅人均有權提出異議,這正是本單元最重要的實務啟示。
1-2 稅捐稽徵法的補充功能
凡《遺產及贈與稅法》未規定之程序事項,回歸《稅捐稽徵法》補充,主要包含:
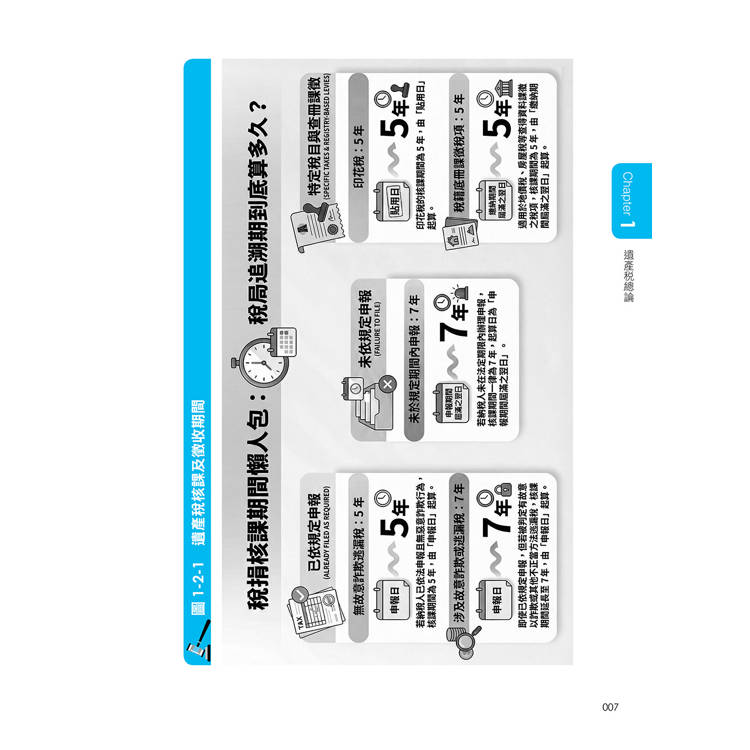
一、核課期間(稅捐稽徵法§21)
1. 已依照規定申報,無故意詐欺或逃漏稅:申報日起算5年。
2. 已依照規定申報,但有故意詐欺或逃漏稅:申報日起算7年。
3. 未申報或漏報:申報屆滿翌日起算7年。
4. 違反核課期間之課稅處分,納稅人得主張無效。
二、徵收期間(§23)
稅捐開徵後,國家必須在5 年內執行徵收,逾期不得再行徵收。
三、加計利息(§38)
申請復查或行政救濟期間,若最終仍須補繳,應加計利息,以反映資金時間成本,避免人民濫用救濟程序拖延繳稅。
四、保全措施(§24)
稅捐機關認為納稅人有逃漏稅之虞,得聲請法院假扣押遺產,防止財產流失。
《稅捐稽徵法》在遺產稅體系中扮演著「程序憲法」的角色,其重要性絕不亞於實體稅法本身。核課期間的規定,本質上是一種「稅捐時效」制度,目的在於使法律關係早日確定,保障人民不致無限期處於被補稅的不安狀態。在實務操作上,是否如實申報至關重要:誠實申報者,國稅局僅有5年核課期間;一旦被認定為漏報涉及故意詐欺或逃漏稅或未申報,則期間延長為7年,且追稅壓力將大幅增加。
徵收期間則是另一道保障。即使核課確定,國家仍須在5年內積極執行徵收,否則徵收權消滅,具有維護社會公平的重要實務意義。保全措施的假扣押制度,則是國家為防止惡意移轉財產所設的反制手段,常見於繼承人在申報前大量處分遺產的情形。對規劃者而言,協助客戶在申報前妥善安排資產,既應合法符合節稅目的,更須避免濫用法律形式規避稅負的風險,需要在合法節稅、資產保全及傳承風險之間審慎拿捏分寸。
「人民有納稅之義務」這短短一句話,確立了租稅法定主義的憲政基礎。
1. 課稅必須有法律依據
國家不得任意課稅,一切稅捐的主體、客體、稅基、稅率、減免等要素,均須以法律定之,不得以行政命令取代。這也是《遺產及贈與稅法》必須以「法律」形式存在的根本原因。
2. 人民有依法納稅的義務,亦有不被違法課稅的權利
租稅法律主義不僅要求課稅有法律依據,更要求法律內容須明確,以保障人民的財產權與可預期性。
租稅法定主義看似簡單,卻是整個稅法最基本的體系。在遺產稅實務中,這項原則的意義尤為深遠。繼承人往往在毫無準備的情況下驟然面對龐大的稅捐義務,若國家得以行政命令任意擴張課稅範圍或增加稅務負擔,則人民的財產權保障將形同虛設。正因如此,《遺產及贈與稅法》,針對每一項課稅構成要件,包括何謂「遺產」、何種財產應計入遺產總額、哪些得扣除、稅率如何計算,均須在法律層次明確規定,而非授權主管機關自行裁量。
然而,實務上仍常見爭議地帶,例如:人壽保險死亡給付是否應計入遺產、境外資產如何認定、視同贈與的範圍等,往往需要靠大法官解釋或行政函釋加以補充。這些補充解釋的合憲性,正是以「不得逾越法律授權範圍」為核心標準。對繼承人、專門職業技術人員及遺產規劃顧問而言,深刻理解租稅法定主義,不僅是學術上的認識,更是在協助客戶進行節稅規劃時,判斷某一安排是否具備法律正當性的思維基礎。凡無明文依據的課稅主張,納稅人均有權提出異議,這正是本單元最重要的實務啟示。
1-2 稅捐稽徵法的補充功能
凡《遺產及贈與稅法》未規定之程序事項,回歸《稅捐稽徵法》補充,主要包含:
一、核課期間(稅捐稽徵法§21)
1. 已依照規定申報,無故意詐欺或逃漏稅:申報日起算5年。
2. 已依照規定申報,但有故意詐欺或逃漏稅:申報日起算7年。
3. 未申報或漏報:申報屆滿翌日起算7年。
4. 違反核課期間之課稅處分,納稅人得主張無效。
二、徵收期間(§23)
稅捐開徵後,國家必須在5 年內執行徵收,逾期不得再行徵收。
三、加計利息(§38)
申請復查或行政救濟期間,若最終仍須補繳,應加計利息,以反映資金時間成本,避免人民濫用救濟程序拖延繳稅。
四、保全措施(§24)
稅捐機關認為納稅人有逃漏稅之虞,得聲請法院假扣押遺產,防止財產流失。
《稅捐稽徵法》在遺產稅體系中扮演著「程序憲法」的角色,其重要性絕不亞於實體稅法本身。核課期間的規定,本質上是一種「稅捐時效」制度,目的在於使法律關係早日確定,保障人民不致無限期處於被補稅的不安狀態。在實務操作上,是否如實申報至關重要:誠實申報者,國稅局僅有5年核課期間;一旦被認定為漏報涉及故意詐欺或逃漏稅或未申報,則期間延長為7年,且追稅壓力將大幅增加。
徵收期間則是另一道保障。即使核課確定,國家仍須在5年內積極執行徵收,否則徵收權消滅,具有維護社會公平的重要實務意義。保全措施的假扣押制度,則是國家為防止惡意移轉財產所設的反制手段,常見於繼承人在申報前大量處分遺產的情形。對規劃者而言,協助客戶在申報前妥善安排資產,既應合法符合節稅目的,更須避免濫用法律形式規避稅負的風險,需要在合法節稅、資產保全及傳承風險之間審慎拿捏分寸。
贈品
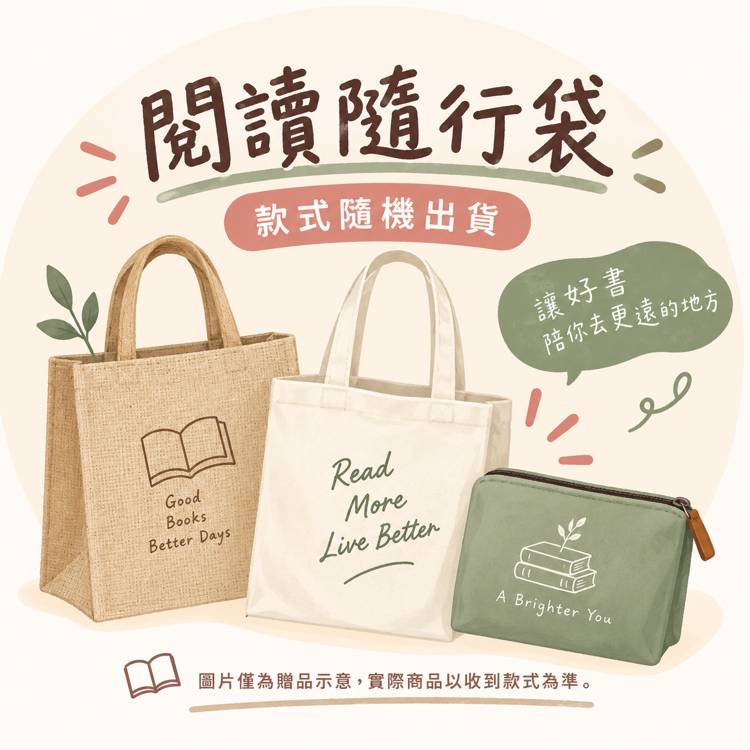
指定商品滿$888即贈 閱讀隨行袋(款式隨機)
凡全站商品單筆訂單滿888元,即送「閱讀隨行袋」1個,款式隨機出貨。(數量有限,送完為止)
※ 海外訂單恕不提供贈品。
贈品已送完
指定商品滿$3500即贈 小編私藏禮
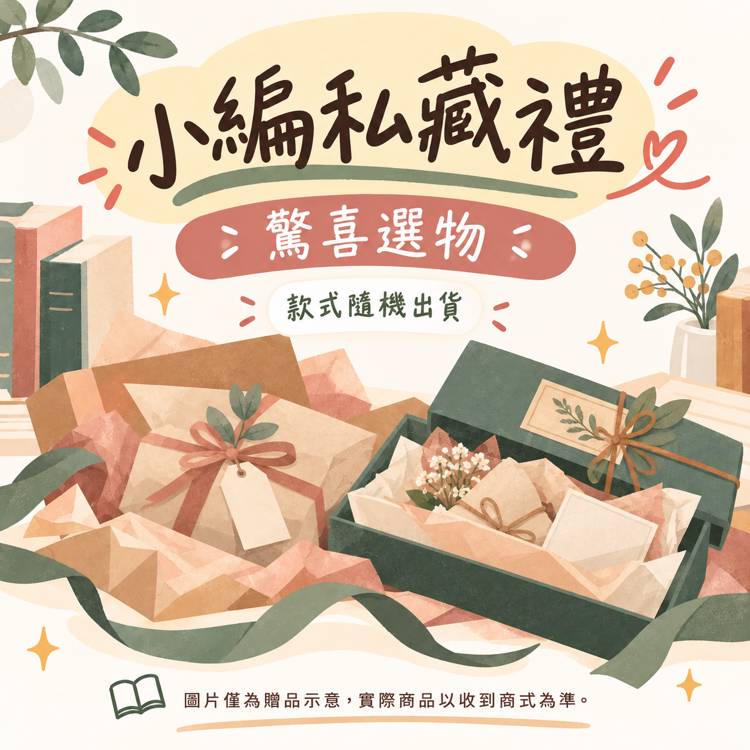
凡週年慶期間指定商品滿3500即贈小編私藏禮一份
※ 海外訂單恕不提供贈品。
贈品已送完
配送方式
-
台灣
- 國內宅配:本島、離島
-
到店取貨:
 不限金額免運費


-
海外
- 國際快遞:全球
-
港澳店取:


詳細資料
詳細資料
-
- 語言
- 中文繁體
- 裝訂
- 紙本平裝
-
- ISBN
- 9786264429627
- 分級
- 普通級
-
- 頁數
- 324
- 商品規格
- 23*17*1.60
-
- 出版地
- 台灣
- 適讀年齡
- 全齡適讀
-
- 注音
- 級別
訂購/退換貨須知
加入金石堂 LINE 官方帳號『完成綁定』,隨時掌握出貨動態:
提醒您!!
金石堂及銀行均不會請您操作ATM! 如接獲電話要求您前往ATM提款機,請不要聽從指示,以免受騙上當!
退換貨須知:
**提醒您,鑑賞期不等於試用期,退回商品須為全新狀態**
-
依據「消費者保護法」第19條及行政院消費者保護處公告之「通訊交易解除權合理例外情事適用準則」,以下商品購買後,除商品本身有瑕疵外,將不提供7天的猶豫期:
- 易於腐敗、保存期限較短或解約時即將逾期。(如:生鮮食品)
- 依消費者要求所為之客製化給付。(客製化商品)
- 報紙、期刊或雜誌。(含MOOK、外文雜誌)
- 經消費者拆封之影音商品或電腦軟體。
- 非以有形媒介提供之數位內容或一經提供即為完成之線上服務,經消費者事先同意始提供。(如:電子書、電子雜誌、下載版軟體、虛擬商品…等)
- 已拆封之個人衛生用品。(如:內衣褲、刮鬍刀、除毛刀…等)
- 若非上列種類商品,均享有到貨7天的猶豫期(含例假日)。
- 辦理退換貨時,商品(組合商品恕無法接受單獨退貨)必須是您收到商品時的原始狀態(包含商品本體、配件、贈品、保證書、所有附隨資料文件及原廠內外包裝…等),請勿直接使用原廠包裝寄送,或於原廠包裝上黏貼紙張或書寫文字。
- 退回商品若無法回復原狀,將請您負擔回復原狀所需費用,嚴重時將影響您的退貨權益。


商品評價
評價規範