


【電子書】誰是接班人?財富傳承的管理與規劃


-
 預計最高可得金幣10點
?
可100%折抵
活動加倍另計 -
HAPPY GO享100累1點 4點抵1元 折抵無上限

活動訊息
金石堂閱讀週年慶

6 吋 mooInk Chill 彩色電子書閱讀器 × 金馬63聯名紀念款

2026年10月金石堂強力推薦

第48次中小學生讀物選介

金石堂2026海外優惠:電子書

日花閃爍(十刷限量結穗版)

內容簡介
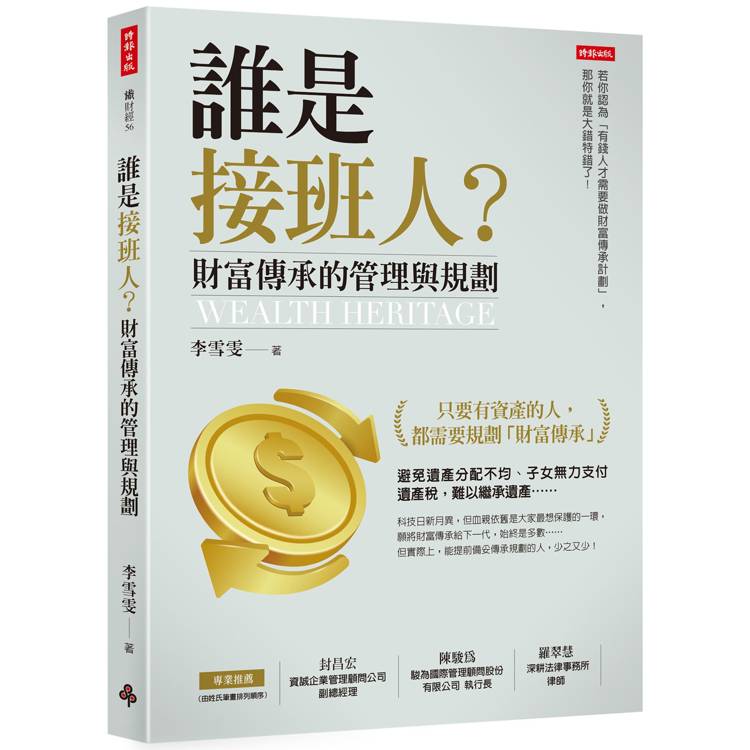
即便時序進入21世紀,但大多數的華人,依舊習慣將財富傳承給下一代,
包括自己手邊的現金、名下的房產、其他的投資項目等,
但實際上,能夠提前準備好傳承規劃的人少之又少!
然而,提前妥善規劃財富傳承計劃,
才是有效避免遺產分配不均、子女無力支付遺產稅,進而難以繼承遺產等問題。
……………………………………………………………………………
只要有資產的人,都需要規劃「財富傳承」!
如果你認為「有錢人才需要做財富傳承計劃」,
但其實這是大錯特錯的!
現代社會經常發生,親人之間因為分配遺產問題,導致家庭失和……,
更令人啼笑皆非的是,許多個案並非名下擁有龐大的遺產,但依舊搞到家人之間雞飛狗跳。
所以,無論資產多寡,提早做好自己的遺產規劃,才能為下一代解決許多煩惱。
包括自己手邊的現金、名下的房產、其他的投資項目等,
但實際上,能夠提前準備好傳承規劃的人少之又少!
然而,提前妥善規劃財富傳承計劃,
才是有效避免遺產分配不均、子女無力支付遺產稅,進而難以繼承遺產等問題。
……………………………………………………………………………
只要有資產的人,都需要規劃「財富傳承」!
如果你認為「有錢人才需要做財富傳承計劃」,
但其實這是大錯特錯的!
現代社會經常發生,親人之間因為分配遺產問題,導致家庭失和……,
更令人啼笑皆非的是,許多個案並非名下擁有龐大的遺產,但依舊搞到家人之間雞飛狗跳。
所以,無論資產多寡,提早做好自己的遺產規劃,才能為下一代解決許多煩惱。
目錄
推薦序1 封昌宏|讓你、我看到「資產傳承」的全貌……
推薦序2 陳駿為|傳達正確理念,對社會做出正面貢獻
推薦序3 羅翠慧|期許更多人從中獲益,圓滿人生
作者序 讓財富,留給最對的人!
……………………………………………………………………………………………….
前言 為何要提早進行資產規劃?
第一章、迷思……
迷思一、資產傳承時的唯一考量-稅
迷思二、有錢人才要考慮資產傳承,若獨身,更無須預做安排
迷思三、只考慮傳「給」的人,不考慮承「受」的人
迷思四、只傳「資產」,而非「財富」
迷思五、一招半式闖江湖,或只考慮到兒女這一代
迷思六、忽略其他隱形風險:留給自己的錢不夠多!
第二章、觀念:資產移轉的核心-人、分、管
人與分配
話說「管理」……
第三章、法律:與資產移轉有關的法條
遺產繼承vs.夫妻剩餘財產差額分配請求權
資產轉移的相關稅法
其他:《信託法》、《保險法》、《公司法》
第四章、實務規劃1:「財」、「產」必須分開看待
資產規劃的四大心態、技巧與關鍵點
資產移轉的六種高效策略
第五章、實務規劃2:資產轉移的工具、方法
工具1.生前贈與
工具2.遺囑
工具3.保險
工具4.信託
工具5.夫妻剩餘財產差額分配請求權
工具6.投資(控股)公司
工具7.閉鎖性股份有限公司
第六章、資產vs.工具的完美搭配
組合1.不動產
組合2.有價證券
組合3.現金
組合4.其他:有形的珠寶古董藝品,以及無形的著作權或專利權
試閱
為何要提早進行資產規劃?
在正常狀況下,一般人的財產,都是隨時地在跳動及移轉。有時,金額也許不會太大,例如日常的消費支出;但有時候,會是一個重大的投資理財決定,像是買股票、買不動產等。擁有現金的人會將現金,從某一個銀行的帳戶,移轉到特定的戶頭,以便換到一張台積電的股票,或是一間房子。這個時候,整體資產淨值與擁有者,並不會有所改變,只是資產的類型有所改變。
然而,有時還會有一種情形是:隨著資產的移轉,其名義上及法律上的所有權人,也將跟著進行變動。舉例來說,「擁有財產的人身故」、選擇「贈與他人」,或是「採法定財產制的夫妻離婚時」。
資產會大幅且被大筆移轉的風險
其實,凡事若不預做規劃,往往都會有風險??
當然,資產擁有者本就有絕對的權利,把屬於自己的財產權,「移轉」給他人,外人不會有任何置喙的餘地。只是,世間上常有些很無奈的事情是:除了虧損、被詐騙的金錢移轉外,很多人也許並不是那麼心甘情願地,將財產進行移轉,例如離婚後的另一半,索要自己一半的財產;又或是在頗為無奈的情形(例如身故)下,遇到有人橫刀劫財,像是政府進行課稅(遺產及贈與稅率,最低10% 起跳);甚至,還有自己不想給的人,突然半路跳出來說「自己有權分配財產」??
遇到以上的情形,假設沒有預做資產移轉的規劃,那麼,擁有資產的當事人,就可能會有以下的風險發生:
一、財產被政府課去大筆稅負,或盡數收歸國庫。
儘管目前遺產稅最高稅率,已經降到20%(最低是10%)。擁有者在沒有預做準備之下,一旦資產移轉之後,金額不但立刻少了1/5;假設沒有任何繼承人,連這剩下的4/5的一生努力所得,也將全都收歸國庫。
二、擁有繼承權的人爭產。
這裡的爭產,有可能是跟自己有血源關係的「血親」,也可能是自己的婚生子女,甚至是非婚生子女,在被繼承人過世之後,跳出來說「自己有權分一杯羹」。且更重要的是,這些有繼承權人的爭吵,可能是在被繼承人死後,但也同時可能發生在被繼承人重病之際,甚至是在平日,各繼承人間就已經開始「互相較勁」起來。更慘的,還有可能演變成家人對簿公堂、老死不相往來,或是互相砍殺的悲劇。
再根據內政部統計,2023 年台灣15 歲以上人口中,離婚或終止婚姻的人口比例達9.47%,離婚率高居亞洲第二。雖然大部分離婚以協議方式進行,但仍有不少夫妻因無法就財產分配、贍養費或子女撫養權等問題達成共識,最終選擇對簿公堂,導致昔日恩愛的佳偶「反目成仇」。特別是因為遺產的繼承,有「公同共有」的特殊性關係,各繼承人繼承遺產之後,必須先經過「遺產分割」的動作,才能順利取得「所有權屬於自己」的那一份(請見第三章的「繼承」篇)。所以,一旦沒有預做處理,就會更為加重繼承人之間的紛爭,以及無法分配問題。一般來說,個性會計較的繼承人,無論被繼承人分配得如何公平,都難以心滿意足;且這個世上,也並沒有100% 的真正公平可言。舉例來說,許多照顧父母比較多,或是住的比較近的子女,就認為父母的財產,不應該依繼承人數「公平分配」。但是,如果擁有資產的人,能預做準備及規劃、盡可能地做到公平,至少能夠確保自己的財產,都能照著自己的想法「徹底執行」。也才不致於發生之前媒體上偶見的案例-被繼承人死後十幾二十年,非但遺產糾紛還未塵埃落定,連下葬時間都遙遙無期。
三、遺產淨額過多,繼承人需繳大筆遺產稅;或是接收財產的人無力繳稅。
也許對政府來說,多繳一些遺產稅,也算是國民的一種「功在國家」的表現。不過,對於遺產很多的人來說,儘管最高稅率,已經從原先的最高50%,降到最高只有20%,但假設適用最高遺產稅稅率的遺產淨額(1.1242 億元)為例,至少要繳1,640 多萬元的遺產稅;假設以遺產淨額5,621萬多元(適用稅率為15%)為例,也要繳562萬多元的遺產稅;就算遺產淨額只有2,000萬元(適用稅率10%),也得繳200萬元的遺產稅。
而且,個人在採訪過程中,就聽聞許多擁有資產的父母大嘆:現在的年輕人,很多都是月光族。不要說上百萬的遺產稅繳不出來,一時要他們拿個十幾、二十萬元,恐怕都是困難之事。根據統計,2023 年全國有698 件,遺產淨額超過新台幣1 億元的大額案件、適用遺產稅最高稅率級距20%,只佔總實徵件數不到6%;如果以實徵案件遺產總額2,177.1億元來換算,平均每件則有近3.12億元。這麼一大筆的稅金,如果沒有事前進行規劃及準備,繼承人肯定是要變賣手中其他動產(例如有價證券)或不動產來支付。
四、傳承對象錯誤,待拿到資產後沒多久便敗光資產了。
特別是如果是早早,就將資產移轉給下一代,還可能面臨「被棄養」的命運。以上這類的場景,不但常出現在媒體版面,也同樣在左右鄰里之間聽聞。
可以這麼說,只要你不是破產上天堂,但凡有任何一丁點資產,都需要事先進行相關的移轉規劃。因為,提早規劃的優點,就是能夠解決以上所面臨的四大風險,讓擁有資產的人,既能合法節省稅捐、減少家族成員間的紛爭,以及最重要的「將資產,留給自己最重視(囑意),且『最能善用這筆資產,並能讓其發揚光大』的人」,也才能讓財富永遠傳承下去。
詳細資料
詳細資料
-
- 語言
- 中文繁體
- 裝訂
-
- ISBN
- 9786264193504
- 分級
- 普通級
-
- 頁數
- 216
- 商品規格
- 18開17*23cm
-
- 出版地
- 台灣
- 適讀年齡
- 全齡適讀
-
- 注音
- 級別
訂購/退換貨須知
加入金石堂 LINE 官方帳號『完成綁定』,隨時掌握出貨動態:
提醒您!!
金石堂及銀行均不會請您操作ATM! 如接獲電話要求您前往ATM提款機,請不要聽從指示,以免受騙上當!
購買須知:
使用金石堂電子書服務即為同意金石堂電子書服務條款。
電子書分為「金石堂(線上閱讀+APP)」及「Readmoo(兌換碼)」兩種:
- 請至會員中心→電子書服務「我的e書櫃」領取複製『兌換碼』至電子書服務商Readmoo進行兌換。
退換貨須知:
- 因版權保護,您在金石堂所購買的電子書僅能以金石堂專屬的閱讀軟體開啟閱讀,無法以其他閱讀器或直接下載檔案。
- 依據「消費者保護法」第19條及行政院消費者保護處公告之「通訊交易解除權合理例外情事適用準則」,非以有形媒介提供之數位內容或一經提供即為完成之線上服務,經消費者事先同意始提供。(如:電子書、電子雜誌、下載版軟體、虛擬商品…等),不受「網購服務需提供七日鑑賞期」的限制。為維護您的權益,建議您先使用「試閱」功能後再付款購買。


商品評價