重新檢視收支狀況
退休後,許多人會以「年金與退休金+動用存款」的方式支應平時開銷。除了日常生活費,還可能需要負擔長照、醫療、住宅修繕、家電汰換,以及婚喪喜慶、旅遊等額外支出。不妨預估一下,未來的生活大約需要多少錢。
已經退休的人,也可以重新記錄家庭收支,檢視目前的財務狀況。
1. 生活費原則上以年金支應,先確認預估金額
日常開銷原則上應以年金等固定收入支應。可透過相關機構的試算功能,查詢預估金額。
2. 掌握每月的支出
平時有記帳習慣的人,可列出每月各項支出(如餐飲費、居住費、日用品費、教育費、交際費、醫療費等)。若平時沒有這項習慣,不妨先持續記錄3至6個月,再計算各項花費的每月平均金額。
3. 比較年金金額與每月支出
掌握每月開銷後,比較年金(預估)金額與每月支出,找出兩者的差額,並思考哪些花費可以調整,以減少或消除收支赤字。隨著年齡增長,醫療費和長照費往往會增加,因此建議在仍有工作收入時,就有計畫的增加儲蓄,同時維持健康,盡可能延長工作年限,讓退休生活能更有餘裕。
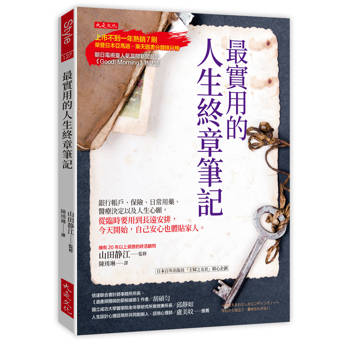
4. 善用本書盤點資產
利用本書,將存款、保險、不動產,以及未來預計領取的退休金等逐一列出,掌握好目前擁有的資產概況。同時,也別忘了將房貸等負債一併整理清楚。
在了解資產與負債狀況後,可進一步規畫退休儲蓄、重新檢視壽險等。若你已開始享受退休生活,也可藉此機會再次確認未來的財務安排。
試著算算看,退休後需要多少錢
與其只是擔心退休後的生活費,不如實際算一算需要多少資金。下頁以65歲退休、之後預估還有25年壽命為例進行估算;如果希望以活到100歲為目標,也可以改用35年來計算。
透過這樣的試算,也能更清楚了解,退休後希望將金錢運用在哪些方面。
1. 退休後生活費的不足金額
先估算退休後每個月光靠年金還差多少生活費,再用這個金額來計算。
每月不足金額___萬元×12個月×25年=___萬元
2. 自有住宅所需費用
包括房屋整修費用,以及每年的相關稅金等。
(房屋整修費___萬元+每年房屋稅、地價稅、管理費___萬元)×25年=___萬元
3. 長照與醫療費用
根據健康狀況和照顧方式而定,每人一年可能會花費數十萬元。
每人預估費用___萬元×___人=___萬元
4. 離世後所需費用
包括喪葬、整理住家等相關支出。
每人預估費用___萬元×___人=___萬元
5. 重要活動所需費用
例如旅行、換車、資助子女等支出。
↓
1+2+3+4+5=___萬元,另外可能還有其他支出
誰是法定繼承人?
配偶有繼承權;除了配偶之外,其他法定繼承人依下列順序繼承:
‧第一順位:直系血親卑親屬。子女優先;若子女在繼承開始前已過世或喪失繼承權,其子女可依法代位繼承。
‧第二順位:父母。
‧第三順位:兄弟姊妹。
‧第四順位:祖父母。
有前一順位的繼承人時,後一順位原則上不會繼承。
法定繼承順位與應繼分
「應繼分」是法律規定各繼承人原則上可分得的遺產比例;「特留分」則是即使透過遺囑改變分配方式,法律仍為特定繼承人保留的最低保障。如果沒有另外立遺囑,遺產原則上會依照法定繼承順位與應繼分來分配。以下是法定繼承人的順位與應繼分:
‧配偶+第一順位(直系血親卑親屬):由配偶與第一順位繼承人按人數平均分配。例如:配偶加3名子女,共4人,每人各得遺產的1/4。
‧配偶+第二順位(父母):配偶取得1/2,其餘1/2由父母平均分配。
‧配偶+第三順位(兄弟姊妹):配偶取得1/2,其餘1/2由兄弟姊妹平均分配。
‧配偶+第四順位(祖父母):配偶取得2/3,其餘1/3由祖父母平均分配。
‧只有配偶:由配偶繼承全部遺產。
‧沒有配偶:由順位最優先的繼承人按人數平均分配。
退休後,許多人會以「年金與退休金+動用存款」的方式支應平時開銷。除了日常生活費,還可能需要負擔長照、醫療、住宅修繕、家電汰換,以及婚喪喜慶、旅遊等額外支出。不妨預估一下,未來的生活大約需要多少錢。
已經退休的人,也可以重新記錄家庭收支,檢視目前的財務狀況。
1. 生活費原則上以年金支應,先確認預估金額
日常開銷原則上應以年金等固定收入支應。可透過相關機構的試算功能,查詢預估金額。
2. 掌握每月的支出
平時有記帳習慣的人,可列出每月各項支出(如餐飲費、居住費、日用品費、教育費、交際費、醫療費等)。若平時沒有這項習慣,不妨先持續記錄3至6個月,再計算各項花費的每月平均金額。
3. 比較年金金額與每月支出
掌握每月開銷後,比較年金(預估)金額與每月支出,找出兩者的差額,並思考哪些花費可以調整,以減少或消除收支赤字。隨著年齡增長,醫療費和長照費往往會增加,因此建議在仍有工作收入時,就有計畫的增加儲蓄,同時維持健康,盡可能延長工作年限,讓退休生活能更有餘裕。
4. 善用本書盤點資產
利用本書,將存款、保險、不動產,以及未來預計領取的退休金等逐一列出,掌握好目前擁有的資產概況。同時,也別忘了將房貸等負債一併整理清楚。
在了解資產與負債狀況後,可進一步規畫退休儲蓄、重新檢視壽險等。若你已開始享受退休生活,也可藉此機會再次確認未來的財務安排。
試著算算看,退休後需要多少錢
與其只是擔心退休後的生活費,不如實際算一算需要多少資金。下頁以65歲退休、之後預估還有25年壽命為例進行估算;如果希望以活到100歲為目標,也可以改用35年來計算。
透過這樣的試算,也能更清楚了解,退休後希望將金錢運用在哪些方面。
1. 退休後生活費的不足金額
先估算退休後每個月光靠年金還差多少生活費,再用這個金額來計算。
每月不足金額___萬元×12個月×25年=___萬元
2. 自有住宅所需費用
包括房屋整修費用,以及每年的相關稅金等。
(房屋整修費___萬元+每年房屋稅、地價稅、管理費___萬元)×25年=___萬元
3. 長照與醫療費用
根據健康狀況和照顧方式而定,每人一年可能會花費數十萬元。
每人預估費用___萬元×___人=___萬元
4. 離世後所需費用
包括喪葬、整理住家等相關支出。
每人預估費用___萬元×___人=___萬元
5. 重要活動所需費用
例如旅行、換車、資助子女等支出。
↓
1+2+3+4+5=___萬元,另外可能還有其他支出
誰是法定繼承人?
配偶有繼承權;除了配偶之外,其他法定繼承人依下列順序繼承:
‧第一順位:直系血親卑親屬。子女優先;若子女在繼承開始前已過世或喪失繼承權,其子女可依法代位繼承。
‧第二順位:父母。
‧第三順位:兄弟姊妹。
‧第四順位:祖父母。
有前一順位的繼承人時,後一順位原則上不會繼承。
法定繼承順位與應繼分
「應繼分」是法律規定各繼承人原則上可分得的遺產比例;「特留分」則是即使透過遺囑改變分配方式,法律仍為特定繼承人保留的最低保障。如果沒有另外立遺囑,遺產原則上會依照法定繼承順位與應繼分來分配。以下是法定繼承人的順位與應繼分:
‧配偶+第一順位(直系血親卑親屬):由配偶與第一順位繼承人按人數平均分配。例如:配偶加3名子女,共4人,每人各得遺產的1/4。
‧配偶+第二順位(父母):配偶取得1/2,其餘1/2由父母平均分配。
‧配偶+第三順位(兄弟姊妹):配偶取得1/2,其餘1/2由兄弟姊妹平均分配。
‧配偶+第四順位(祖父母):配偶取得2/3,其餘1/3由祖父母平均分配。
‧只有配偶:由配偶繼承全部遺產。
‧沒有配偶:由順位最優先的繼承人按人數平均分配。