



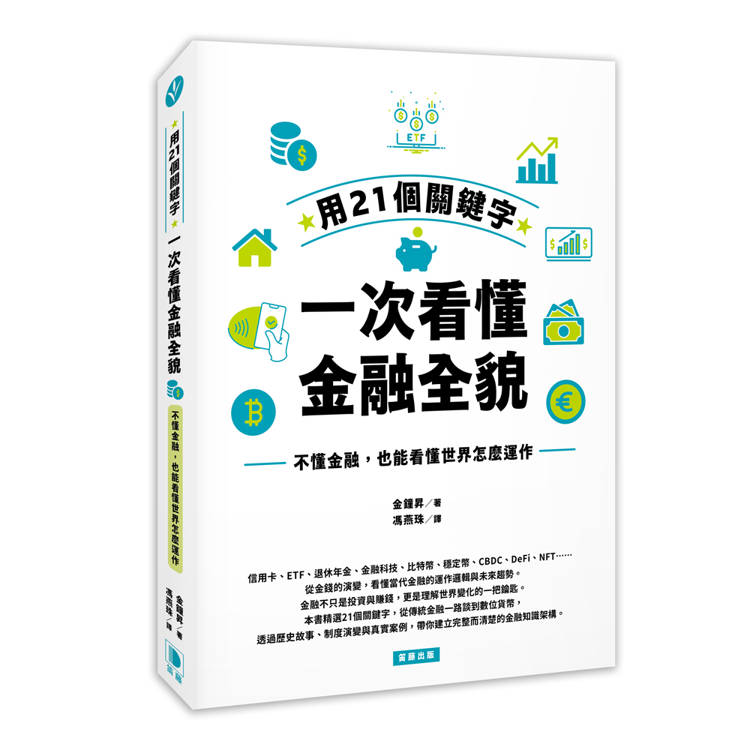
用21個關鍵字,一次看懂金融全貌:不懂金融,也能看懂世界怎麼運作



活動訊息
金石堂閱讀週年慶

2026年10月金石堂強力推薦

第48次中小學生讀物選介

人們為什麼願意掏錢?池上彰的行為經濟學入門

台灣角川歌曲改編作品書展

內容簡介
■ 本書特色
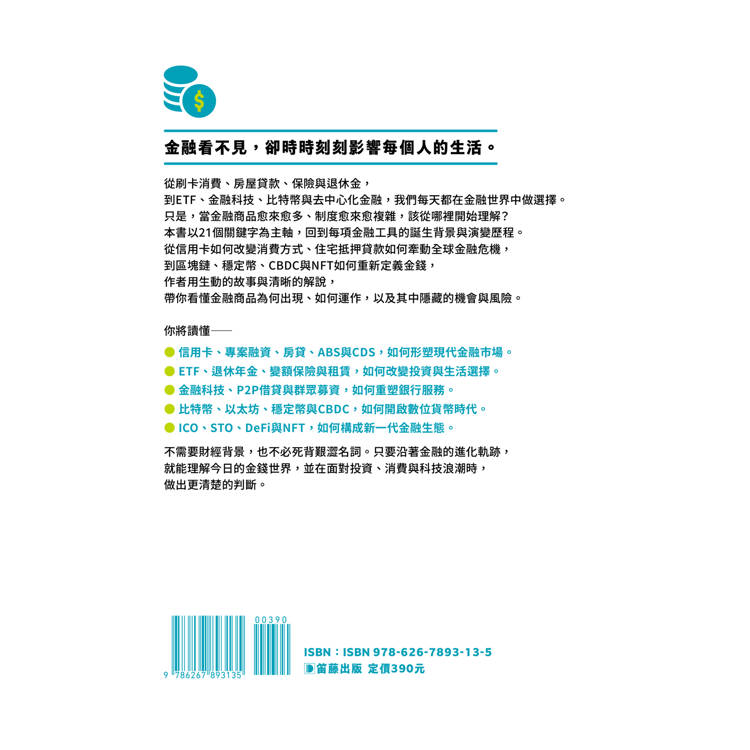
1. 以21個關鍵字,建立完整金融知識地圖
從信用卡、房貸、ETF到比特幣、DeFi與NFT,循序整理傳統金融、金融科技與數位金融的演進脈絡。
2. 從歷史與真實事件切入,複雜概念更容易理解
透過企業創新、制度變革、投資故事與金融危機,說明每項金融工具的誕生背景、運作方式與實際影響。
3. 不只談收益,更完整揭示風險與代價
從信用卡過度消費、房貸泡沫、CDS與AIG危機,到加密貨幣交易所倒閉,幫助讀者理解便利與報酬背後的風險。
4. 打通傳統金融與數位金融之間的關係
看懂資產證券化、基金、支付與融資如何逐步演變為穩定幣、代幣發行、去中心化金融及NFT金融化。
5. 不需財經背景,也能讀懂世界如何運作
以清楚敘事取代艱深公式,幫助讀者掌握財經新聞、金融商品與全球市場變化的底層邏輯。
★21個關鍵字,串起現代金融從信用卡到數位資產的完整進化史★
★不必先懂艱深公式,也能看懂金錢、科技與世界如何彼此牽動★
信用卡為什麼能讓人先消費、後付款?ETF如何從指數型基金演變而來?次級房貸為何會透過MBS、CDO與CDS,擴散成席捲全球的金融危機?比特幣、以太坊、穩定幣、CBDC、DeFi與NFT,又如何一步步改變我們對金錢、支付與投資的想像?
金融看似抽象,卻無時無刻影響我們的生活。本書以「金融如何演進」為主軸,從日常最熟悉的信用卡、房貸、保險、退休年金與租賃出發,帶領讀者理解資產證券化、信用違約交換與ETF等現代金融工具,再延伸至金融科技、P2P貸款、加密貨幣與數位金融。
作者不以艱澀公式堆疊知識,而是從一則則真實事件、企業故事與市場危機切入,說明每項金融制度為何誕生、解決了什麼問題,又帶來哪些新的風險。從大來卡開啟的無現金交易,到專案融資支撐大型建設;從巴菲特與對沖基金的十年賭局,到AIG因CDS陷入危機;從比特幣披薩日,到FTX、ICO、STO與去中心化金融,本書讓複雜名詞回到清楚的歷史脈絡與生活情境。
全書分為3章:第一章介紹不斷進化的傳統金融市場;第二章解析金融科技與加密貨幣;第三章聚焦數位世界中的新金融。讀完這21個關鍵字,你不只會認識金融商品,更能理解科技、政策、企業與全球經濟如何相互連動。適合金融初學者、一般投資人、商管學生,以及想讀懂財經新聞與世界變化的讀者。
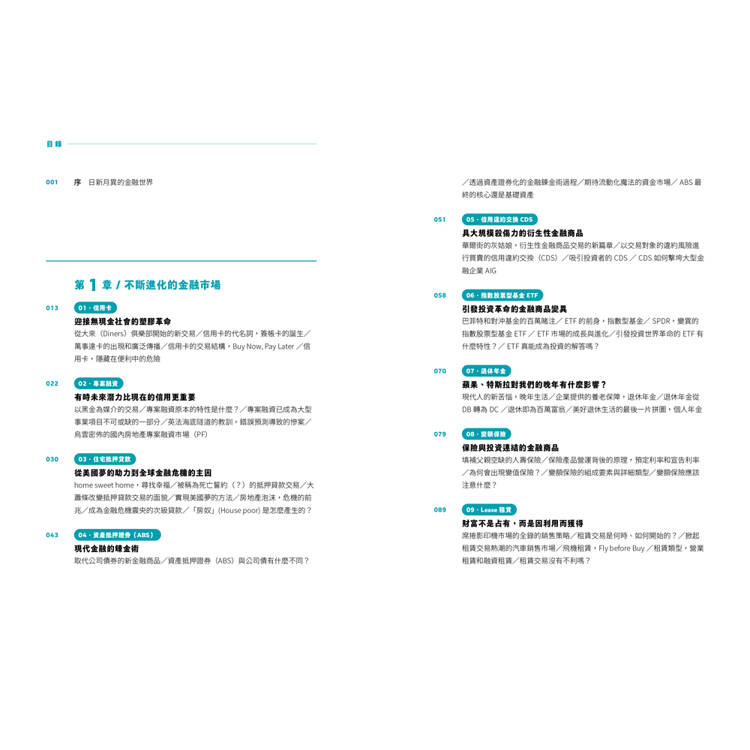
目錄
序 日新月異的金融世界
第一章 不斷進化的金融市場
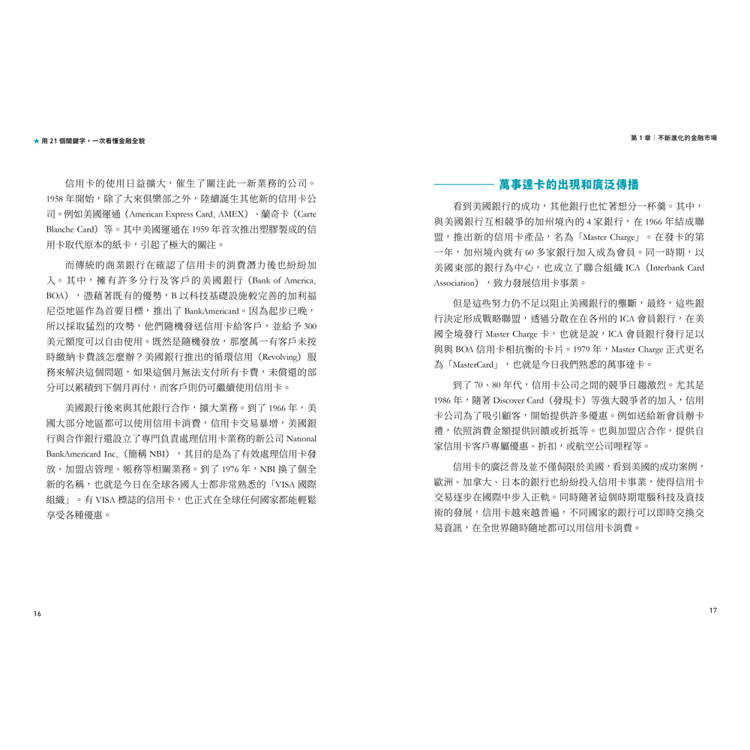
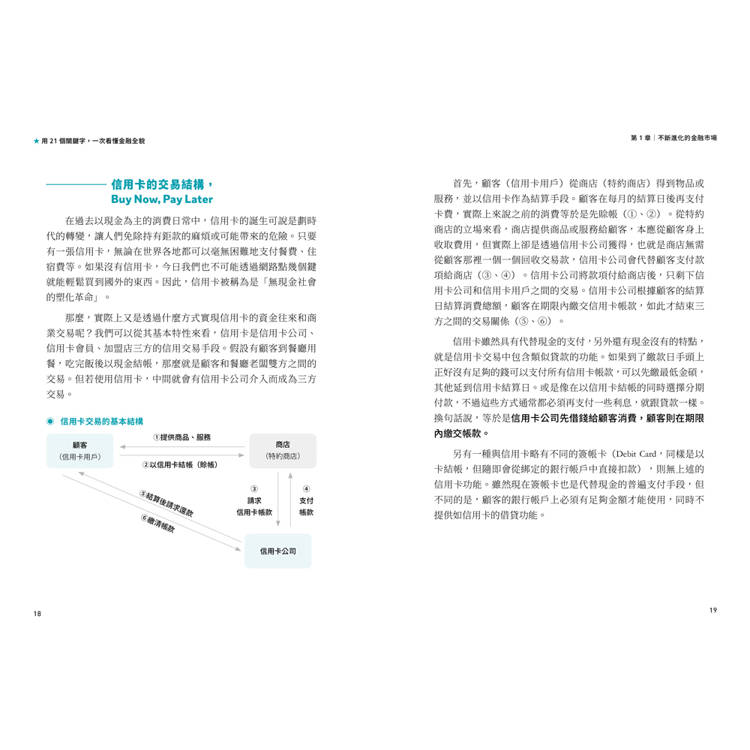
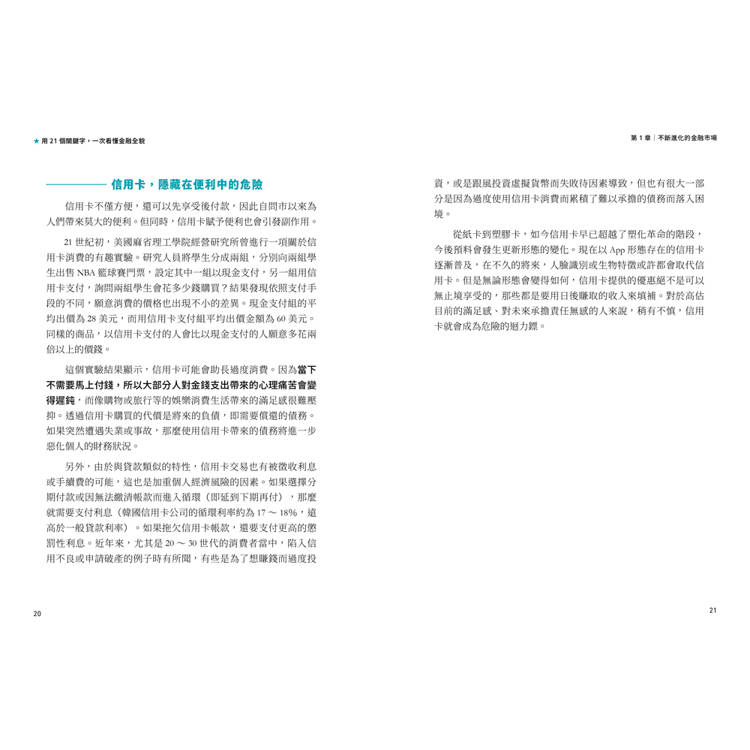
01 信用卡:迎接無現金社會的塑膠革命
02 專案融資:有時未來潛力比現在的信用更重要
03 住宅抵押貸款:從美國夢的助力到全球金融危機的主因
04 資產抵押證券(ABS):現代金融的鍊金術
05 信用違約交換(CDS):具大規模殺傷力的衍生性金融商品
06 指數股票型基金(ETF):引發投資革命的金融商品變異
07 退休年金:蘋果、特斯拉對我們的晚年有什麼影響?
08 變額保險:保險與投資連結的金融商品
09 租賃:財富不是占有,而是因利用而獲得
第二章 金融科技與加密貨幣
01 金融與IT:改變動物王國的移動革命
02 P2P貸款:不需要金融機構的個人金融交易
03 金融科技:讓生活便利又有智慧
04 比特幣:加密貨幣的開始
05 以太坊:引發代幣經濟的第二代加密貨幣
06 穩定幣:未來的數位世界中誰能取代金錢?
07 CBDC:中央銀行發行的法定數位貨幣
第三章 數位世界中的金融
01 阿爾特幣與投資:投資加密貨幣與投資股票有什麼不同?
02 ICO:利用加密貨幣的新融資手段
03 STO:只要10萬元就能投資名畫?
04 DeFi金融:區塊鏈產生的去中心化金融系統
05 NFT與金融:無聊猴遊艇俱樂部能復活嗎?
序/導讀
序/導讀
日新月異的金融世界
金融世界是看不見的,要用頭腦去理解。因為金融是根據人的需要,在觀念上製造的無形商品。雖然很難用肉眼確認,但是影響力卻比什麼都強,可能會使一個人的生活走向破產,更嚴重可能會讓國家經濟崩盤。在今日,全世界可以說已融為一體,而金融商品帶來的危險,甚至足以演變成全球性的金融危機。
雖然意識到學習金融知識的必要性,但許多人在真正開始學習的初階段,往往很快就遇到難關。在泛濫的資訊中,究竟應該從哪裡開始,真是會令人茫然不知所措。事實上,直到西元2000年之前,似乎並未像現在這樣強調個人金融素養的重要性。所謂的「金融生活」,大抵由銀行商品和股票投資、保險占據了大半。但在2000年之後,金融世界每天都有不同的變化和發展,變得更多樣、更複雜。特別是2000年代中期以後,以金融科技以及以比特幣為主的加密貨幣出現,使一般人對金融的理解和接近更困難。若想要更完整、更具體地理解時時刻刻變化的金融,我們應該怎麼做呢?
以研究天澤演化著名的查爾斯.達爾文(Charles Darwin)曾說:「自然界不會發生飛躍。」(Nature makes no leap),現在我們看到的一切,都是長期累積變化和發展的產物。這句話在金融上也是完全正確。
在韓國,近來對國內股市感到失望的投資者們,紛紛將焦點轉向特斯拉(Tesla)、輝達(Nvidia)等海外市場。其中最受投資者關注的,就是追隨S&P500(Standard & Poor's 500,美國標準普爾指數)或那斯達克(Nasdaq)指數的ETF商品。投資ETF商品雖然難免有暫時性波動,但平均每年可獲得10%以上的收益,投資效益可說相當不錯。而現在成為許多人投資首選的ETF商品,又是從什麼時候突然冒出來的呢?ETF並非無中生有,而是像達爾文的進化論一樣,是金融市場長期扁平化和發展累積的產物。17世紀,荷蘭東印度公司誕生了第一支股票;19世紀,又出現了以證券為投資標的的集合投資形態的基金;進入1970年代後,在基金中又發展出追隨市場整體效益的指數型基金;這種指數型基金再進化,成為像股票一樣可以自由買賣的商品,就是今日的ETF。
那麼,大家熟悉的2008年底席捲全球的金融危機又是如何發生的呢?當時觸發全球危機的主要原因是次級房貸。但是,如果只是單純的超額貸款問題,那麼提供貸款的銀行破產應該就結束了。可是因為透過資產流動化這個新型金融手段,發行了以貸款證券為基礎的「不動產抵押貸款證券」(MBS)。為了吸引更多投資者,又以MBS為基礎,發行了「擔保債務憑證」(CDO)。為了因應CDO可能帶來的風險,又設計出「信用違約交換」(CDS)這個衍生性商品(詳細內容將在一部中詳述)。因此,次級房貸的不良貸款,從一般銀行擴散至投資銀行、機構投資者、CDS發行者等幾乎全方位,引發了史無前例的金融危機。這不是單純的不良貸款問題,而是從之前就出現的各種金融商品連帶影響,使得風險倍增的結果。
從上述事例中可以看出,要想完全理解金融世界,就必須回顧金融歷史和進化的過程。這也是我寫這本書的最大動機和目的。
其實,這本書是2023年出版的拙作《一夜完讀的濃縮金融》的後續篇(有些讀者抱怨無法一夜完讀,對此還請見諒)。前篇從古希臘神殿開始的貸款交易起步,透過歷史故事來了解銀行的誕生和證券的發展過程。另外,還討論了以風險管理手段出發的保險和衍生性商品的由來,但遺憾的是,未能介紹後來不斷變化的金融世界。如今透過這本書,將以在前一本當中沒來得介紹的內容為中心,帶讀者了解20世紀以後金融世界多彩多姿的面貌。
這本書一共分成三章,第一章介紹銀行及證券提供的傳統功能,並詳述新的金融產品誕生的背景及作用,也就是從傳統進化的金融市場。例如以信用為基礎的金融交易,演轉產生了信用卡、專案融資、住宅抵押貸款、租賃等形態。同時,還將對證券市場出現的資產流動化、近來備受矚目的ETF投資、全球金融危機擴散原因之一的信用違約交換進行解析。還有被應用在對應高齡化社會生活風險管理的年金制度及變額保險。
第二章則是關於金融科技和加密貨幣,以金融與科技結合帶來的變化為中心詳述。從2000年代中期以後擴大發展的金融科技,為金融市場帶來全新的變化。出現了代替傳統金融公司作用的機構,並推出前所未有的金融服務,例如P2P借貸、簡單支付及匯款服務、金融平臺、群眾募資等。
特別是以區塊鏈技術為基礎的加密貨幣,開啟了前所未有的數位金融世界。我們必須了解以比特幣為代表的加密貨幣的誕生背景以及作用。大部分人對加密貨幣的認識,多為將其視為一個投資標目。隨著初創期掀起的熱潮,的確有些人透過投資加密貨幣獲得比股票或債券更高的收益。但是,加密貨幣原本並非以投資為目而誕生,除了投資之外,還有許多用途。例如「以太坊」,與其說是單純的投資對象,不如說是對數位金融生態的建構和擴張產生巨大影響的加密貨幣。另外,在全世界擁有超過3億5000萬用戶的「泰達幣」(Tether),都是上述數位金融生態界內成為新支付工具而備受矚目的加密貨幣。在二部中,可以了解主要加密貨幣的特性和功能,並理解其不同於股票的危險性。
第三章則介紹加密貨幣在數位金融生態界內運作的功能。我們將了解2016年以後因應加密貨幣熱潮而催生的「首次代幣發行」(ICO),以及對應ICO問題而推出的解決方案「證券型代幣發行」(STO)。並進一步介紹加密貨幣發揮的功能,「去中心化金融」(DeFi)金融和「非同質化代幣」(NFT)的運用。加碼貨幣的交易與實際傳統的金融交易很類似,我們可以從中一窺金融市場長期進化的結果,在加密貨幣和數位金融世界展現出什麼樣的形態。
金融市場的變化速度可說是日新月異,但是不管怎樣,新誕生的金融商品都是以過去發生的無數變化和革新的結果為基礎。希望這本書,可以對讀者在理解現今的金融趨勢和商品方面有一些幫助。在寫書的過程中,我自己本身也學到了很多東西,如果在內容上有任何不足之處,想必是我還需要精進,請各位見諒。
最後,我想向在寫書期間忍受我常常缺席卻無怨無悔的家人表示感謝。同時,更要向協助我研究的韓國金融研修院相關人員表達深深的謝意。
2024年12月
金鐘昇
試閱
08.變額保險
保險與投資連結的金融商品
填補父親空缺的人壽保險
1989年,加州大學洛杉磯分校畢業典禮上,一位名叫蘇珊的女學生以第一名的榮譽站上臺。在之前,這個位置向來都是男學生站在上面。蘇珊除了是首位以第一名畢業的女學生之外,她自年幼就失去父親,還能取得如此優秀的成果,令人印象深刻。蘇珊接受記者採訪時,談到了她的父親。
「父親在我6歲時就去世了,我連他的長相都記不清楚,但是他一直養育我長大。是父親留下的保險金,讓我生活無虞,能安心上學。」
就像蘇珊的例子一樣,人壽保險是在不幸發生死亡憾事時,保護家人的最好方式。18世紀,以人類壽命和機率論為基礎的人壽保險商品上市,至今成效和功能仍未改變。
但是,與其他金融商品一樣,人壽保險也隨著新的環境狀況及人們的需求而逐漸轉變多樣面貌。擺脫以身後保障為主要目的,現代的保險範圍變得更廣,不僅可以保障個人的晚年及健康,還可以作為投資或遇到通貨膨脹時的管理手段。
現代的人壽保險可以根據保險事故類型或加入目的分為多種形態,功能也不同。首先,人身保險根據支付保險金的原因(在保險合約中稱為保險事故),大致分為死亡保險和生存保險。死亡保險是在保險對象發生「死亡」事故時,以支援遺屬為目的保險。一般我們稱作「終身壽險」的商品就是如此。這類保險只有在被保險人死亡身故時,才會給付理賠金;相反地,生存保險是以保險對象的「生存」作為給付基礎,主要目的大多是支援在經濟上的不穩定。前面提過的「年金保險」就是代表性的生存保險商品。
若以加入保險的動機或目的來看,可以分為保障型保險和儲蓄型保險。保障型保險是以應對死亡、受傷、疾病等意外事故的危險保障功能為重點,可說更接近保險本來的功能,前面提到的終身壽險既是死亡保險,也是保障型保險。相反地,儲蓄型保險雖然包含部分風險保障功能,但更接近儲蓄或投資概念。這種保險主要用於準備養老金、教育基金、結婚基金等。以在繳納到期的保險費加上一定收益返還的形式營運。年金保險既是生存保險,同時也是代表性的儲蓄型保險商品。
另外,根據保險金給付方式,還可以分為一次性給付和分期給付。可以根據要保人的需求,選擇是到期一次給付,或在一定時限內分期給付均可。
保險產品營運背後的原理,預定利率和宣告利率
要保人只需繳納相對小額的保險費,就能獲得許多的優惠。保險制度究竟能以什麼原理為基礎運行的呢?
客戶繳納的保險費是保險制度營運的基礎財源,保險公司運用這些資金經營公司、支付約定的保險金。客戶所繳納的保險費,依照個人的預期壽命、投保時間、保障範圍等許多條件來計算。從整體上來看,根據大數法則、收支相抵原則等,在保險費所得收入和給付給客戶的保險金之間保持均衡。但除了上述原理外,利率也是保險制度能夠持續運行的關鍵因素之一,可以說給予投保客戶的優惠也是根據利率決定的。
假設客戶A以下列條件與保險公司簽訂終身壽險。
投保年齡:滿40歲╱月保險費:80000 韓元
投保期間:10年╱身故理賠金:2000萬韓元
在這個例子中,如果只計算客戶繳交的保費金額,總共只有960萬韓元(=年96萬韓元×10年)。但若投保人身故,保險公司就要根據合約給付2000萬韓元的理賠金,從這一點來看,保險公司無異是做了虧本生意,但為什麼保險公司還是要繼續賣保險?那是因為預定利率(保險公司計算保費、保額的固定利率)。如果保險公司考慮到市場利率或金融環境,將預定利率定為3%,那麼保險公司將客戶繳納的保費以3%的利率長期營運至保戶身故為止,藉此增加收益以因應未來給付理賠的需求。如果保險公司在營運上獲得高收益(=預定利率高),保戶繳納的保險費就會相對較低;反之,如果保險公司的營運收益低(=預定利率低),那麼保戶的保費就會比較高。
這個原理同樣適用於年金保險商品。在年金保險中,是客戶繳納的保費再加上一定的收益,以年金形式給付保險金。而這筆保險金會用保險公司所定的宣告利率(由保險公司依據保費投資的報酬率,扣除成本後決定)為基礎計算。這類似銀行解定存收回存款時適用存款利率。宣告利率也會受到市場利率影響,所以是會變動的,客戶獲得的保險金也會有所差異。如果宣告利率上升,客戶的年金就會增加;相反地,宣告利率下跌,客戶的年金就會減少。
為何會出現變值保險?
然而,上述保險金的支付原理也存在盲點。被保險人身故時給付的2000萬理賠金,是無論在投保初期還是20、30年後都不會變的。當下來看2000萬是一筆大錢,但在20、30年後也一樣嗎?若考量物價上漲,理賠金的實際價值只會下跌。20年前在韓國只要用1億就能買一間公寓,但現在可就要多好幾倍了。所以保險也需要考慮未來的通膨風險。
這個令人傷惱筋的問題首次反映在保險商品設計上,是發生在1950年代的荷蘭。1956年,荷蘭一間保險公司為因應第二次世界大戰後物價急劇上漲和保險金價值下跌,而推出特別的保險商品,就是根據保險公司的資產運用績效,保險金給付浮動式的變額保險商品(投資型保單)。如果公司資產運用績效良好,客戶獲得的保險金也會增加,因此一推出就引起了相當大的關注。但後來卻一直未能成功進入市場,原因是客戶們很難接受比現有商品結構更複雜的變額保險。更關鍵的是,隨著保險公司績效不如股市,變額保險逐漸失去了客戶的關注。
但是這個商品包含的原理已經擴散到周邊國家。第二年,英國也推出了變額保險商品。緊接著1970年代陸續傳到了美國、加拿大、日本等地(韓國是在2000年初才開始銷售變額保險商品)。進入1980年代後,變額保險開始受到市場的廣泛關注。
變額保險受到重視是原因之一,是當時利率環境的變化。第二次石油危機(1978~1980)發生後,美國基準利率一度飆升至20%。隨著石油危機漸趨穩定,自1980年代中期以後,維持了很長一段時間的低利率。對於投保人來說,這種情況並不樂見,因為隨著利率下降,透過保險獲得的利潤也減少了。如果是購買年金保險的人,這代表每月領取的年金變少。因此,客戶不得不尋找能領取更多收益的商品。
更讓投保者焦急的是股市的情況。1980年代中期以後,美國股市年平均上漲15%左右,這讓股票投資人雀耀不已,但是對於投保人來說,股市的活躍看得到吃不到,所以開始有人希望也能參與投資股市。
而實現投保人心願的就是保險與基金功能相結合的變額保險。變額保險是將保費中扣除原本用於保障的費用後,以剩下的資金進行投資,保險金的金額會根據績效而變動。1990年代左右,美國的保險商品銷售額中有40%是變額保險,受到了極大的關注,於是這個既有保險又能滿足投資需求的混合型金融商品就此全面紮根。
配送方式
-
台灣
- 國內宅配:本島、離島
-
到店取貨:
 不限金額免運費


-
海外
- 國際快遞:全球
-
港澳店取:


訂購/退換貨須知
加入金石堂 LINE 官方帳號『完成綁定』,隨時掌握出貨動態:
提醒您!!
金石堂及銀行均不會請您操作ATM! 如接獲電話要求您前往ATM提款機,請不要聽從指示,以免受騙上當!
退換貨須知:
**提醒您,鑑賞期不等於試用期,退回商品須為全新狀態**
-
依據「消費者保護法」第19條及行政院消費者保護處公告之「通訊交易解除權合理例外情事適用準則」,以下商品購買後,除商品本身有瑕疵外,將不提供7天的猶豫期:
- 易於腐敗、保存期限較短或解約時即將逾期。(如:生鮮食品)
- 依消費者要求所為之客製化給付。(客製化商品)
- 報紙、期刊或雜誌。(含MOOK、外文雜誌)
- 經消費者拆封之影音商品或電腦軟體。
- 非以有形媒介提供之數位內容或一經提供即為完成之線上服務,經消費者事先同意始提供。(如:電子書、電子雜誌、下載版軟體、虛擬商品…等)
- 已拆封之個人衛生用品。(如:內衣褲、刮鬍刀、除毛刀…等)
- 若非上列種類商品,均享有到貨7天的猶豫期(含例假日)。
- 辦理退換貨時,商品(組合商品恕無法接受單獨退貨)必須是您收到商品時的原始狀態(包含商品本體、配件、贈品、保證書、所有附隨資料文件及原廠內外包裝…等),請勿直接使用原廠包裝寄送,或於原廠包裝上黏貼紙張或書寫文字。
- 退回商品若無法回復原狀,將請您負擔回復原狀所需費用,嚴重時將影響您的退貨權益。


商品評價