



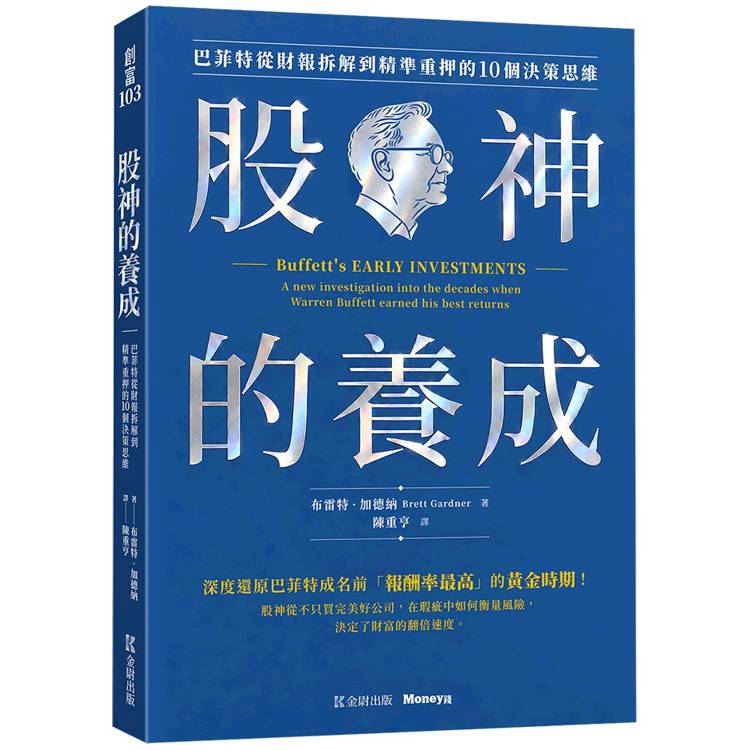
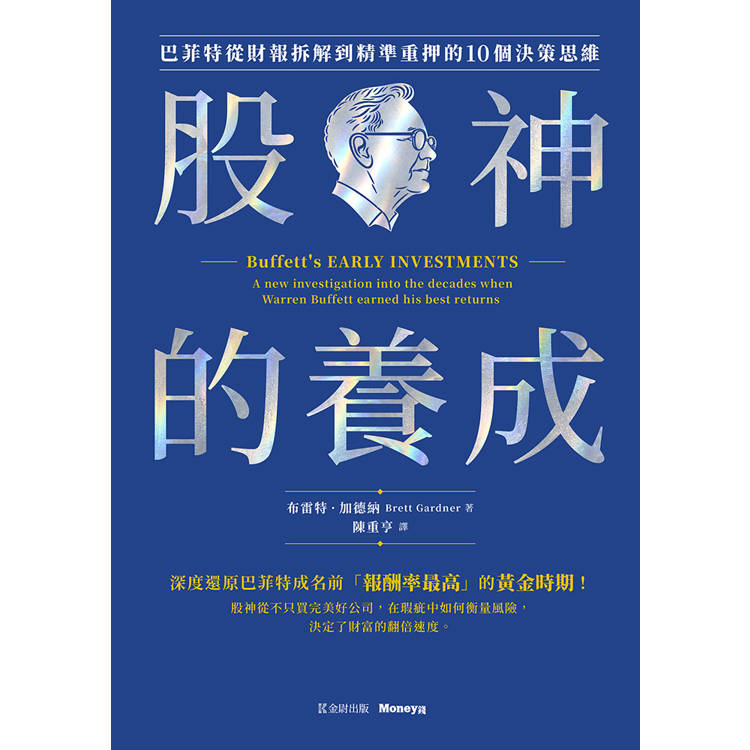
股神的養成:巴菲特從財報拆解到精準重押的10個決策思維



優惠活動
活動訊息
第48次中小學生讀物選介

2026年9月金石堂強力推薦

人們為什麼願意掏錢?池上彰的行為經濟學入門

閱讀漫遊錄-2026上半年暢銷榜

台灣角川歌曲改編作品書展

本屋大賞歷屆書單

內容簡介
【回到巴菲特成為巴菲特之前】
股神從不只買完美好公司,
你怎麼在瑕疵中看待風險,決定了財富的翻倍速度。
深度還原巴菲特成名前「報酬率最高」的黃金時期!
重建大師用不完美財報「逆向重押」的10個實戰修練。
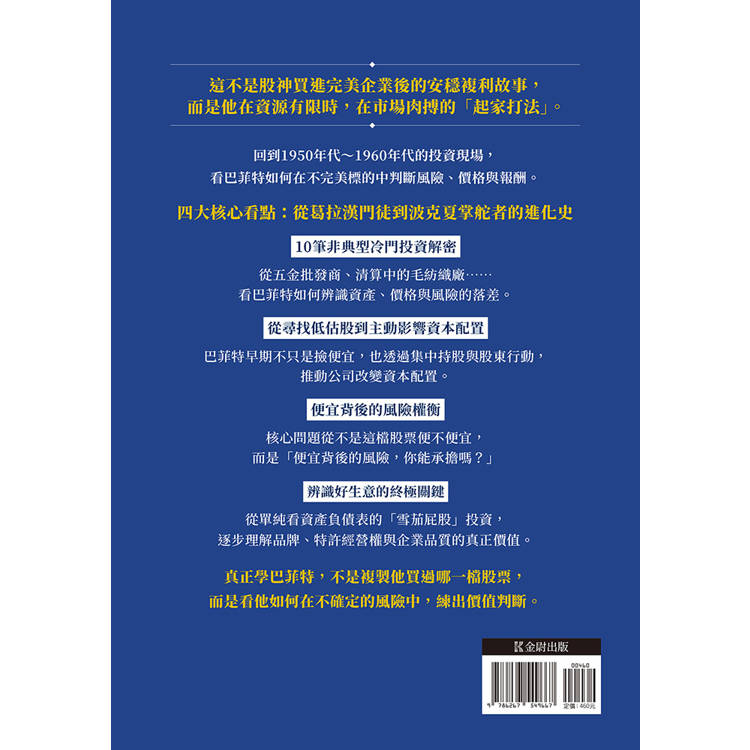
★ 這不是股神買進完美企業後的安穩複利故事,而是他在資源有限時,在市場中肉搏出的「起家打法」!
★ 回到1950年代~1960年代的投資現場,看巴菲特如何在不完美標的中判斷風險、價格與報酬。
★ 核心問題從不是這檔股票便不便宜,而是「便宜背後的風險,你能承擔嗎」?
★ 從被動撿雪茄屁股到主動影響資本配置,完整看見股神投資思維的早期演變。
▍看膩了「護城河複利雞湯」,你在現實中根本買不下手?
為什麼同樣是看資產負債表,你買到的總是慘遭套牢的「價值陷阱」?
為什麼死記「長期持有」的口號,現實中你根本找不到買得下手、足夠便宜的好公司?
當「護城河複利雞湯」成為高不可攀的紙上談兵,
這本巴菲特的早期投資史,
正好點醒那些死記金句、不懂應變,在市場中苦苦掙扎的投資人。
投資分析師布雷特.加德納(Brett Gardner),
避開市場上已被反覆討論的波克夏後期經典案例,
他穿透股神被神化的光環,
回到巴菲特尚未定型、最少被完整研究的早期時代。
作者透過大量的基礎歷史研究,
翻遍當地圖書館的舊報紙、企業歷史年報、產業手冊與第一手財務資料,
完整重建巴菲特在「下注當下」所能掌握的真實資訊,
看懂他如何從便宜但平庸的公司、衰退的產業、公司治理出紕漏的瑕疵企業中,
榨出驚人的利潤。
▍四大核心看點:從葛拉漢門徒到波克夏掌舵者的進化史
10筆非典型冷門投資解密
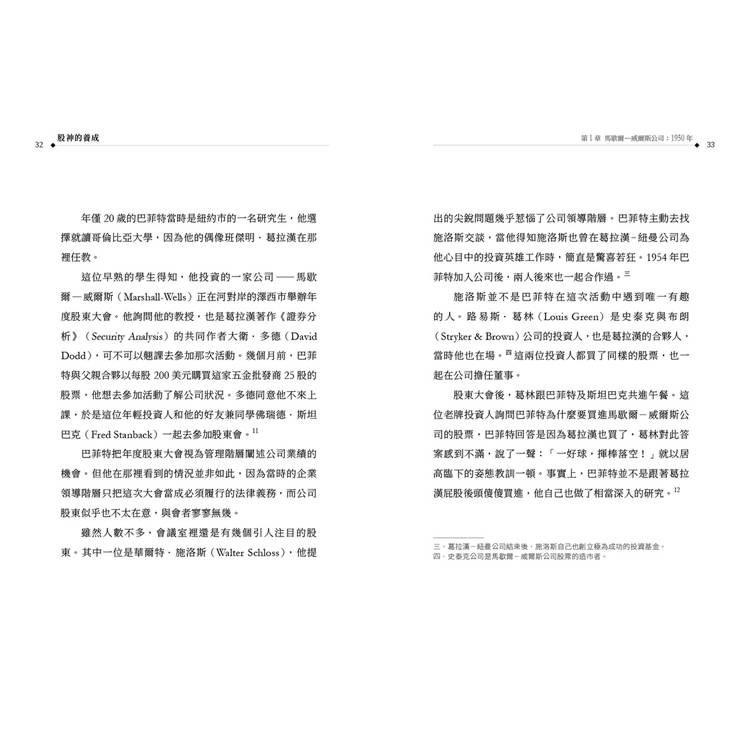
從五金批發、傳統製桶、清算中的毛紡織廠,到危機中的美國運通與早期迪士尼,看巴菲特如何在資訊不透明的環境下,辨識資產、價格與風險的落差。
從被動買便宜到主動影響資本配置
巴菲特早期不只是撿便宜,也開始透過集中持股與股東行動,推動公司改變資本配置,這正是後來波克夏成為資本配置平台的重要雛形。
便宜背後的風險權衡
本書反覆追問的不是「股票夠不夠便宜」,而是「便宜背後的風險,你到底能不能承擔」?從雙重股權結構、公司治理問題到產業衰退,讀者將看見巴菲特如何在瑕疵中計算風險報酬。
質化轉型:辨識好生意的終極關鍵
美國運通的沙拉油醜聞與迪士尼的內容資產,讓巴菲特逐漸走出單純看資產負債表的雪茄屁股投資,開始理解品牌、特許經營權與企業品質的真正價值。
這本書,獻給所有在變局中尋求勝率、崇尚獨立思考的股票投資人。真正學巴菲特,不是複製他買過哪一檔股票,而是看他如何在不完美的公司、不完整的資訊與不確定的風險中,練出足以穿越市場週期的價值判斷。
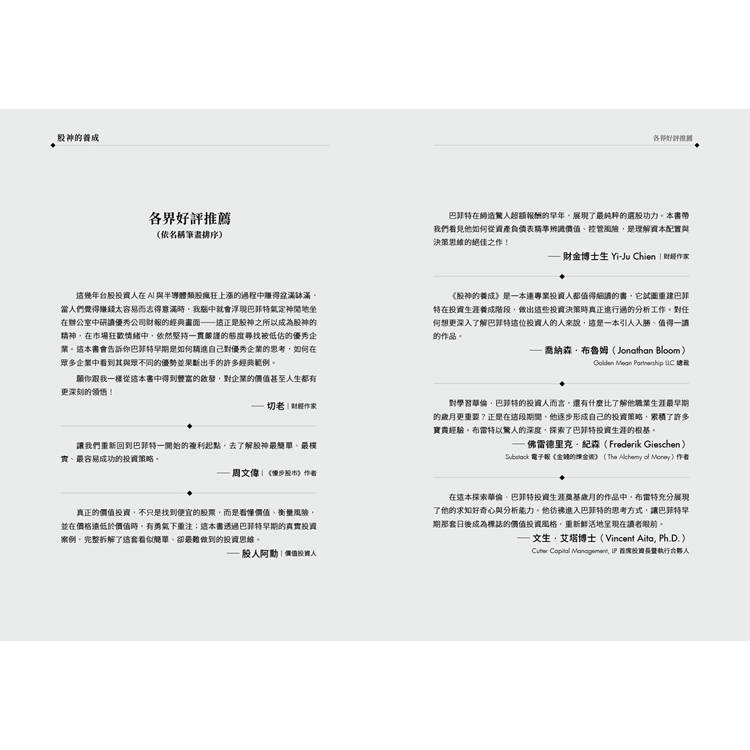
好評推薦(依名稱筆劃排序)
切老|財經作家
艾蜜莉|財經作家
周文偉|《慢步股市》作者
股人阿勳|價值投資人
財金博士生 Yi-Ju Chien|財經作家
許繼元|Mr.Market 市場先生/財經作家
各界推薦
這本書會告訴你巴菲特早期是如何精進自己對優秀企業的思考,如何在眾多企業中看到其與眾不同的優勢並果斷出手的許多經典範例。
──切老|財經作家
讓我們重新回到巴菲特一開始的複利起點,去了解股神最簡單、最樸實、最容易成功的投資策略。
─周文偉|《慢步股市》作者
這本書透過巴菲特早期的真實投資案例,完整拆解了這套看似簡單、卻最難做到的投資思維。
──股人阿勳|價值投資人
巴菲特在締造驚人超額報酬的早年,展現了最純粹的選股功力。本書帶我們看見他如何從資產負債表精準辨識價值、控管風險,是理解資本配置與決策思維的絕佳之作!
──財金博士生Yi-JuChien|財經作家
本書是為「投資人的投資人」而寫。它重建了巴菲特在成長時期做出投資決策時,真正進行過的分析工作。
──喬納森.布魯姆(Jonathan Bloom),Golden Mean Partnership LLC 總裁
對華倫.巴菲特的學生來說,還有什麼比了解他職業生涯最早期的歲月更重要?布雷特以驚人的深度,探索了巴菲特職業生涯的根基。
──佛雷德里克.紀森(Frederik Gieschen),The Alchemy of Money 作者
布雷特充分展現了他的好奇心與分析能力,讓巴菲特早期價值投資風格重新活了起來。
──文生.艾塔博士(Vincent Aita, Ph.D.),Cutter Capital Management, LP 首席投資長兼執行合夥人
目錄
推薦序 回到巴菲特成為巴菲特之前
前言 巴菲特不是只會撿便宜
Part1 合夥企業成立之前
──價值投資生涯開始起步
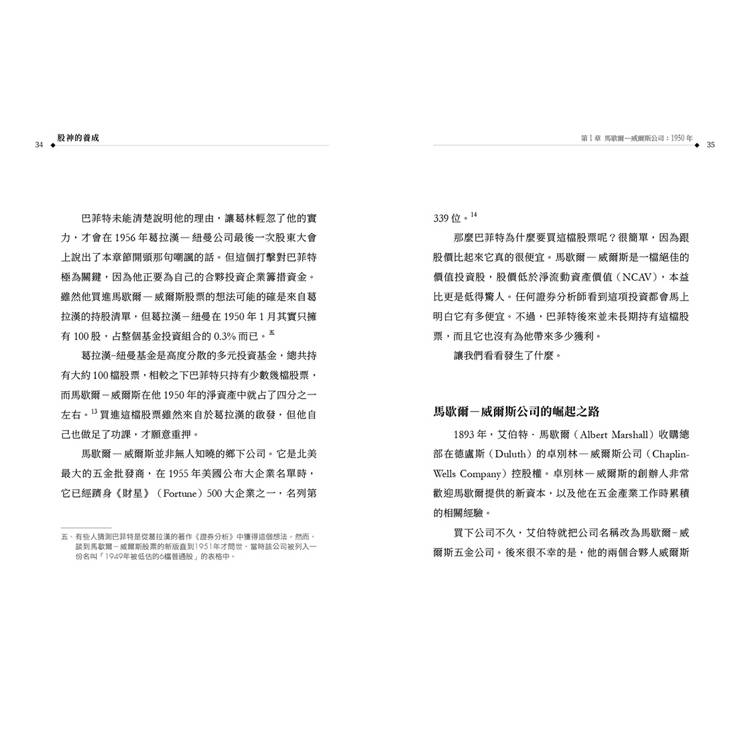
第1章 馬歇爾-威爾斯公司(Marshall-Wells):1950年
平庸公司也能創造良好報酬
第2章 格列夫兄弟製桶公司(The Greif Bros. Cooperage):1951年
從資產負債表發現低估的價值
第3章 克利夫蘭精織廠(Cleveland Worsted Mills):1952年
清算成功的完美典範
第4章 聯合街車鐵路公司(Union Street Railway):1954年
淨流動資產股的投資典型
第5章 費城和雷丁公司(Philadelphia and Reading):1954年
看見主動影響企業決策的力量
Part2 合夥企業時期
──從純投資轉為控股投資人
第6章 不列顛哥倫比亞電力公司(British Columbia Power):1962年
從特殊事件發現的價差套利機會
第7章 美國運通公司(American Express):1964年
進化到質化分析的標誌性投資
第8章 史圖貝克公司(Studebaker):1965年
實踐安全邊際理念的投資典範
第9章 霍希德.科恩公司(Hochschild, Kohn & Co.):1966年
以三流價格收購二流企業的錯誤嘗試
第10章 華特.迪士尼製作公司(Walt Disney Productions):1966年
用創意思維進行資產估值
結論 巴菲特早期投資的真正關鍵
致謝
參考資料
序/導讀
自序
巴菲特不是只會撿便宜
「他會發現一些售價僅為清算價值的四分之一的標的,這時他會全力買進。因此在很長一段時間裡,他擁有了一個快樂的狩獵場。他所做的就是查看高流動性證券清單並慢慢進場收購,這樣就能獲得這些便宜到荒謬的股票。」—查理.蒙格(Charlie Munger)
查理.蒙格上面這段話實在太過簡化華倫. 巴菲特(Warren Buffett)早期成功的原因。是的,年輕的巴菲特確實常常收購那些估值低得令人咋舌的股票,這一切雖然的確很容易,但被巴菲特稱為「波克夏.海瑟威公司建築師」的蒙格卻讓這一切聽起來比實際情況更容易。似乎巴菲特只要翻翻《穆迪手冊》(Moody's Manuals,編按:國際知名信評機構穆迪出版,內容涵蓋大量企業財報資料)和《標準普爾股票指南》(Standard & Poor's Stock Guides),就足以把那些便宜貨一掃而空,而任何投資人都可以靠著同樣方法賺到大筆財富。
真實情況其實更有趣。巴菲特的導師、價值投資之父班傑明.葛拉漢(Benjamin Graham)都不及他這位忠實學生的成功。葛拉漢在職業生涯中撰寫過《智慧型投資人》(The Intelligent Investor),與人合著《證券分析》(Security Analysis),他教授投資課程,並管理過多種投資工具。巴菲特非常崇拜他的教授,曾說《智慧型投資人》是「迄今為止最好的投資書籍」,發現葛拉漢的著作時,巴菲特「幾乎就像找到了上帝一樣」。毫無疑問的,葛拉漢對巴菲特的投資理念產生深遠的影響。
但葛拉漢的投資成果遠不如他的學生出色。葛拉漢採用的關鍵策略是購買低於淨流動資產價值(net current asset value,NCAV),亦即低於清算價值的股票。這些被稱為「淨流動資產股」(net-nets),從理論上而言就是公司死了比活著更有價值,也就是企業在出售所有資產並償還所有債務後所剩餘的殘值,仍然比股市中公司的股價更高。雖然巴菲特和葛拉漢都採用相同系統來選股,但僅選擇低於清算價值的廉價股票,並非巴菲特早期優異表現的根本原因。如果這樣就能成功,那麼葛拉漢理應能獲得與他的得意門生一樣的成就。
事實上,葛拉漢在他的投資生涯中,並未長期擊敗股票市場指數。他在1925 年到1935 年操作的「葛拉漢聯合帳戶」(The Ben Graham Joint Account)報酬率約為6%,略高於標準普爾500(S&P 500)指數同期的5.8%報酬率,這個結果看來並不出色。葛拉漢更著名的投資基金「葛拉漢-紐曼公司」(Graham-Newman Corp),1936 ∼ 1956年的年化報酬率為14.7%,優於股市的12.2%。然而,該基金在成立的大部分時間中表現欠佳,1945 ∼ 1956 年化報酬率為15.5%,落後於標準普爾500 指數的18.3%。
儘管葛拉漢的整體報酬也算不錯,但在更長的時間裡,股市表現都略勝一籌。相較於他的老師,巴菲特在合夥企業時期的表現可說是輾壓市場。這段時期始於1956 年5 月5 日「巴菲特聯合有限公司」(Buffett Associates, Ltd.)的成立,這是這位年輕投資人一系列合夥企業中的第1家,隨後於1962年,他將這些合夥企業整併為「巴菲特合夥企業有限公司」(Buffett Partnership, Ltd.),這期間,巴菲特開始建立他的專業投資績效紀錄。
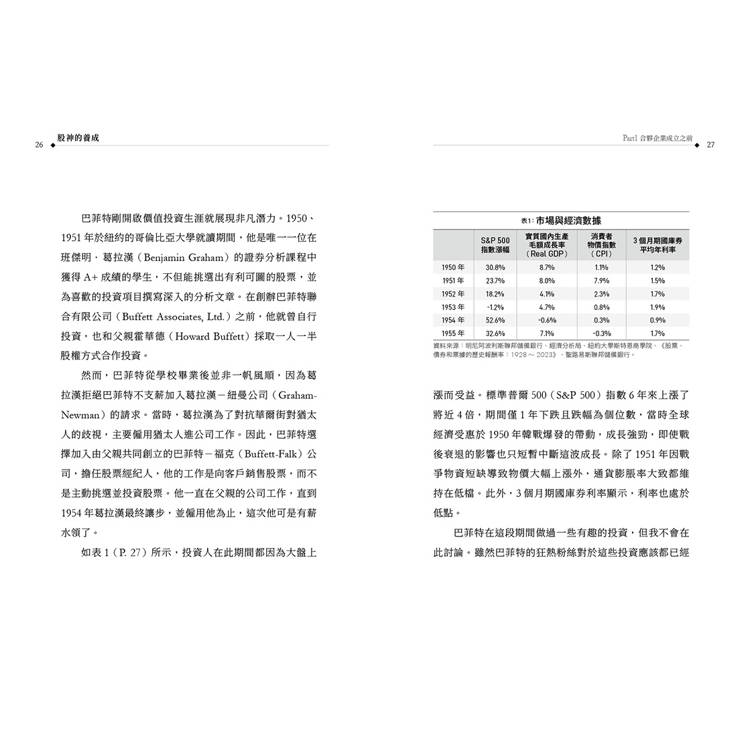
如表1所示,該合夥企業締造令人驚嘆的績效,1957 ∼ 1969 年間年複合成長率高達29.5%,打敗道瓊指數的7.4%。1957 年初投入巴菲特合夥企業的1 美元,到1969 年底將增值為28.94 美元,而同期間道瓊指數僅成長為2.52 美元。換句話說,巴菲特是以葛拉漢無法企及的豐碩戰果擊敗市場。
這段時期正是有史以來最偉大投資績效紀錄的開始。
有趣的是,巴菲特和蒙格一樣,經常將自己早年的投資經歷,講得好像選股毫不費力,許多便宜貨只等著有進取心的資本家去買進。不過我很懷疑當時的投資界是否真如同他們兩人所說的那麼簡單。因此,我開始研究巴菲特最早投資的一些股票。
我發現他的投資並不像他表現出來的那麼容易。例如,有些一開始看起來必勝的個股,結果並不如人意,而一些乍看之下極具風險的股票,最後卻獲得巨大的成功。巴菲特對自己的投資過程描述得過於簡化,反而讓人忽略他早期為了累積財富所投入的辛勤努力。
廣義來說,巴菲特的職業生涯可以分成兩個階段。第1 階段專門挑選股價低於資產價值的「雪茄屁股」(cigarbutt)股票,這一階段主要受到葛拉漢的影響;第2階段則開始投資一些更優質的企業,深受蒙格和《非常潛力股》(Common Stocks and Uncommon Profits)作者菲利浦.費雪(Philip A. Fisher)的啟發。
在第1階段,投資標的價值主要來自於資產負債表(balance sheet),而後期投資的企業價值則更多取決於企業產生和增加自由現金流量(free cash flow)的能力。在第2階段中,企業品質也就是能否持續創造高資本報酬率的能力,比第1 階段更為重要。這種轉變並沒有明確的分界點(巴菲特自己也曾說過,「我是逐漸進化的,而不是突然從猿猴變成人類,或從人類退化成猿猴」),我所撰寫的主題年份主要是集中第1 階段。
本書著重探討巴菲特在1950~1960年代進行的10項投資,這是巴菲特投資報酬率最高的時期,也是大家對這位億萬富翁職業生涯研究最不足的階段。在研究巴菲特這些早期投資案例時,我發現巴菲特的成功另有原因,並不僅只是因為他在不成熟且效率不彰的金融市場中坐享其成而已。
我總結出以下4個因素,推動了巴菲特職業生涯這段時期的出色表現。
第一,巴菲特採取的股東行動主義(activism)幫助他獲得豐厚利潤。他在企業持有大量股份,藉此影響管理團隊,改變公司政策,以縮短企業股價與內在價值的差距。
第二,巴菲特的投資組合高度集中,有時會將20%以上資金投入單一投資項目。那些偉大的投資機會非常罕見,巴菲特一旦發現就毫不猶豫地緊抓不放。
第三,巴菲特是個堅忍不拔、富有創造力的研究分析師,他四處奔走,深入了解企業和產業,突破書面資料的局限,不斷加深對商業運作的探索。雖然他確實是一個大量閱讀的讀者,但也同樣熱衷於透過人際往來挖掘資訊。
第四,巴菲特擁有非凡的選股能力。他在整個投資生涯中磨練出了快速篩選投資機會的能力,這使他能夠抓住最好的機會,並專注從中獲取最大利潤。
將這些因素融入價值投資理念,造就了巴菲特的富有。此外,早年對爛公司的研究為他的投資生涯奠定基礎,後來他專注研究那些資本報酬率高、擁有強大護城河的優質企業。而透過探索在夕陽產業中苦撐,廉價但表現平庸的公司,也讓他學會發掘真正具有優勢的寶石企業。
本書分為兩部分:組成合夥投資企業前與合夥投資企業期間。這條分界線顯示巴菲特作為投資人的發展歷程,並有助於解釋為何他的價值投資理念的應用,後來與葛拉漢的主張截然不同。在合夥投資之前的投資經驗為他帶來一些教訓,使他在創辦自己的投資公司時更精準地制定投資策略。
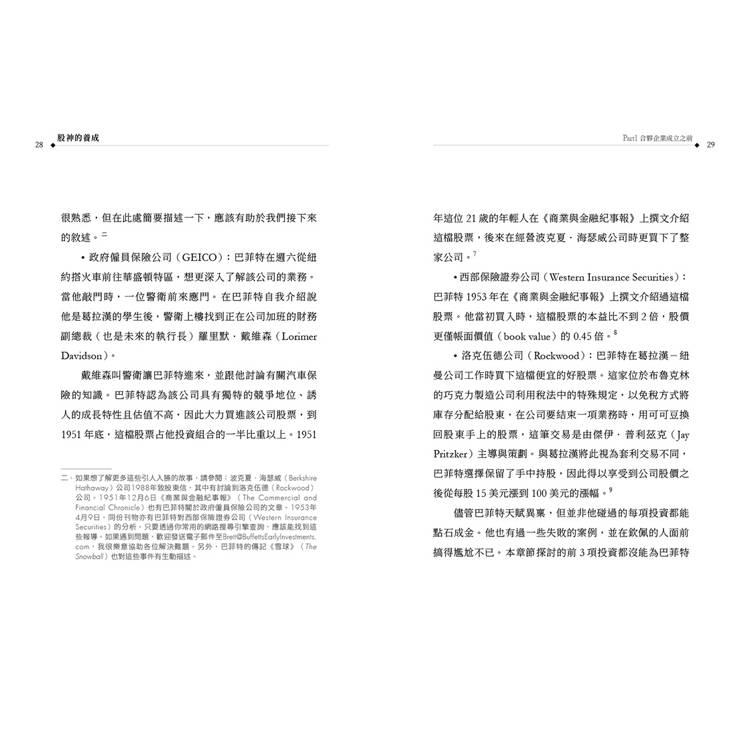
我根據3個標準,來選擇本書中討論的10個投資項目。首先,我能取得與這些投資相關的正規文件,例如能否獲得必要的年報或穆迪手冊?第二,我是否認為我的研究足夠獨特且具備不同觀點,因為想寫一些能夠為現有巴菲特研究增加價值的文章,所以我決定不談這些年來大家一直在討論的著名個案,例如政府僱員保險公司(GEICO)、鄧普斯特(Dempster Mill)或桑伯恩地圖公司(Sanborn Map),因為巴菲特本人跟很多人都對這些投資提供過大量的描述。
最後一個標準是我自己認為這項投資背後故事有多少樂趣,例如是否包含重要的教訓或引人入勝的故事?是否存在值得糾正的誤解?
雖然這是一本關於巴菲特的書,但也是一本商業歷史書籍,希望任何對巴菲特或投資有興趣的人都可以從中有所收穫。我撰寫的許多公司現在已經倒閉,但在過去的某個時候,它們都曾蓬勃發展,對社區發展至關重要──在某些情況下,甚至對整個國家的經濟發展也非常重要。我很幸運地發現,許多當地圖書館通常擁有大量企業檔案和其他文件,幫助我更深入了解我想要研究的企業歷史。我會在各章節中簡要概述這些公司的歷史,幫助大家了解其背景經歷。部分行業和企業雖已消失,但觀察企業如何成長、繁榮和消失,一樣有助於我們分析自己的投資。
雖然沒有巴菲特當時實際的交易數據,但我利用他在投資這些企業時所使用的文件來做估算。此外,我也補充參考了相關企業與產業文章和書籍,幫助讀者了解當時的投資背景。這些案例研究不僅展示巴菲特如何獲得如此可觀的報酬,亦展示巴菲特發掘、購買這些企業股票的獨特見解,曾經投入的密集研究與創新方法。
這本書的原創研究揭示有關這些投資本身的新資訊—打破誤解,發現新事實,讓人看見巴菲特是如何取得如此卓越的表現。讀完本書之後,希望大家都能了解巴菲特並非天生具有配置資本投資的能力,相反的,他憑藉著堅忍不拔的決心和毅力,在整個投資生涯中不斷學習和成長,成為一名優秀的證券分析師、投資組合經理人和真正的生意人,最終成為世界上最偉大的投資人。
配送方式
-
台灣
- 國內宅配:本島、離島
-
到店取貨:
 不限金額免運費


-
海外
- 國際快遞:全球
-
港澳店取:


訂購/退換貨須知
加入金石堂 LINE 官方帳號『完成綁定』,隨時掌握出貨動態:
提醒您!!
金石堂及銀行均不會請您操作ATM! 如接獲電話要求您前往ATM提款機,請不要聽從指示,以免受騙上當!
退換貨須知:
**提醒您,鑑賞期不等於試用期,退回商品須為全新狀態**
-
依據「消費者保護法」第19條及行政院消費者保護處公告之「通訊交易解除權合理例外情事適用準則」,以下商品購買後,除商品本身有瑕疵外,將不提供7天的猶豫期:
- 易於腐敗、保存期限較短或解約時即將逾期。(如:生鮮食品)
- 依消費者要求所為之客製化給付。(客製化商品)
- 報紙、期刊或雜誌。(含MOOK、外文雜誌)
- 經消費者拆封之影音商品或電腦軟體。
- 非以有形媒介提供之數位內容或一經提供即為完成之線上服務,經消費者事先同意始提供。(如:電子書、電子雜誌、下載版軟體、虛擬商品…等)
- 已拆封之個人衛生用品。(如:內衣褲、刮鬍刀、除毛刀…等)
- 若非上列種類商品,均享有到貨7天的猶豫期(含例假日)。
- 辦理退換貨時,商品(組合商品恕無法接受單獨退貨)必須是您收到商品時的原始狀態(包含商品本體、配件、贈品、保證書、所有附隨資料文件及原廠內外包裝…等),請勿直接使用原廠包裝寄送,或於原廠包裝上黏貼紙張或書寫文字。
- 退回商品若無法回復原狀,將請您負擔回復原狀所需費用,嚴重時將影響您的退貨權益。


商品評價