



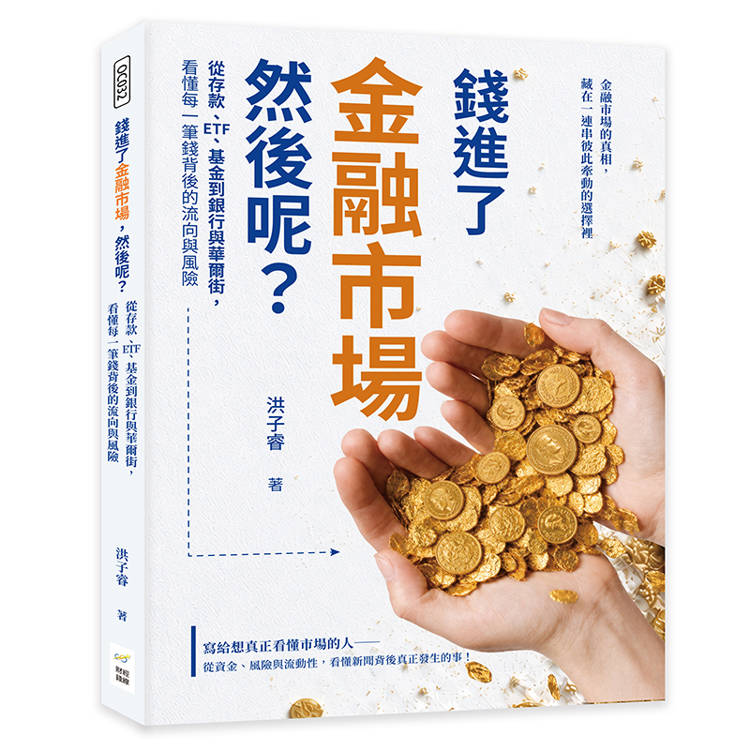
錢進了金融市場,然後呢?從存款、ETF、基金到銀行與華爾街,看懂每一筆錢背後的流向與風險



活動訊息
金石堂2026-2027開學季重磅登場!質感閱讀器、實用文具套組、宿舍生活用品一次備齊,領取 50 元電子禮券現折,線上門市同步享好康,輕鬆備齊開學裝備,迎接閃亮新學期!

2026年9月金石堂強力推薦

人們為什麼願意掏錢?池上彰的行為經濟學入門

閱讀漫遊錄-2026上半年暢銷榜

讀懂全球首富極限思維

內容簡介
【金融市場的真相,藏在一連串彼此牽動的選擇裡】
寫給想真正看懂市場的人──
從資金、風險與流動性,看懂新聞背後真正發生的事!
▎讀懂金融,從看懂關係開始
金融市場每天出現在新聞裡,但真正困難的往往不是名詞本身,而是理解企業、投資人、銀行、基金、券商、做市商與監管機構之間的關係。本書不以艱深理論或投資技巧為出發點,而是從資金流向、風險承擔、流動性與市場制度切入,帶領讀者看見價格背後真正運作的金融體系。
▎資本如何改變企業與市場
企業為什麼需要上市?全球資金為什麼集中到大型市場?美元與美國公債又為何能強化紐約的金融地位?本書從企業取得資本的需求談起,說明股票、債券與銀行融資把未來資源提前移到今天的作用,也進一步解析市場深度、流動性與估值對企業擴廠、研發、併購及產業競爭所產生的影響。
▎從真實事件理解市場危機
全書大量運用近年重要金融事件,讓抽象概念回到真實市場。2020年全球「奔向現金」,呈現最安全的資產也可能遭到大量出售;GameStop事件呈現散戶、放空基金、券商、做市商與清算制度共同影響行情的過程;Archegos則揭露公開市場即使看得見價格,也未必能掌握完整的經濟曝險。
▎好資產,也可能遇上壞結構
英國LDI退休基金危機與矽谷銀行事件,進一步說明金融風險不能只看資產名稱。政府公債可以是低信用風險資產,但若搭配槓桿、抵押品要求與短期資金壓力,仍可能迫使持有人賣出;銀行帳上即使握有大量資產,也可能因存款快速流失而陷入危機。真正重要的是資產、負債、資金需求與時間能否彼此配合。
▎看懂華爾街真正提供的服務
企業上市與大型併購背後,牽涉管理團隊、投資銀行、律師、會計師、主管機關與投資人;做市商則在買賣雙方未能同時出現時承擔短期庫存風險。華爾街真正提供的,不只是股票交易,而是資本媒合、資訊整理、融資、交易與風險轉移的一整套專業服務。
▎從個別風險看見系統性風險
當槓桿、Margin Call、抵押品與市場流動性彼此連動,個別機構看似合理的風險管理,也可能形成整體市場的共同壓力。瑞士信貸的危機更顯示,大型金融機構一旦失去功能,影響的不只是股東,還包括原本依賴它完成的支付、融資、交易與契約。系統性風險真正關心的,是一家重要機構失效後,其他參與者能否維持正常運作。
▎把金融新聞讀懂,而不是只記住名詞
讀金融市場,重點不是背術語,而是養成判斷習慣。看到高報酬,要問風險由誰承擔;看到安全資產,也要留意能否隨時換成現金;市場大跌時,則要找出誰正被迫賣出,以及壓力是否會擴散。本書透過流程圖、矩陣與案例,整理人物、資金與風險關係,幫助讀者掌握金融新聞背後的因果關係,以及不同市場之間彼此牽動的方式。
本書特色:本書從資金流向、流動性與風險承擔切入,涵蓋企業、銀行、基金與市場機構,並以GameStop、矽谷銀行、瑞士信貸等事件解析槓桿、抵押品與系統性風險,搭配流程圖與對照圖,幫助讀者看懂金融新聞並建立市場判斷力。
寫給想真正看懂市場的人──
從資金、風險與流動性,看懂新聞背後真正發生的事!
▎讀懂金融,從看懂關係開始
金融市場每天出現在新聞裡,但真正困難的往往不是名詞本身,而是理解企業、投資人、銀行、基金、券商、做市商與監管機構之間的關係。本書不以艱深理論或投資技巧為出發點,而是從資金流向、風險承擔、流動性與市場制度切入,帶領讀者看見價格背後真正運作的金融體系。
▎資本如何改變企業與市場
企業為什麼需要上市?全球資金為什麼集中到大型市場?美元與美國公債又為何能強化紐約的金融地位?本書從企業取得資本的需求談起,說明股票、債券與銀行融資把未來資源提前移到今天的作用,也進一步解析市場深度、流動性與估值對企業擴廠、研發、併購及產業競爭所產生的影響。
▎從真實事件理解市場危機
全書大量運用近年重要金融事件,讓抽象概念回到真實市場。2020年全球「奔向現金」,呈現最安全的資產也可能遭到大量出售;GameStop事件呈現散戶、放空基金、券商、做市商與清算制度共同影響行情的過程;Archegos則揭露公開市場即使看得見價格,也未必能掌握完整的經濟曝險。
▎好資產,也可能遇上壞結構
英國LDI退休基金危機與矽谷銀行事件,進一步說明金融風險不能只看資產名稱。政府公債可以是低信用風險資產,但若搭配槓桿、抵押品要求與短期資金壓力,仍可能迫使持有人賣出;銀行帳上即使握有大量資產,也可能因存款快速流失而陷入危機。真正重要的是資產、負債、資金需求與時間能否彼此配合。
▎看懂華爾街真正提供的服務
企業上市與大型併購背後,牽涉管理團隊、投資銀行、律師、會計師、主管機關與投資人;做市商則在買賣雙方未能同時出現時承擔短期庫存風險。華爾街真正提供的,不只是股票交易,而是資本媒合、資訊整理、融資、交易與風險轉移的一整套專業服務。
▎從個別風險看見系統性風險
當槓桿、Margin Call、抵押品與市場流動性彼此連動,個別機構看似合理的風險管理,也可能形成整體市場的共同壓力。瑞士信貸的危機更顯示,大型金融機構一旦失去功能,影響的不只是股東,還包括原本依賴它完成的支付、融資、交易與契約。系統性風險真正關心的,是一家重要機構失效後,其他參與者能否維持正常運作。
▎把金融新聞讀懂,而不是只記住名詞
讀金融市場,重點不是背術語,而是養成判斷習慣。看到高報酬,要問風險由誰承擔;看到安全資產,也要留意能否隨時換成現金;市場大跌時,則要找出誰正被迫賣出,以及壓力是否會擴散。本書透過流程圖、矩陣與案例,整理人物、資金與風險關係,幫助讀者掌握金融新聞背後的因果關係,以及不同市場之間彼此牽動的方式。
本書特色:本書從資金流向、流動性與風險承擔切入,涵蓋企業、銀行、基金與市場機構,並以GameStop、矽谷銀行、瑞士信貸等事件解析槓桿、抵押品與系統性風險,搭配流程圖與對照圖,幫助讀者看懂金融新聞並建立市場判斷力。
目錄
序言 看懂金融,不必先成為金融從業者
第一章 錢為什麼會往同一個地方集中
第二章 市場為什麼會突然失控
第三章 期貨、選擇權與交換到底在解決什麼
第四章 全球金融版圖正在重新排列
第五章 投資銀行真正賣的是什麼
第六章 ETF、基金與看不見的資金巨人
第七章 看對方向,為什麼還是可能輸掉交易
第八章 下一場金融危機會從哪裡來
結論 金融世界真正稀缺的,是在變動中保有選擇
第一章 錢為什麼會往同一個地方集中
第二章 市場為什麼會突然失控
第三章 期貨、選擇權與交換到底在解決什麼
第四章 全球金融版圖正在重新排列
第五章 投資銀行真正賣的是什麼
第六章 ETF、基金與看不見的資金巨人
第七章 看對方向,為什麼還是可能輸掉交易
第八章 下一場金融危機會從哪裡來
結論 金融世界真正稀缺的,是在變動中保有選擇
試閱
企業有好生意,仍然可能缺錢
一家企業開始接到更多訂單,表面看來是一件好事,財務部門看到的景象卻可能完全不同。客戶要求增加出貨量,公司得先買進原料、擴充設備,生產線滿載之後還要考慮增加廠房;研發計畫進入下一階段,需要聘請更多工程師,薪資、設備與測試費用從第一天就開始支出。這些錢大多不能等到客戶付款後才準備,企業必須先拿出資源,才能把訂單轉成產品。收入進入公司的速度往往比支出慢。產品完成之後可能還有驗收、交貨與帳期,等到現金真正回到企業帳戶,幾個月甚至更久已經過去。營收往上走的公司,手上的現金因此可能比想像中更緊張。企業成長與現金充裕從來不是同一條線,只要收入與支出的時間錯開,成長本身就會產生資金需求。
資本密集產業尤其容易遇到這種情況。半導體業興建一座新廠,需要土地、廠房、先進設備與大量技術人員,資金在產能形成以前就已經投入;生技公司從研究、臨床試驗一路走到產品商業化,也可能經歷多年只有支出、沒有對等收入的階段;航空公司添購飛機、能源企業建立大型設施,同樣得先承擔龐大資本支出,再等待未來多年慢慢回收。即使公司已經證明市場存在,只靠每年留下來的盈餘慢慢投資,也未必符合產業競爭的速度。今天錯過的產能,兩年後不一定還有同樣的訂單;此刻沒有投入的研發資源,可能讓競爭者先完成技術突破。資金在這裡不只是帳戶裡的一串數字,它直接關係到企業能否在市場機會仍然存在時採取行動。
管理階層面對的選擇於是相當現實。公司可以降低擴張速度,把每年賺到的錢逐步投入,也可以提前取得外部資本,把原本需要多年累積的投資能力移轉到現在。銀行貸款、公司債與股票市場提供了不同形式的資金,各自伴隨利息、償還義務或所有權變化,但它們共同解決了一件事:企業不必完全受限於今天手上已經擁有多少現金。當未來可能產生的收益具有足夠可信度,公司就有機會利用金融制度,提前取得現在需要的資源。這也是資本最重要的時間功能。它沒有替企業創造訂單,也不會保證新工廠一定賺錢,卻能把企業「有能力做什麼」的時間往前移。接下來困難的地方,是市場上的資金雖然很多,需要錢的企業也很多,兩者卻不會自動找到彼此。
一家企業開始接到更多訂單,表面看來是一件好事,財務部門看到的景象卻可能完全不同。客戶要求增加出貨量,公司得先買進原料、擴充設備,生產線滿載之後還要考慮增加廠房;研發計畫進入下一階段,需要聘請更多工程師,薪資、設備與測試費用從第一天就開始支出。這些錢大多不能等到客戶付款後才準備,企業必須先拿出資源,才能把訂單轉成產品。收入進入公司的速度往往比支出慢。產品完成之後可能還有驗收、交貨與帳期,等到現金真正回到企業帳戶,幾個月甚至更久已經過去。營收往上走的公司,手上的現金因此可能比想像中更緊張。企業成長與現金充裕從來不是同一條線,只要收入與支出的時間錯開,成長本身就會產生資金需求。
資本密集產業尤其容易遇到這種情況。半導體業興建一座新廠,需要土地、廠房、先進設備與大量技術人員,資金在產能形成以前就已經投入;生技公司從研究、臨床試驗一路走到產品商業化,也可能經歷多年只有支出、沒有對等收入的階段;航空公司添購飛機、能源企業建立大型設施,同樣得先承擔龐大資本支出,再等待未來多年慢慢回收。即使公司已經證明市場存在,只靠每年留下來的盈餘慢慢投資,也未必符合產業競爭的速度。今天錯過的產能,兩年後不一定還有同樣的訂單;此刻沒有投入的研發資源,可能讓競爭者先完成技術突破。資金在這裡不只是帳戶裡的一串數字,它直接關係到企業能否在市場機會仍然存在時採取行動。
管理階層面對的選擇於是相當現實。公司可以降低擴張速度,把每年賺到的錢逐步投入,也可以提前取得外部資本,把原本需要多年累積的投資能力移轉到現在。銀行貸款、公司債與股票市場提供了不同形式的資金,各自伴隨利息、償還義務或所有權變化,但它們共同解決了一件事:企業不必完全受限於今天手上已經擁有多少現金。當未來可能產生的收益具有足夠可信度,公司就有機會利用金融制度,提前取得現在需要的資源。這也是資本最重要的時間功能。它沒有替企業創造訂單,也不會保證新工廠一定賺錢,卻能把企業「有能力做什麼」的時間往前移。接下來困難的地方,是市場上的資金雖然很多,需要錢的企業也很多,兩者卻不會自動找到彼此。
配送方式
-
台灣
- 國內宅配:本島、離島
-
到店取貨:
 不限金額免運費


-
海外
- 國際快遞:全球
-
港澳店取:


訂購/退換貨須知
加入金石堂 LINE 官方帳號『完成綁定』,隨時掌握出貨動態:
提醒您!!
金石堂及銀行均不會請您操作ATM! 如接獲電話要求您前往ATM提款機,請不要聽從指示,以免受騙上當!
退換貨須知:
**提醒您,鑑賞期不等於試用期,退回商品須為全新狀態**
-
依據「消費者保護法」第19條及行政院消費者保護處公告之「通訊交易解除權合理例外情事適用準則」,以下商品購買後,除商品本身有瑕疵外,將不提供7天的猶豫期:
- 易於腐敗、保存期限較短或解約時即將逾期。(如:生鮮食品)
- 依消費者要求所為之客製化給付。(客製化商品)
- 報紙、期刊或雜誌。(含MOOK、外文雜誌)
- 經消費者拆封之影音商品或電腦軟體。
- 非以有形媒介提供之數位內容或一經提供即為完成之線上服務,經消費者事先同意始提供。(如:電子書、電子雜誌、下載版軟體、虛擬商品…等)
- 已拆封之個人衛生用品。(如:內衣褲、刮鬍刀、除毛刀…等)
- 若非上列種類商品,均享有到貨7天的猶豫期(含例假日)。
- 辦理退換貨時,商品(組合商品恕無法接受單獨退貨)必須是您收到商品時的原始狀態(包含商品本體、配件、贈品、保證書、所有附隨資料文件及原廠內外包裝…等),請勿直接使用原廠包裝寄送,或於原廠包裝上黏貼紙張或書寫文字。
- 退回商品若無法回復原狀,將請您負擔回復原狀所需費用,嚴重時將影響您的退貨權益。


商品評價