



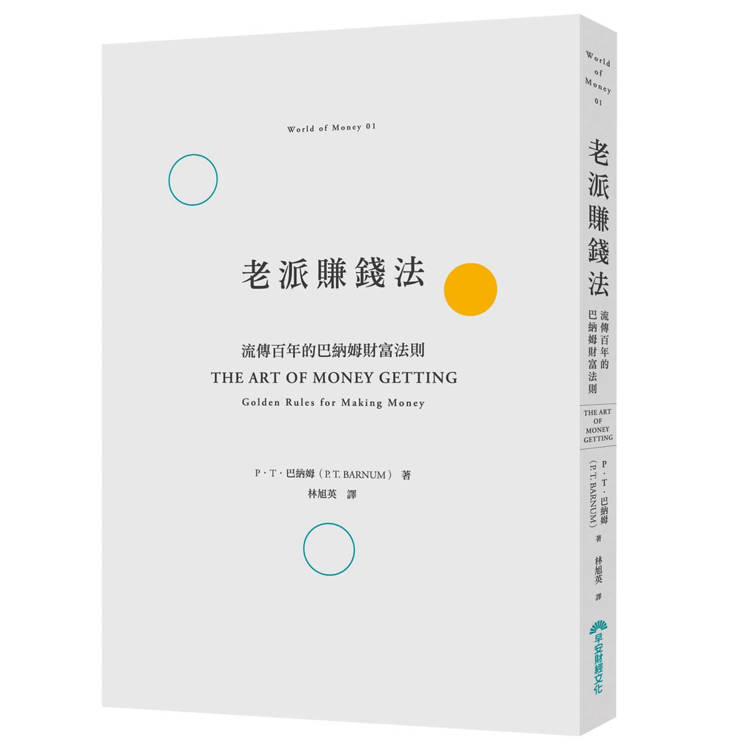
老派賺錢法:流傳百年的巴納姆財富法則
The Art of Money Getting:Golden Rules for Making Money



活動訊息
2026年10月金石堂強力推薦

第48次中小學生讀物選介

人們為什麼願意掏錢?池上彰的行為經濟學入門

飢餓遊戲前傳贈早優券

高功能倖存者:如果不「有用」,我還值得被愛嗎?(限量作者親簽版)

內容簡介
原汁原味的完整譯本——依照原版風格忠實翻譯,保留19世紀的人物、軼事與典故,不改寫、不添加現代案例,讀到的就是巴納姆的原意。
逾150年時間驗證的經典——1858年首講於倫敦、1880年正式成書,問世至今近一個半世紀,歷經無數次牛熊循環與科技革命,仍持續再版流傳。
真實經驗背書,非紙上談兵——巴納姆因替人背書債務而一夕破產,再靠書中的方法東山再起,每一條法則背後,都繳過真金白銀的學費。
認識商業底層邏輯——作者為得獎電影《大娛樂家》主角原型,是一位最懂炒作的行銷天才,但卻揭露成功行銷背後最根本的底層邏輯,如:選對行業、別借錢、守住信用等等。
奧斯卡獎提名、金球獎、葛萊美獲獎電影《大娛樂家》主人翁真實致富方法!
光靠炒股買ETF是發不了財的!
一張古老的致富處方。一套已經獲得長時間驗證的方法
P.T.巴納姆是美國娛樂業傳奇先驅之一,出生於康乃狄克州貝塞爾市,父親早逝,家中一貧如洗。但他從雜貨店學徒開始,展開白手起家的傳奇,後世公認為現代廣告與行銷之父。休.傑克曼主演的電影《大娛樂家》(The Greatest Showman),講的就是這位商業奇才的人生故事。
這本《老派賺錢法》(The Art of Money Getting)是他畢生致富心得的分享,也是史上第一本由知名富豪以第一人稱、親筆寫下的通俗致富書——比戴爾.卡內基(Dale Carnegie)的《如何贏取友誼與影響他人》、比拿破崙.希爾(Napoleon Hill)的《思考致富》(Think and Grow Rich)都早了近六十年。
讀這本書,會發現儘管職場正在被AI改寫,理財工具琳瑯滿目,但金錢背後的人性與商業邏輯,並未隨科技更迭而改變。這本完成於十九世紀的小書至今仍廣為流傳,為現代社會投資理財與職涯管理的根本問題提供解答,書中提供一套極為樸素的生活紀律,教你如何從年輕開始就正確成功賺錢與存錢,看似老派,卻是古往今來財務自由者共同具備的能力──
☆永遠讓收入高於支出,別讓欲望替你決定怎麼花錢。
☆捨得把錢花在學習與成長上,別為了省小錢,錯過變強的機會。
☆花錢是為了充實自己,不是為了滿足別人的眼光。
☆培養一項真正的專長,然後全力做到最好。
☆每個行業都很競爭,但沒有任何行業的最頂層是飽和的。
☆好東西不會自動被看見,你要持續替你的優點宣傳。
☆遠離不必要的負債,讓金錢替你工作,不要成為利息的奴隸。
☆絕對不要隨便替別人擔保或背書。絕對不要。
☆廣告能帶來第一位顧客,品質與禮貌才能讓他一再回來。
☆誠信比鑽石更珍貴:財富可能失而復得,信用一旦破產,就很難重來。
本書成書於1880年,不談高深的經濟學理論,而是帶著切身痛感的經驗談,用最辛辣、最直白幽默的語言,戳破人們在追求財富時的盲點。已被翻譯成英、法、德、日、俄、西等多國語言,至今仍不斷再版。
「真實的智慧,很快能讀完!學校裡每一個年級都應該讀,包括大學生!」
──亞馬遜網站★★★★★五星評論
目錄
編輯室報告|老派又如何?——為什麼今天要讀這本一百多年前的理財書
譯者序|一套極為平凡而樸素的生活紀律
前言
________________________________________
第 1 章|選對你的本業
第 2 章|找對你的地點
第 3 章|遠離負債
第 4 章|堅持到底
第 5 章|凡事全力以赴
第 6 章|凡事親力親為
第 7 章|用最好的工具
第 8 章|別眼高手低
第 9 章|學一點實用的東西
第 10 章|樂觀很棒,但別做白日夢
第 11 章|別分散你的精力
第 12 章|做事,要有條理
第 13 章|讀報
第 14 章|小心「隔行如隔山」
第 15 章|別當保人,別替人背書
第 16 章|為你的生意打廣告
第 17 章|善待你的顧客
第 18 章|樂於行善,幫助他人
第 19 章|守口如瓶
第 20 章|守住誠信
序/導讀
[編輯室報告(節錄)]
老派又如何?|為什麼今天要讀這本一百多年前的理財書
倫敦幾乎每一家報紙都談到我的演講,而且幾乎每一篇對內容與講法都毫無保留地肯定。讚美之多,讓我有點招架不住。
──P.T.巴納姆,自傳中回憶一八五八年倫敦演講
一八五八年十二月二十九日,倫敦攝政街的聖詹姆斯音樂廳(St. James’s Hall)。
這座可容納近三千人的大廳座無虛席,台上的講者身材魁梧、聲音洪亮,講題是:The Art of Money Getting——賺錢的方法。
有意思的是,這位站在台上教人賺錢的講者,兩、三年前才因替一家鐘錶公司背書擔保而陷入財務危機,他親手打造的豪宅差不多同一時間也遭大火焚毀。所以在籌備這場演講時,他曾對朋友自嘲,自己其實更有資格談「賠錢的方法」(The Art of Money Losing)。
沒想到這句自嘲,反而替演講帶來亮點。聽眾更想知道的不是另一套紙上談兵的致富公式,而是這位真正賠過錢、摔過跤的人如何處理失敗,又如何重新站起來。
他是騙術王子,還是商業奇才?
這位講者的名字叫費尼爾司.泰勒.巴納姆(Phineas Taylor Barnum)。一八一〇年七月,出生於美國康乃狄克州的貝塞爾市(Bethel)。當年那場在倫敦引起轟動的演講,後來逐步增修,並於一八八〇年以《The Art of Money Getting, or Golden Rules for Making Money》之名出版,也就是你手上這本書。原書名直譯是《賺錢的方法》或《獲取金錢的藝術》,中文版定名為《老派賺錢法》,是希望凸顯這不是一本出自現代人的理財著作,而是一套已經獲得長時間驗證的方法。
全書篇幅不長,只有一篇前言與二十條法則。既不是學院派經濟學教科書,也不是選股攻略,而是一則接一則直白、幽默、帶著切身痛感的經驗談。有些觀點帶著十九世紀的時代色彩,有些論證也未必嚴謹,卻補足了今天主流投資理財論述中常被略過的一個根本問題:
投資很重要沒錯,但一般所得不高、資產有限的受薪族,拿什麼投資?
對多數受薪者而言,普遍有存款不足、現金流脆弱的問題。如果沒有固定的、夠好的收入,不管投資什麼,不管報酬率如何優異,也很難迅速換來財務自由,以及隨之而來的安全感。
這,就是我們今天要閱讀這本書的最主要理由。因為巴納姆要告訴一般受薪族如何在投資前(例如買ETF之前),養成一種能夠取得財富,也有能力守住財富的生活方式。書中的二十堂課,大致可以分成兩大面向。
第一個面向,是「攻」,也就是賺錢。選擇一門適合自己的職業,然後投入時間很認真地把這份工作做好,要理解顧客、要珍惜信用,也要讓市場知道你能提供什麼價值。如果所在的產業或地點無法讓能力發揮,便應在評估成本後尋找更合適的位置。這意味著你要學習經營方法,例如集中力量、建立系統、理解本業、善用工具、掌握資訊並宣傳事業等等。
第二個面向是「守」,也就是存錢。培養良好的財務紀律。永遠要讓支出低於收入,也不因收入增加而無限擴張生活支出,更不為了眼前的享受、背上難以承擔的債務,也不輕率替別人背書擔保。更重要的是保持身體健康,不要染上菸酒惡習,好好保護你的人際信用,包括善待顧客、謹慎說話、幫助他人等等。
攻,可以提高你收入,守,能助你保護辛苦賺來的錢不會輕易流失。
當然,你會在字裡行間讀到十九世紀的時空,巴納姆這套「老派賺錢法」反映的是當時工商業快速擴張、社會流動增加的美國。那是一個沒有網路與AI的年代,人們還在讀報紙、打電報,信用卡尚未問世,市場上也沒有今天五花八門的金融商品,更談不上指數型投資。但時間快轉到今天,我們的職場正在被AI改寫,企業受到供應鏈、利率與地緣政治衝擊,金融商品也比當年複雜得多。然而,書中談到的人性與商業邏輯,並沒有隨科技更迭而失效。
《老派賺錢法》問世後,在英語世界長期流傳。這部中文版盡可能保留原作的語氣與內容,必要處則補上人物與時代背景,希望讀者聽見的,仍是巴納姆那場跨越一百多年的演講,而不是後人替他改寫過的一套快速致富術。
建議你,可以先在書店翻翻這本書。讀完前言,如果覺得內容太老派、不夠刺激,也不能幫你一夕翻身,暫時放下無妨。等到有一天,你發現老在追逐下一檔熱門金融商品,卻總是無法財務自由,或許回頭讀這本書,就能理解書中看似尋常的老派原則,才是最正確與珍貴的賺錢方法。
譯者序|一套極為平凡而樸素的生活紀律
第一次讀英文版的《The Art of Money Getting》,很容易被書名誤導,以為這是一本教人抓住商機、迅速累積財富的書。我是讀完後才發現,巴納姆談的不是什麼發財奇術,而是一套極為平凡而樸素的生活紀律:量入為出、避開債務、選擇合適的工作、專注本業、善用工具、誠實待客、謹慎投資,以及在確定方向之後堅持到底。
這本篇幅不長的小書,雖然寫於十九世紀,卻幾乎觸及今天個人財務與職涯管理的所有基本問題。
聽見那穿越時代的聲音
翻譯這本書時,我最深的感受是,巴納姆其實不太相信「幸運致富」這件事。他相信的,是一個人如何處理收入、時間、欲望、信用與他人的信任。財富在他筆下,不是偶然落到手裡的獎賞,而是良好習慣長期累積的結果。
反過來說,貧窮在他看來也未必只源於收入不足,像是愛慕虛榮、沉迷享樂、做事拖延、輕信運氣、替人作保、跨入不熟悉的生意,都可能讓一個原本有能力站穩的人逐步失去選擇。
我也發現自己一再被巴納姆提醒,會賺錢,不等於能留下錢,而守住財富所需要的,往往不是什麼更高明的投資技巧,而是節制與判斷力。
翻譯上的困難點,也正在這裡。原文帶著十九世紀演講家的口吻,常用諺語、軼事與幽默說理,有時直率得近乎訓誡。若逐字照譯,容易顯得陳舊生硬;若過度改寫,又會失去巴納姆那種面對聽眾、侃侃而談人生經驗的聲音。因此,這個譯本盡量保留原作明快、世故而帶點挖苦的節奏,同時調整中文語序,並為今天讀者較陌生的人名、典故與社會背景增加必要說明。書中若有屬於當時社會的價值判斷,也不宜一概視為普遍真理。翻譯不是替作者化妝,而是把他的話放回歷史脈絡中,讓讀者看到哪些是時代留下的痕跡,哪些仍能穿過時代,對我們發生作用。
一百多年前的美國,沒有信用卡、指數基金(也就是今天流行的ETF)、網路券商,也沒有社群媒體與演算法推送。當時的商業規模、職業結構與資訊速度,和今日不可同日而語。然而人的弱點並沒有隨科技進步而消失,只是換了更有效率的包裝。過去的人等待遺產、迷信投機計畫;今天的人追逐暴漲的股票、虛擬資產和號稱被動收入的課程。過去有人為了生活體面,會去添購超出能力的服飾與家具;今天則可能透過分期付款,購買用來展示生活方式的商品。工具變了,誘惑變快了,但「把預期收入當成現有財富」的錯誤並沒有改變。
也因如此,本書的許多提醒在今天反而更加重要。資訊取得越容易,判斷資訊的成本就越高;機會看似越多,人的注意力就越容易被切碎。巴納姆勸人不要分散力量,只選定一項事業深耕,在短影音、即時行情與多重副業盛行的年代,這句話尤其值得反覆思考。他主張閱讀報紙、掌握世界動向,放到今天,並不是要求我們無止境地滑手機,而是提醒經營者不能與現實脫節。本書原有「閱讀報紙」、「提防外部投機」、「宣傳你的生意」、「善待顧客」等主題,若換成現代語言,就是建立資訊能力、控制能力圈外的風險、讓市場看見價值,以及用信用維持長期關係。
金錢,從來不是孤立的課題
巴納姆曾經賺得財富,也曾遭遇失敗,因此他的文字不是那種經濟學家推演出來的理論,而是一位做過生意、看過人情冷暖的商人留下的心得筆記。在我看來,他最值得今日讀者採納的觀念,或許可以歸納為這句話:金錢,從來不是孤立的課題。它和一個人的職業選擇、消費習慣、身體狀況、時間管理、待人方式,以及面對誘惑時的自制力緊密相連。若只研究如何提高報酬,卻不處理生活中不斷漏財的裂縫,再好的投資也難以建立安穩的人生。
我希望讀者不要把這本書當成一張致富處方,更適合的讀法,是把它視為一面檢查日常習慣的鏡子。讀到看似老生常談之處,不妨先問:我是否真的做到了?讀到帶有時代局限的段落,也可以進一步思考,在今日的制度與工具之下,這項原則應如何重新理解。
經典之所以值得重譯,不是因為每一句話都永遠正確,而是它提出的問題仍未過時。收入增加之後,能否控制欲望?機會出現之時,能否分辨冒險與莽撞?身處喧鬧的市場,能否守住自己的專業與信用?一百多年過去,這些問題仍然決定著一個人能不能獲得財富,以及有了財富之後,能不能把它留下來。
試閱
[前言(摘錄)]
蠟燭與知識的取捨
到底什麼才算節儉,多數人一輩子都沒弄清楚。有人說:「我和鄰居的收入明明差不多,省吃儉用的道理我也懂,為什麼他每年都存得到錢,我卻老是不夠花?」
因為他只是自以為懂,其實並沒有。
很多人以為,節儉就是要養成那些小氣、刻薄又寒酸的習慣,例如連削下來的起司皮,或燒剩的蠟燭頭,都要留起來備用,或是在洗衣婦的帳單上多苛扣一些錢。
但是,節儉並不等於吝嗇。更糟的是,這種人所謂的節儉,往往只是片面的。他們在原本要花兩便士的地方省了半便士之後,就覺得自己可以在其他地方任意揮霍。
比方說,在煤油尚未問世並使用於照明的年代,常會有旅人到農家借宿過夜,通常農家也會讓旅人享用一頓相當豐盛的晚餐。不過,飯後客人如果想在客廳裡看一下書,會發現只靠一根蠟燭的微弱光線,根本無法閱讀。碰到這種情況,很多女主人可能會對客人說:「在我這兒真的沒法在晚上看書。俗話說:『沒船出海的人,是點不起兩根蠟燭的。』除非情況特殊,否則我們家通常是不會多點一根蠟燭的。」
她所說的特殊情況,通常一年大概頂多一、兩次。她靠著少點幾根蠟燭,每隔一段時間能省下五、六美元,甚至十美元。但是她不知道,多點一根蠟燭所能換來的知識,價值遠遠超過一大箱的蠟燭。
問題還不只如此。她會覺得既然自己省下了買蠟燭的錢,所以能心安理得的常到村子裡逛街,花個二、三十美元添購緞帶與花邊飾物——包括很多根本沒必要買的東西。
在小水龍頭上省水,卻任由大水桶漏水
這種錯誤的節儉邏輯,在那些經商的男人身上也很常見。
例如在信紙這件事情上。你會看到一些精明的生意人把舊信封和紙張全都留下來,盡可能重複使用,捨不得撕一張新的紙來用。這習慣本身沒什麼不好,也許一年下來可以省個五到十美元。但往往因為在信紙上如此「節儉」,他們會覺得自己有比較多本錢,去做一些像是舉辦豪華宴會這種浪費時間的事,或是過著以私人馬車代步的奢華生活。
這就是富蘭克林說的:「在小水龍頭上省水,卻任由大水桶漏水。」我從來沒見過任何人,可以靠著這種「節儉」,最後成功變成有錢人。
真正的節儉,在於讓收入永遠高過支出。必要時,舊衣服再多穿一陣子、少買一雙新手套、舊裙子補一補繼續穿、吃得簡單些……,如此一來,除非遇到突發的意外狀況,否則無論如何,你的帳面上都會有盈餘。
這裡省一點,那裡存一些,再放著生息,日積月累,目標自然就能達成。
要養成這樣的節儉習慣,或許需要一些訓練,不過一旦你習慣了,就會發現「理性的省錢」,遠比不理性的亂花錢更能帶來滿足。
手頭緊?你是不是太在乎別人怎麼想了
對於改掉揮霍成性,以及前面提到的那種錯誤節儉,我要推薦大家一個很有效的方法:
如果你到了年底發現,過去這一年你的收入明明不差,卻總是存不到錢,那麼,可以拿幾張紙釘成一本小冊子,然後把接下來每一筆支出都記下來。你可以每天都記,也可以一個禮拜記一次。你的小冊子可以分成兩欄,一欄寫上「必需品」或「生活舒適所需」,另一欄寫上「奢侈品」。
一段時間之後,你會發現後面那欄的金額很可能是前面那欄的兩、三倍,甚至十倍。
因為,真正讓我們生活舒適的開銷,其實只占多數人收入的一小部分。
富蘭克林說過:「會毀掉我們的,是別人的眼光,而不是我們自己的眼光。假如天底下除了我,其他人都是瞎子,我才不在乎穿什麼華麗衣服、用什麼高檔家具。」
許多安分守己的家庭正是因為太在乎別人怎麼想,為了維持體面,只好終日埋頭苦幹。
美國人喜歡把「人人生而自由平等」掛在嘴邊,但這話從很多角度來看,都是個天大的誤解。
就某種意義來說,我們「生而自由平等」這句話,固然是個很棒的真理,然而實際上,我們的財富從來就不是生而平等,也永遠不會是。
有人或許會這種想法:「那傢伙年收入五萬美元,我卻只有一千美元。我認識他的時候,他跟我一樣窮,現在有錢了,就覺得自己高人一等。我得讓他知道我不比他差,所以我也要去買匹馬、買輛馬車。啊不行,我買不起,那就去租一輛吧。今天下午租了馬車,去走那條他平常走的路,讓他親眼看看我過得和他一樣好。」
朋友,你真的不必這麼大費周章。想要證明你「和他一樣好」,方法其實很簡單——你只需要為人處事跟他一樣得體就行了。不過,你還是無法讓別人相信,你和他一樣有錢。更何況,當你浪費時間、亂花錢裝闊綽,你可憐的妻子就可能必須在家裡省吃儉用、處處精打細算,只為了讓你在外頭撐場面。
而這一切假象,終究是騙不了任何人的。如果你繼續讓虛榮與嫉妒牽著鼻子走,你就肯定不會有什麼出頭的一天。
雖然我們相信少數要服從多數,但一提到時尚這件事,卻完全把這個原則拋諸腦後。我們任由一小撮自稱上流社會的人,搞了一套虛假的完美標準,讓無數的人為了追逐這個標準,不惜讓自己陷入貧窮,永遠存不到錢,一輩子為了表面的排場,挖坑給自己跳。
其實,更明智的做法,是自己拿定主意,不受他人左右,並且告訴自己:「要依照自己的收入高低,來決定該支出多少。還要存錢,以備不時之需。」
不為生活逆境預做準備,永遠達不到財務自由
你不用去算命,就能知道一件事:凡是把所有收入一分不剩地花光光、從不為生活逆境預做準備的人,永遠達不到財務自由。
對於那些平常習慣了凡事隨心所欲、有錢就花的人,要他們砍掉各種不必要的花費,剛開始的時候會覺得十分痛苦——住在比原本還要小的房子、用便宜些的家具、社交應酬減量、華服不再、僕人變少了,參加舞會宴席、去劇院、乘坐馬車的次數也都少了,也減少遊山玩水、抽雪茄、喝酒以及其他種種享受,感覺像是極大的自我犧牲。
但話說回來,如果你們願意開始「存錢」,也就是拿出一小筆錢去賺取利息,或是審慎地投資房地產,就會驚訝地發現,眼看著那一點點積蓄不斷增長,以及由此養成的節儉習慣,是多麼令人愉快的事。
你會發現,那些舊衣服、舊帽子和舊洋裝,都可以再穿一陣子。你會發現,山泉水比香檳更好喝。你會發現,洗個冷水澡、一趟爽快的晨走,比乘坐最高級的馬車更令人神清氣爽。你會發現,和家人一起聊天、夜裡在家圍坐著讀讀書,或是玩玩「找拖鞋」、「捉迷藏」這類遊戲,遠比花大錢辦一場派對更讓人開心。
只要你開始嘗到存錢的樂趣,當你看著手帳本上那些數字,自然就能體會兩種花費的差距,心中也會更加滿足。
成千上萬的人之所以終生貧窮,還有更多原本已經積累了足夠安身立命財富的人,最終卻也落得一貧如洗,原因都在於把生活的規模鋪排得太大,超出了自己的負擔能力。有些家庭一年要花上兩萬美元(甚至更多),幾乎不知道怎麼過省一點的日子;但另外有一些家庭卻能用這個數字的二十分之一,過得更踏實、更有滋味。
配送方式
-
台灣
- 國內宅配:本島、離島
-
到店取貨:
 不限金額免運費


-
海外
- 國際快遞:全球
-
港澳店取:


訂購/退換貨須知
加入金石堂 LINE 官方帳號『完成綁定』,隨時掌握出貨動態:
提醒您!!
金石堂及銀行均不會請您操作ATM! 如接獲電話要求您前往ATM提款機,請不要聽從指示,以免受騙上當!
退換貨須知:
**提醒您,鑑賞期不等於試用期,退回商品須為全新狀態**
-
依據「消費者保護法」第19條及行政院消費者保護處公告之「通訊交易解除權合理例外情事適用準則」,以下商品購買後,除商品本身有瑕疵外,將不提供7天的猶豫期:
- 易於腐敗、保存期限較短或解約時即將逾期。(如:生鮮食品)
- 依消費者要求所為之客製化給付。(客製化商品)
- 報紙、期刊或雜誌。(含MOOK、外文雜誌)
- 經消費者拆封之影音商品或電腦軟體。
- 非以有形媒介提供之數位內容或一經提供即為完成之線上服務,經消費者事先同意始提供。(如:電子書、電子雜誌、下載版軟體、虛擬商品…等)
- 已拆封之個人衛生用品。(如:內衣褲、刮鬍刀、除毛刀…等)
- 若非上列種類商品,均享有到貨7天的猶豫期(含例假日)。
- 辦理退換貨時,商品(組合商品恕無法接受單獨退貨)必須是您收到商品時的原始狀態(包含商品本體、配件、贈品、保證書、所有附隨資料文件及原廠內外包裝…等),請勿直接使用原廠包裝寄送,或於原廠包裝上黏貼紙張或書寫文字。
- 退回商品若無法回復原狀,將請您負擔回復原狀所需費用,嚴重時將影響您的退貨權益。


商品評價