


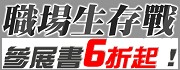

價值投資從頭學:用打折價買進好公司,葛拉漢、巴菲特都在用的選股與致富方法
The Little Book of Value Investing


活動訊息
金石堂閱讀週年慶

2026年10月金石堂強力推薦

第48次中小學生讀物選介

人們為什麼願意掏錢?池上彰的行為經濟學入門

內容簡介
長銷20年‧價值投資入門必讀
「一本讓人毫無距離感、像是聊天般的入門書。」
──《彭博》(Bloomberg)
怎麼知道一家公司真正值多少?怎麼從財報看出公司體質?
又該在什麼價格買進,才能為自己留下安全邊際?
華爾街最老牌的價值投資公司崔迪‧布隆尼,是班傑明‧葛拉漢的經紀商,也是巴菲特買進波克夏持股的幫手。本書作者克里斯多佛‧布隆尼在這家公司累積了四十多年經驗,他濃縮三代價值投資人實戰過的投資精華,匯聚成為每個人都能看懂的價值投資小書。
本書以超市、房地產、保險等生活場景來說明,買股票,就像買下一門生意。真正重要的不是股價明天漲多少,而是這家公司價值多少,以及買進的價格是否划算。本書帶領讀者掌握價值投資的基本原則與選股技巧,讓你學會一套結合「折價買進、企業估值、財報分析、安全邊際、長期投資」的投資紀律。
本書重點
談「價值投資」
買股票要像買特價牛排,股票是「價格」和「價值」的遊戲,你付的比你拿到的少,才有賺頭。
談「內在價值」
買股價像買房,一位內行賣家跟一位內行買家,在公平談判下成交的那個價錢,就是內在價值。
談「安全邊際」
就像褲子已經有皮帶了,還要再加吊帶,擁有雙重保障。假設算出股價價值100元,只在它降到66元時才買進。安全邊際就是一個保障你少賠錢的緩衝機制。
談「財務報表」
用本益比、股價淨值比找出被市場錯殺的標的;接著翻開資產負債表檢查公司的償債能力與體質,翻開損益表檢查它真正的賺錢能力。
談「全球投資」
美股只占全球上市公司約一半,歐洲、日本等已開發市場常有更便宜的優質標的。布隆尼也提醒須避開新興市場的政治與會計風險,以及如何解讀不同國家的會計差異。
本書特色
1. 布隆尼40多年實戰經驗,權威身分:作者長年以價值投資成功操作基金,締造輝煌報酬率,書中融合葛拉漢以來的價值投資思想與實務經驗,讓讀者學到如何判斷企業價值、尋找價格低於價值的投資機會。
2. 生活化比喻,門檻低,適合投資小白閱讀:本書篇幅短、易懂,並以簡單例子解釋流程,但本書把新手最需要、也最常缺乏的投資能力「估值、停損停利紀律、安全邊際」等重要觀念補齊。
3.實用的估值工具:包含價格與帳面價值的比率(P/B)、價格與盈利的比率(P/E),以及「估價法」
價值投資只需要紮實的功課與紀律;只要願意做財報功課、在估值合理時勇於買進並耐心持有,就能拿下超額報酬。
專家推薦
張明輝/前資誠聯合會計師事務所所長
雷浩斯/價值投資者財經作家
羅傑‧羅文斯坦/紅杉資本董事
巴頓‧畢格斯/華爾街教父級分析師、全球第一策略師
拜倫·維恩/摩根士丹利董事總經理、黑石集團副董事長
葛倫‧哈伯德/哥倫比亞商學院院長
尚–馬里‧艾維拉德/前第一鷹基金投資組合經理人
《華爾街日報》(The Wall Street Journal)
《金融時報》(Financial Times)
《今日美國》(USA Today)
英國《獨立報》(The Independent)
《福布斯》(Forbes.com)
《彭博》(Bloomberg)
各界讚譽
「在價值投資這個領域,沒有人能做得比他更好。」
——羅傑‧羅文斯坦(Roger Lowenstein),紅杉資本董事
「布隆尼是全世界最優秀的價值投資人之一。他說的話,永遠值得認真聆聽。」
——巴頓‧畢格斯(Barton M. Biggs),華爾街教父級分析師、全球第一策略師
「傳奇價值投資人布隆尼的功力,承 襲自葛拉漢與巴菲特。這本實用的著作充滿常識與不凡的洞見,把他四十年的經驗濃縮成一套準則,能讓任何投資人變得更有效率。」
——拜倫·維恩(Byron R. Wien),前摩根士丹利董事總經理、黑石集團副董事長
「忘了華爾街吧,那只是一部宣傳機器。幾乎所有投資書也都別看,它們幫不了你。但這本書可以。布隆尼講的是有道理的話。」
——尚–馬里‧艾維拉德(Jean-Marie Eveillard),前第一鷹基金(First Eagle Funds)投資組合經理人
「傑出的價值投資人布隆尼,用這本精采的小書說明價值投資如何運作、如何看懂一檔股票的價值、如何善用國內外企業的會計資訊,以及如何隨時間配置你(但願日益成長的)投資組合。」
——葛倫‧哈伯德(Glenn Hubbard),哥倫比亞商學院院長暨羅素·卡爾森財經與經濟學講座教授
「任何想嘗試此策略的人都能輕鬆讀完的簡短論著」
——《華爾街日報》(The Wall Street Journal)
「價值投資藝術的優雅新論述」
——《金融時報》(Financial Times)
「文筆犀利,能讓你對購買股票充滿幹勁。」
——《今日美國》(USA Today)
「如果你在性格上是一位價值投資者,你會發現布隆尼對價值投資的論述非常具有說服力,這本書寫得極好,如果你追求的是長期的投資成功,且你的心理素質足以承受投資帶來的心理壓力,本書將能完全打動你。」
——英國《獨立報》(The Independent)
「這是保護與增加退休金最好的指導指南之一。這份建議來自價值投資界的傳奇人物,而且內容簡單到任何人都能輕鬆一讀。」
——《福布斯》(Forbes.com)
「在實踐了37年葛拉漢的教誨後,布隆尼將這些信條淬鍊成一本讓人毫無距離感、像是聊天般的入門書。」
——《彭博》(Bloomberg)
目錄
推薦序 價值投資不是謎 羅傑‧羅文斯坦
謝辭 感謝恩師
前言 智商125就夠了,再高也是浪費
01買股票就像買特價牛排
02內在價值
03安全邊際
04用打折價買進
05用66美分買1塊錢
06 80檔股票環遊世界
07你不須長途跋涉
08盯緊那些知道內情的人
09別接下墜的刀子
10用現代方式尋寶
11篩掉愚人金
12看資產負債表了解公司狀況
13用損益表檢視賺錢能力
14初步價值估算
15了解各地會計系統
16貨幣避險
17投資是馬拉松,不是百米賽
18長期買進
19如何挑選基金經理人
20背道而馳的勇氣
21堅持到底
22結語 別信我一面之詞
謝辭 感謝恩師
前言 智商125就夠了,再高也是浪費
01買股票就像買特價牛排
02內在價值
03安全邊際
04用打折價買進
05用66美分買1塊錢
06 80檔股票環遊世界
07你不須長途跋涉
08盯緊那些知道內情的人
09別接下墜的刀子
10用現代方式尋寶
11篩掉愚人金
12看資產負債表了解公司狀況
13用損益表檢視賺錢能力
14初步價值估算
15了解各地會計系統
16貨幣避險
17投資是馬拉松,不是百米賽
18長期買進
19如何挑選基金經理人
20背道而馳的勇氣
21堅持到底
22結語 別信我一面之詞
序/導讀
推薦序 我的第一檔股票,是檔爛股票
文/羅傑‧羅文斯坦(Roger Lowenstein)
我的第一檔股票是Poloron,結果是檔爛股票。
那是1960年代初,父親替我買了400股。我始終不知道這家公司做什麼、賣什麼。但我養成了每天早上看股價的習慣。(在我年少那個科技還很遙遠的年代,信不信由你,人們還得靠報紙,才知道前一天股市會怎麼走。)我很驚訝,股價只要漲1/8美元,我就能多賺50美元,在當時是一筆驚人的數目。這檔股票有漲也有跌,但我傾向無視下跌(反正只是帳面上的數字,不是嗎?),只在股價上漲時,享受一下短暫的興奮感。
我記得問過父親,是什麼讓股價上漲。他的回答很有道理,但只到某個程度為止。Poloron這家公司是在做生意,這一點我懂。生意越賺錢,願意花錢買股票的人就越多。可是,這裡正是我的理解撞上礁石的地方:利潤並沒有「跑到」股票那裡去,而是進了公司。我每天早上在晨報上讀到的報價,跟公司金庫裡實際進帳的營收,並沒有直接的關係,這一點我很確定。
那麼,股價為什麼會漲?父親說,有了利潤,公司就有能力發股利給股東。但同樣地,Poloron似乎握有完全的決定權。它們根本不必付給我們這些股東任何東西(我想像每位股東,都是年紀跟我差不多的少年)。我們只能任憑它們擺布。至於股價(父親是這麼說的)誠實地反映了公司事業的發展,我把這歸因於股市很奇特的性格。如果我真的懂了什麼,那也只是把股市看成一支啦啦隊,靠一套儀式化的金融規則凝聚在一起。決定我那400股股價的那群神祕人物,顯然有一種榮譽感,非得依據Poloron的獲利前景來定價不可,即使我和其他股東,可能一輩子也看不到那些利潤。
我不記得父親曾告訴過我,他把股票賣了,但總有一天他一定賣了。我隱隱約約知道,那400股已經不再是我的400股了,Poloron也不再跟我有關。不過,這段經歷還是在我心裡留下了某種思維。我沒賺到錢,但是卻養成了一個習慣,等到我開始寫股票的文章、也開始買股票之後,這個習慣已經根深柢固了。
華爾街各式各樣的說法,說股票是被各種因素推動的:戰爭與和平、政治、經濟、市場趨勢,等等。我繼承到的,卻是一個信條:股票是被背後的盈餘所推動的。
我在讀克里斯多佛‧布隆尼(Christopher Browne)這本精彩的價值投資概要時,想到了這件事。大家常說,為哪一隊球隊加油,我們繼承的是父親的熱情,這已經是老生常談。同樣地,父母在經濟上的偏見,也會塑造我們自己的偏見。我們最早的財務教導,來自家人,通常是家裡賺錢養家的人(在我這一代,就是爸爸)。我們用年幼、容易受影響的耳朵聽進去,終其一生,都擺脫不掉。
對布隆尼來說,這一切都是好事。他在這裡,只是稍微透露了自己的財務「血統」。他的父親霍華‧布隆尼(Howard Browne)是股票經紀人,1945年協助創辦崔迪‧布隆尼與雷里(Tweedy, Browne and Reilly),也就是作者長年擔任主要負責人的那家公司。把創辦那一代人稱為「經紀人」,其實太籠統了。他們是一群華爾街的專家,有獨特眼光,專門替交易稀少、沒有廣大市場的小型證券,湊合買家和賣家。所以,照定義來說,他們的客戶,被吸引的是股票的內在價值,而不是市場趨勢:別忘了,這類股票,根本沒有活絡的市場。事實上,這家公司早期最活躍的客戶之一,就是班傑明‧葛拉漢(Benjamin Graham),他是開創性的教授、財經作家,也是資金經理人。
葛拉漢基本上開創了「價值投資」這門學問,他的門徒成為第一批實踐者。在這個人數不多、卻十分虔誠的小圈子裡,崔迪‧布隆尼立刻被視為近乎聖地。公司的辦公室設在華爾街52號,就在葛拉漢辦公室的走廊另一頭(以便就近爭取他的生意,大概也好請教他的意見)。後來,公司從經紀業務,擴展到資金管理,也就是投資,自然採用葛拉漢的做法。
價值投資很容易說明,雖然實際執行時,不一定那麼容易。它的做法,就是以低於內在價值的價格買進證券,依據的是公司背後的事業價值,而不是股市表層發生的事。(還記得那些依據Poloron的盈餘,把股價往上推的神祕人物嗎?他們其實抓到了訣竅。)
既然這場遊戲的重點是價格與價值,也就是付出的,要比得到的少,那麼價值投資人往往偏愛被打趴、價格一路下跌的證券,就不令人意外了。他們正好是動能投資人的鏡子,後者在價格上漲時才興奮。就像克里斯多佛‧布隆尼所說:「買股票要像買超市一樣,要等它們特價的時候。」
不過,我們還沒講完這位父親。老布隆尼經手過的股票中,有一檔是新英格蘭(New England)一家被打趴的紡織廠,波克夏海瑟威公司(Berkshire Hathaway Inc.)。葛拉漢在1950年代末期差點買下它,但最後決定放棄。他的一位年輕部屬、也是他在哥倫比亞商學院(Columbia Business School)的舊學生華倫‧巴菲特(Warren Buffett),卻對波克夏產生了興趣。而且紡織業正處在麻煩之中,這檔股票也就越來越便宜。
到了1960年代初,葛拉漢已經退休,巴菲特也有了自己的公司。而我們現在知道,巴菲特確實買下了波克夏。依照小布隆尼的說法,是他的父親,以崔迪‧布隆尼經紀人的身分,買下了「巴菲特今天擁有的大部分波克夏海瑟威股票」。很少有股票的結果比它更好。巴菲特開始買進波克夏時,股價不到8美元。幾年後,他撤換管理階層、開始改造這家公司時,股價已經漲到18美元。今天,每股波克夏賣到90,000美元。布隆尼這條家族線,因此直接連上巴菲特,也連上他的老師葛拉漢。就價值投資而言,沒有比這更好的了。
價值投資有一件奇怪的事:葛拉漢、巴菲特,以及包括崔迪‧布隆尼在內的無數門徒,都有成功的例子,為什麼這套學問,卻很少有人實踐?是什麼,攔住了投資人,不去採用一套已經持續有效超過70年的方法?投資人最大的特點就是焦慮,而在這件事上,我懷疑他們的焦慮,和我當年對自己第一檔投資所苦思的那個問題有關。假設有一檔股票很便宜:怎麼知道它不會一直這麼便宜?換句話說,為什麼公司層面的盈餘,竟然會推動一個終究只是二級市場的股票價格?美國參議員J.威廉‧傅爾布萊特(J. William Fulbright),在1950年代中期,葛拉漢到國會作證談股市的時候,真的把這個問題問了葛拉漢。「對我來說,這和對其他每個人一樣,都是個謎,」葛拉漢承認。「我們從經驗知道,市場最終總會追上價值。」
這個問題,這本書裡有詳細的探討,而且你會看到,它已經不再是個謎。有一整個行業的人(包括作者本人),持續依據公司的銷售額、獲利、現金流量和其他營運指標,評估股票究竟值多少錢。如果一檔股票折扣打得太久,就會有眼尖的操盤手,依據同樣的獲利算法,試圖把它收購下來。於是,事業價值(隨著時間)就成為股價底下的一道地板,也正是這道地板,讓價值投資人這麼有信心。
既然如此,價值投資為什麼至今仍這麼不尋常?布隆尼認為,這是性情的問題。市場變幻莫測,一檔股票的價值,要等一星期、一個月、一年,甚至更久才會被看見,他不知道,也不可能知道。許多人沒有這份耐心;他們渴望立即的回報,或是同儕的肯定。這一點我們不必多說,因為正是多數人的猶豫,替少數人創造了機會。對那些有這種性情的人來說,獲利本身,就是最好的肯定。能把工具交到你手上的書,很少,這本書就是其中之一。其餘的,親愛的讀者,就要靠你自己了。
試閱
前言 智商125就夠了,再高也是浪費
你需要投資,但不必是天才,也能投資得聰明。
現在擁有股票的人,比過去任何時候都多。隨著越來越多人擁抱資本主義,拿它來增加自己的財富,世界各地的股市也跟著成長。然而,有多少人花時間了解過,投資究竟是怎麼一回事?我猜,這種人並不多。
做出有根據的投資決定,能對你的人生帶來重大影響。它能讓你有個舒適的退休生活、送孩子上大學,並提供財務自由,讓你實現各種夢想。而所謂明智的投資,就存在於價值投資信條的藝術與科學當中,它不是什麼火箭科學。你只需要了解幾項穩健的原則,任何一個智商普通的人,都學得會。
價值投資,作為一種投資哲學,從1930年代初期就存在了。價值投資的原則,是在1934年,由哥倫比亞商學院的投資學教授葛拉漢首次提出,他寫了一本《證券分析》(Security Analysis),是第一本、至今仍是最好的一本投資書。多年來,有數百萬人讀過這本書。所以,價值投資並不是什麼新的東西,它其實是老之又老。這種投資方法容易理解,更符合常識,而且我相信,它創造出優異投資成果的年數,比任何競爭的投資策略都長。
價值投資不是一套硬性的規則,而是構成一種投資哲學的一組原則。它提供指導方針,把你指向好股票,同樣重要的是,也引導你遠離壞股票。價值投資替這個領域帶來一個模型,讓你可以拿來評估一個投資機會,或一位投資經理人。投資績效通常是拿標準普爾500指數(Standard & Poor's 500),或摩根士丹利資本國際(Morgan Stanley Capital International)的全球與國際指數當基準來衡量,而價值投資提供的,是一個可以用來衡量其他投資策略的標準。
為什麼選價值投資呢?因為從有人開始追蹤報酬以來,它就一直有效。堆積如山的證據證實了,價值投資的原則,長期帶來打敗市場的報酬。而且它很容易執行。價值投資讓這個領域,從艱深難懂,走進容易理解的範圍。然而,儘管證據如此有說服力,採用價值投資原則的投資人和專業資金經理人,卻很少。有些估計指出,專業資金經理人當中,只有5%至10%遵循這些原則。為什麼這麼少投資人覺得價值投資有吸引力、這件事為什麼對你很重要,我們晚一點再談。不過首先,我會說明價值投資人在研究與分析時用到的基本原則,為你示範如何運用它,在全世界找到機會,再讓你自己判斷,這到底難不難。就像巴菲特說的,想成為成功的投資人,智商125就夠了,再高也是浪費。
你遇到誰,你就成為誰
我從1969年起,就在這家公司埋頭苦幹,它是1920年,由佛雷斯特‧伯文‧崔迪(Forest Berwind Tweedy,也就是比爾‧崔迪,Bill Tweedy)創辦的。
比爾‧崔迪是個怪人,看起來更像演員威佛‧布里姆利(Wilfred Brimley)(譯註:美國老牌演員,以濃密的八字鬍和慈祥的老爺爺形象聞名),而不像1920年代那些衣著光鮮的證券經紀人。
他創辦公司時,想找一門沒什麼人競爭的小生意,後來他找到了:專做那些很少有人買賣的股票。這類公司,通常是一位大股東,或是一小群人,握有大部分的股權。但很多時候,公司裡還有一些小股東,手上的股票除了賣回給公司,找不到別的買家。崔迪看到了機會。他想把這些小股東的買家和賣家湊在一起。做法是跑到各家公司的股東會,找出這些股東,再寄明信片過去問:「你想不想買或賣一些持股?」就這樣,他成了「股權集中、交易冷清」這類股票的專家。
崔迪在紐約華爾街租了一間多出來的辦公室裡,用一張有捲蓋的老式辦公桌工作。他沒有助理,也沒有祕書,就這樣做了25年。1945年,我父親霍華‧布隆尼,和他的朋友喬伊‧雷里(Joe Reilly),各自離開了讓他們不開心的原公司,加入崔迪,成為合夥人,崔迪‧布隆尼與雷里公司就此誕生。三個人想繼續做崔迪原本的生意:替交易冷清、股權集中的證券做市,這些證券的成交價,低於市場價格。
1930年代初期,崔迪的活動,引起了葛拉漢的注意,兩人建立起經紀關係。1945年崔迪‧布隆尼與雷里成立時,三位合夥人在華爾街52號,租下葛拉漢辦公室走廊另一頭的辦公室。他們認為,離他近一點,能從葛拉漢那裡爭取到更多生意。
公司在1940、1950年代掙扎求生,總算撐了下來。喜歡未上市廉價股票的怪胎投資人,人數有限,但已經夠讓公司維持下去。1955年,華特‧史洛斯搬進崔迪‧布隆尼與雷里的辦公室,在走廊上、緊鄰飲水機和衣帽架的一張桌子工作。史洛斯曾替葛拉漢工作,1954年離開,自己成立投資合夥公司。他做的是最純正的葛拉漢式價值投資,49年下來,年複合報酬率將近20%。他至今在我們公司還留著一間辦公室,不過幾年前就退休了:他太太過世後,在87歲那年再婚,也是在那時退休。(不必擔心華特的將來,他的父母都活到100歲。)
華特替公司引進兩位關鍵人物。1957年,比爾‧崔迪退休,葛拉漢也退休了。我父親和喬伊‧雷里,很喜歡三人合夥。華特於是介紹他們認識湯姆‧納普,納普在葛拉漢任教期間,念過哥倫比亞商學院,也替葛拉漢工作過。他成為第三位合夥人,是因為他發現,有很多天真的人,把便宜的股票賣給崔迪‧布隆尼。他的想法,是把公司轉型成資金管理事業。
華特引進的第二位人物,是葛拉漢公司的另一位舊部屬──巴菲特。財經界流傳,葛拉漢曾提議把自己的基金交給巴菲特,但巴菲特的妻子想搬回內布拉斯加州(Nebraska)的奧馬哈(Omaha)老家。可憐的巴菲特,只好一切重新開始。1959年,華特‧史洛斯把巴菲特介紹給我父親,兩人從此建立起一段互相信任的關係,一直維持了十年,直到1969年巴菲特結束他的合夥事業為止。我父親買下了巴菲特今天擁有的大部分波克夏海瑟威股票。崔迪‧布隆尼很幸運,曾是史上最傑出的三位投資人的經紀商:葛拉漢、華特‧史洛斯,和巴菲特。難怪我們會成為堅定不移的價值投資人。
找價值股,就像逛超市買菜:要用最划算的價錢,買到品質最好的東西。這本小書會說明那些長年表現傑出的投資人,背後的投資哲學是什麼,讓你學會怎麼替自己的「價值商店」上貨,把我們找得到的、品質最好又最便宜的商品,一件件擺上貨架。
贈品
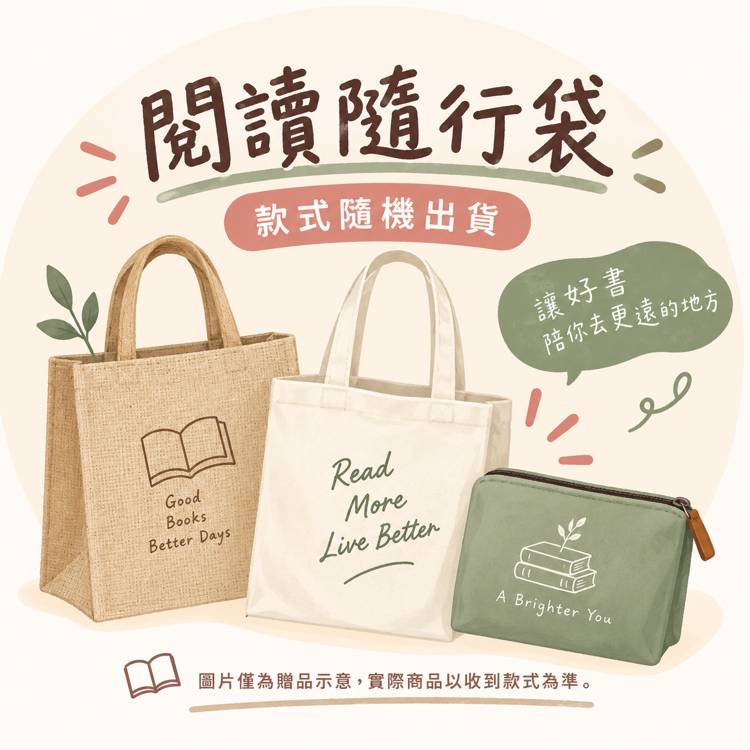
指定商品滿$888即贈 閱讀隨行袋(款式隨機)
凡全站商品單筆訂單滿888元,即送「閱讀隨行袋」1個,款式隨機出貨。(數量有限,送完為止)
※ 海外訂單恕不提供贈品。
贈品已送完
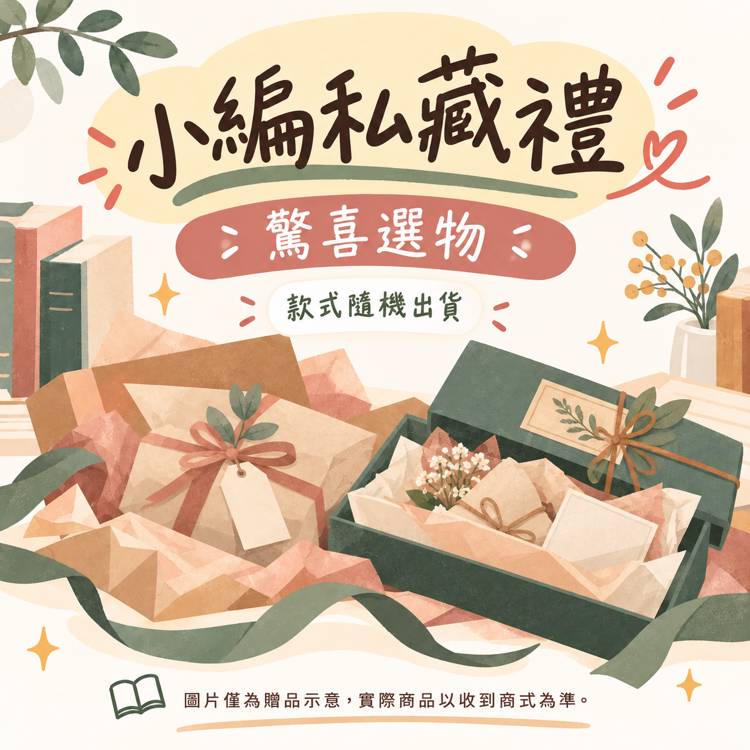
指定商品滿$3500即贈 小編私藏禮
凡週年慶期間指定商品滿3500即贈小編私藏禮一份
※ 海外訂單恕不提供贈品。
贈品已送完
配送方式
-
台灣
- 國內宅配:本島、離島
-
到店取貨:
 不限金額免運費


-
海外
- 國際快遞:全球
-
港澳店取:


詳細資料
詳細資料
-
- 語言
- 中文繁體
- 裝訂
- 紙本平裝
-
- ISBN
- 9786267862841
- 分級
- 普通級
-
- 頁數
- 208
- 商品規格
- 21*14.8*0.00
-
- 出版地
- 台灣
- 適讀年齡
- 全齡適讀
-
- 注音
- 級別
訂購/退換貨須知
加入金石堂 LINE 官方帳號『完成綁定』,隨時掌握出貨動態:
提醒您!!
金石堂及銀行均不會請您操作ATM! 如接獲電話要求您前往ATM提款機,請不要聽從指示,以免受騙上當!
退換貨須知:
**提醒您,鑑賞期不等於試用期,退回商品須為全新狀態**
-
依據「消費者保護法」第19條及行政院消費者保護處公告之「通訊交易解除權合理例外情事適用準則」,以下商品購買後,除商品本身有瑕疵外,將不提供7天的猶豫期:
- 易於腐敗、保存期限較短或解約時即將逾期。(如:生鮮食品)
- 依消費者要求所為之客製化給付。(客製化商品)
- 報紙、期刊或雜誌。(含MOOK、外文雜誌)
- 經消費者拆封之影音商品或電腦軟體。
- 非以有形媒介提供之數位內容或一經提供即為完成之線上服務,經消費者事先同意始提供。(如:電子書、電子雜誌、下載版軟體、虛擬商品…等)
- 已拆封之個人衛生用品。(如:內衣褲、刮鬍刀、除毛刀…等)
- 若非上列種類商品,均享有到貨7天的猶豫期(含例假日)。
- 辦理退換貨時,商品(組合商品恕無法接受單獨退貨)必須是您收到商品時的原始狀態(包含商品本體、配件、贈品、保證書、所有附隨資料文件及原廠內外包裝…等),請勿直接使用原廠包裝寄送,或於原廠包裝上黏貼紙張或書寫文字。
- 退回商品若無法回復原狀,將請您負擔回復原狀所需費用,嚴重時將影響您的退貨權益。


商品評價
評價規範